
Budgetrechner: Wie viel Haus kann ich mir leisten?
Wie viel Haus Du Dir leisten kannst, entscheidet die Rate, die Dein Haushaltsnetto trägt: höchstens 35 bis 40 Prozent. Der Rechner macht daraus den Kaufpreis, mit den Kaufnebenkosten Deines Bundeslandes und dem Kapitalmarktzins von heute, also der zehnjährigen Zinsstrukturkurve der EZB zuzüglich Bankenmarge.
Vereinfachte, unverbindliche Beispielrechnung, sie ersetzt keine individuelle Beratung und stellt kein Angebot dar.
Der mögliche Kaufpreis nach Haushaltsnetto
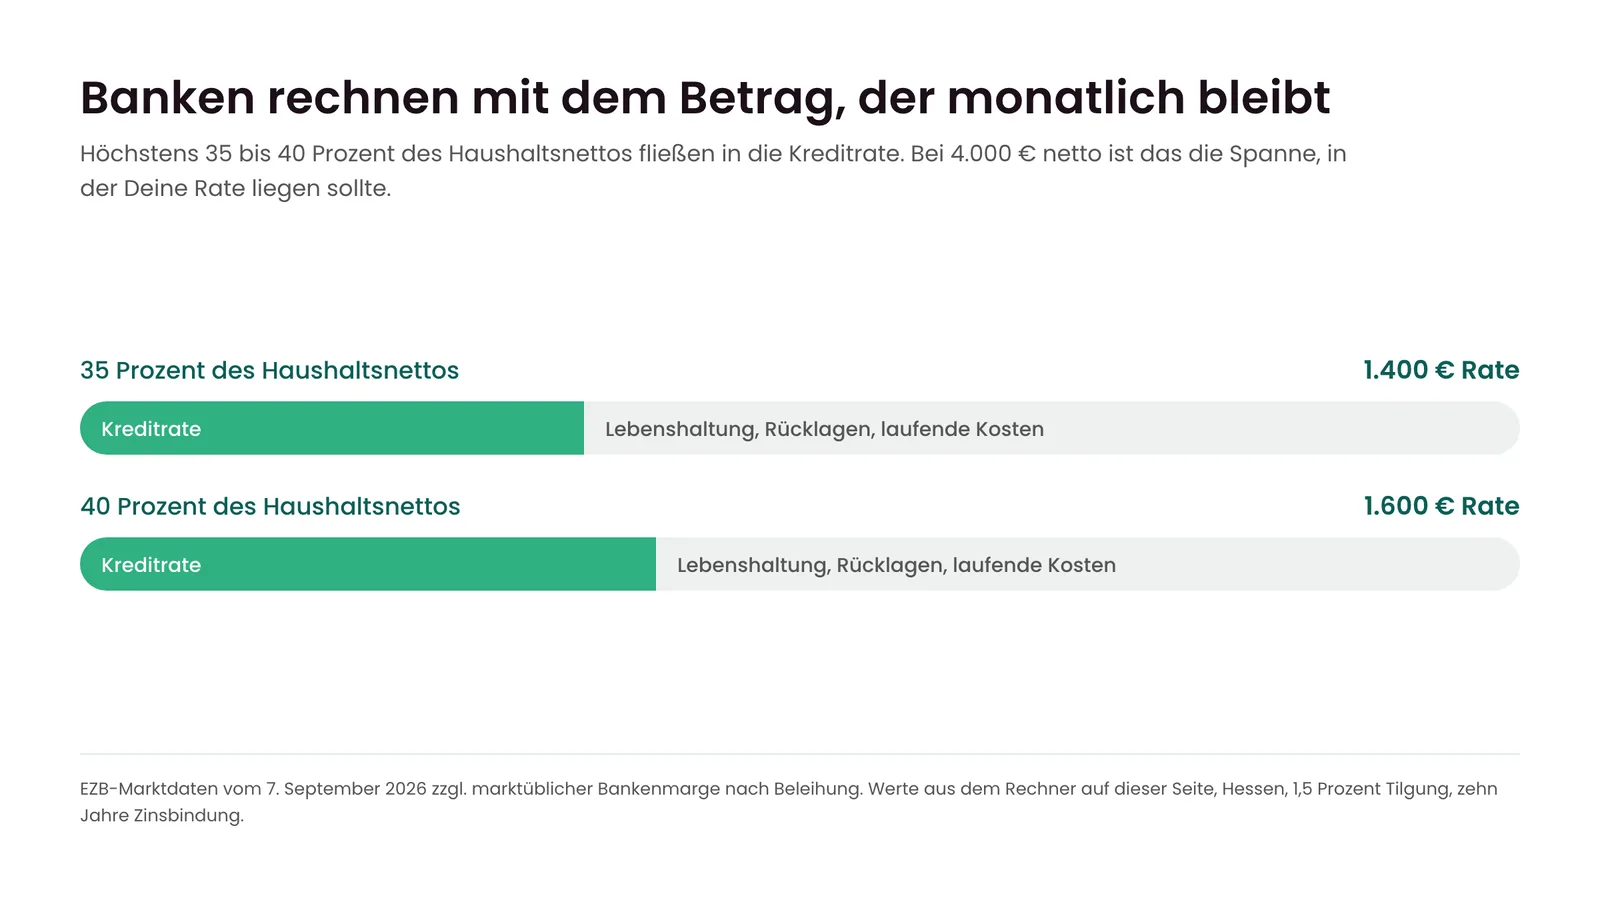
Banken rechnen weder mit dem Bruttogehalt noch mit dem Wunschobjekt, sondern mit dem Betrag, der nach allen Fixkosten monatlich übrig bleibt. Als Orientierung fließen höchstens 35 bis 40 Prozent des Haushaltsnettoeinkommens in die Kreditrate, während der Rest Lebenshaltung, Rücklagen und die laufenden Kosten der Immobilie deckt.
Aus dieser Rate, dem Eigenkapital und dem Bundesland ergibt sich der maximale Kaufpreis. Die folgenden Werte stammen aus dem Rechner oben, gerechnet für Hessen mit 1,5 Prozent Tilgung und zehn Jahren Zinsbindung, auf Basis der EZB-Zinsstrukturkurve, Stand September 2026. Da der Rechner die Zinsen tagesaktuell abruft, ist die Tabelle eine Momentaufnahme.
| Haushaltsnetto | Tragbare Rate | Eigenkapital | Möglicher Kaufpreis | Beleihung |
|---|---|---|---|---|
| 2.500 Euro | 875 Euro | 40.000 Euro | rund 193.000 Euro | 91 Prozent |
| 2.500 Euro | 875 Euro | 100.000 Euro | rund 255.000 Euro | 72 Prozent |
| 3.000 Euro | 1.050 Euro | 100.000 Euro | rund 288.000 Euro | 77 Prozent |
| 3.500 Euro | 1.225 Euro | 100.000 Euro | rund 317.000 Euro | 80 Prozent |
| 4.000 Euro | 1.400 Euro | 40.000 Euro | rund 287.000 Euro | 98 Prozent |
| 4.000 Euro | 1.400 Euro | 100.000 Euro | rund 350.000 Euro | 83 Prozent |
| 5.000 Euro | 1.750 Euro | 100.000 Euro | rund 415.000 Euro | 88 Prozent |
2.500 Euro netto
255.000 Euro
möglicher Kaufpreis mit 100.000 Euro Eigenkapital
- Tragbare Rate
- 875 Euro
- Mit 40.000 Euro Eigenkapital
- 193.000 Euro
- Beleihungsauslauf
- 72 statt 91 Prozent
3.000 Euro netto
288.000 Euro
möglicher Kaufpreis mit 100.000 Euro Eigenkapital
- Tragbare Rate
- 1.050 Euro
- Mit 40.000 Euro Eigenkapital
- 224.000 Euro
- Beleihungsauslauf
- 77 statt 94 Prozent
3.500 Euro netto
317.000 Euro
möglicher Kaufpreis mit 100.000 Euro Eigenkapital
- Tragbare Rate
- 1.225 Euro
- Mit 40.000 Euro Eigenkapital
- 256.000 Euro
- Beleihungsauslauf
- 80 statt 96 Prozent
4.000 Euro netto
350.000 Euro
möglicher Kaufpreis mit 100.000 Euro Eigenkapital
- Tragbare Rate
- 1.400 Euro
- Mit 40.000 Euro Eigenkapital
- 287.000 Euro
- Beleihungsauslauf
- 83 statt 98 Prozent
5.000 Euro netto
415.000 Euro
möglicher Kaufpreis mit 100.000 Euro Eigenkapital
- Tragbare Rate
- 1.750 Euro
- Mit 40.000 Euro Eigenkapital
- 330.000 Euro
- Beleihungsauslauf
- 88 statt 99,5 Prozent
Die Haushaltsrechnung hinter der Rate
Bevor eine Rate feststeht, stellt die Bank Einnahmen und Ausgaben gegenüber. Dieselbe Rechnung kannst Du vorab selbst aufstellen, und sie erklärt, warum zwei Haushalte mit demselben Netto bei unterschiedlichen Budgets landen.
| Position | Was hineingehört |
|---|---|
| Einnahmen | Nettogehalt aller Verdiener, Kindergeld, Renten, dauerhafte Mieteinnahmen |
| Feste Ausgaben | Lebenshaltung, Mobilität, Versicherungen, Kita und Schule, Sparraten |
| Laufende Kredite | Raten für Auto, Ratenkredit oder Leasing, sie mindern die tragbare Rate unmittelbar |
| Ergebnis | Der Überschuss, aus dem Rate und Hauskosten bezahlt werden |
Der Überschuss ist noch nicht die Rate. Vorher gehen die laufenden Kosten der Immobilie ab: Grundsteuer, Versicherungen und Instandhaltung, für die Bewirtschaftung sind 1,50 bis 2 Euro je Quadratmeter Wohnfläche im Monat üblich, dazu ein Puffer von 300 bis 500 Euro im Monat. Was danach bleibt, ist die Kreditrate, und sie übersteigt 35 bis 40 Prozent des Haushaltsnettos nicht. Bei einem Haus auf Erbpacht gehört auch der Erbbauzins zu diesen Kosten, die Bank rechnet ihn wie eine zweite Rate.
Der Einfluss des Eigenkapitals auf den Kaufpreis
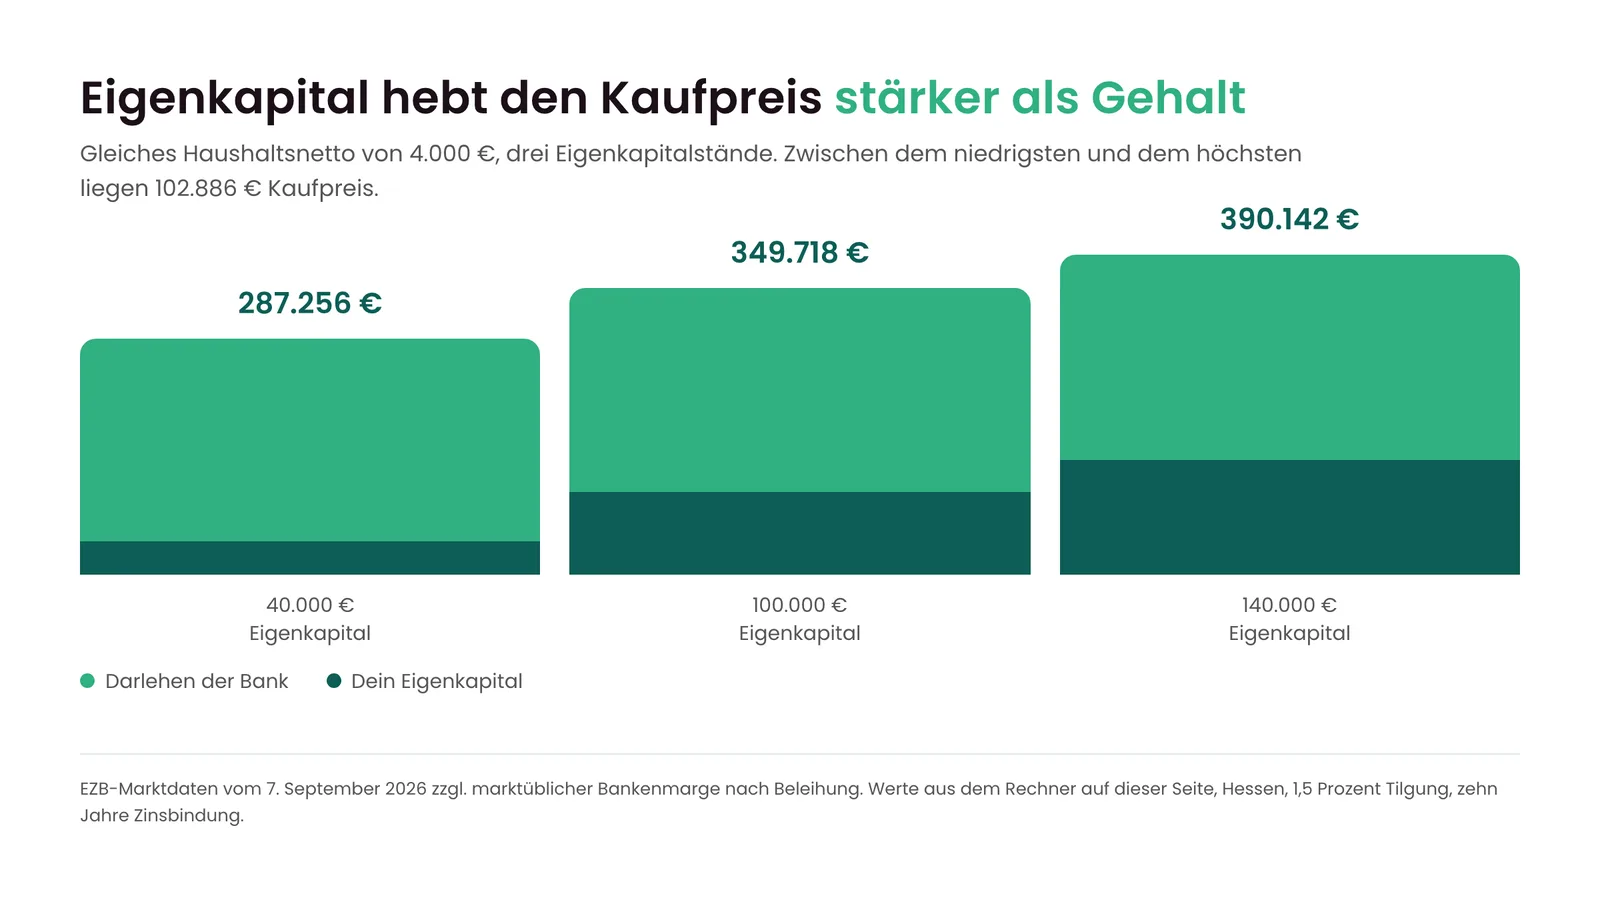
Zwei Käufer verdeutlichen den Effekt. Der eine verdient 3.000 Euro netto und hat 100.000 Euro angespart, der andere 4.000 Euro netto bei 40.000 Euro Eigenkapital. Der Erste kommt auf rund 288.000 Euro Kaufpreis, der Zweite auf rund 287.000 Euro. Tausend Euro mehr Gehalt im Monat wirken sich also kaum aus, sofern das Eigenkapital fehlt. Wie viel Eigenkapital Du für den Hauskauf brauchst, rechnet unser Ratgeber zum Eigenkapital beim Hauskauf für fünf Kaufpreise und drei Bundesländer vor.
| Käufer A | Käufer B | |
|---|---|---|
| Haushaltsnetto | 3.000 Euro | 4.000 Euro |
| Eigenkapital | 100.000 Euro | 40.000 Euro |
| Tragbare Rate | 1.050 Euro | 1.400 Euro |
| Möglicher Kaufpreis | rund 288.000 Euro | rund 287.000 Euro |
| Beleihungsauslauf | 77 Prozent | 98 Prozent |
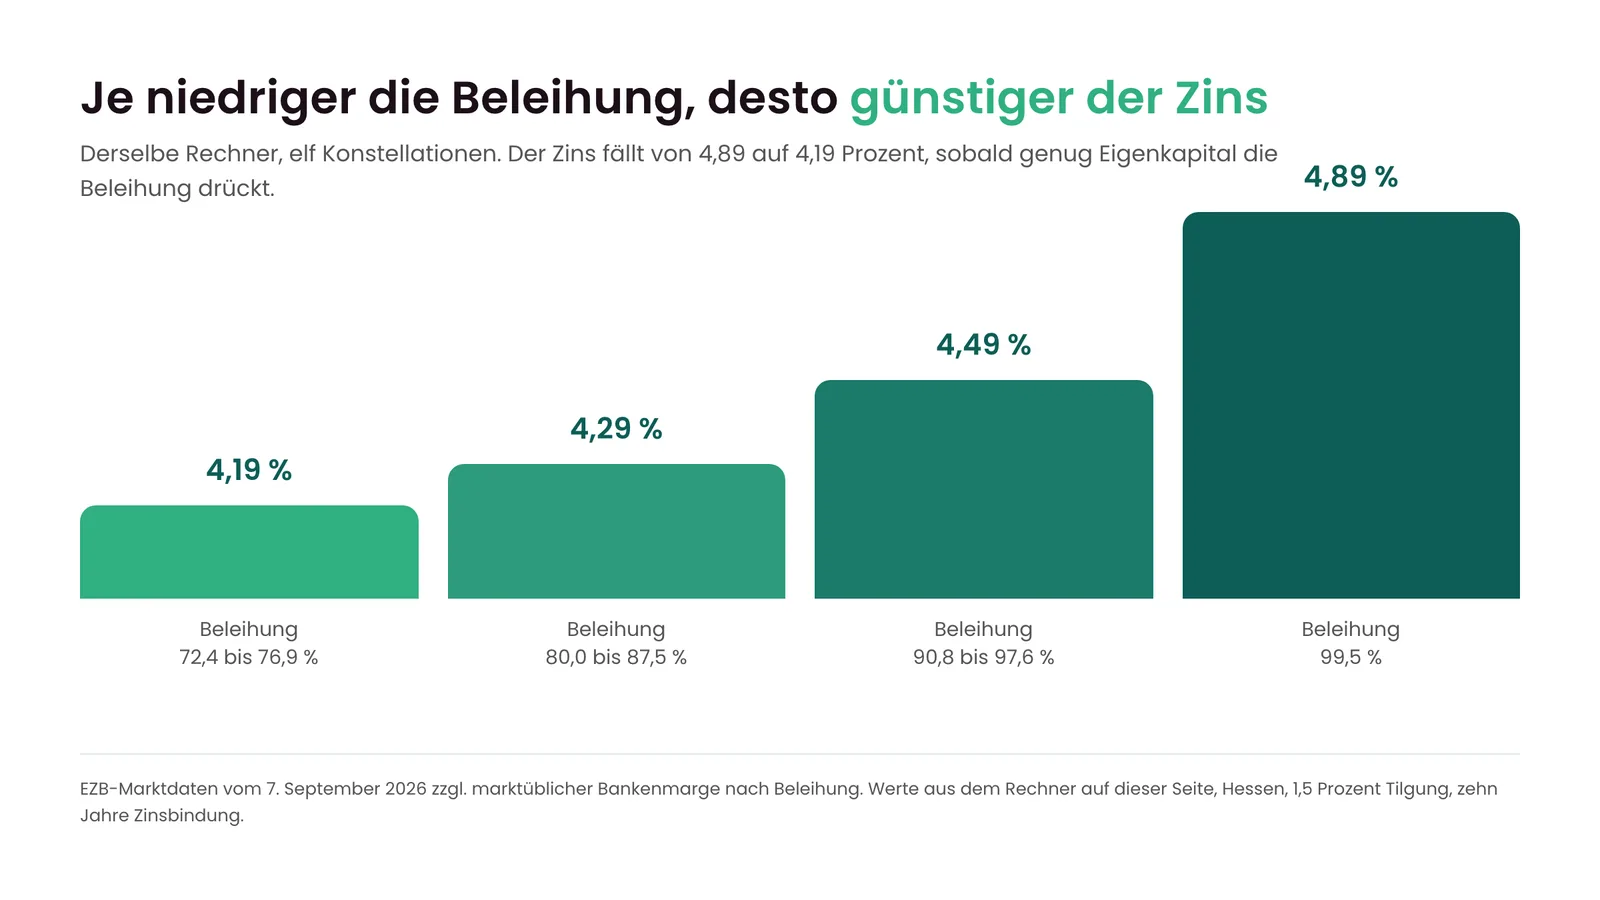
Der Grund liegt im Beleihungsauslauf, also im Anteil des Objektwerts, den die Bank finanziert. Unter 80 Prozent vergeben Banken in der Regel die günstigsten Konditionen, während sie oberhalb von 90 Prozent einen Aufschlag verlangen, der die Rate erhöht und den möglichen Kaufpreis dadurch wieder senkt.
Zusätzliches Eigenkapital wirkt daher doppelt, weil es die benötigte Kreditsumme verringert und zugleich den Zins verbessert. Ein weiteres Jahr Sparen verschiebt das Budget häufig stärker als eine Gehaltserhöhung.
Wenn das Eigenkapital fehlt
Ohne Eigenkapital finanziert die Bank den vollen Objektwert, bei einer 110-Prozent-Finanzierung zusätzlich die Kaufnebenkosten. Der Beleihungsauslauf liegt dann bei 100 Prozent und darüber, der Zins steigt entsprechend, und die höhere Rate senkt den Kaufpreis, den Du tragen kannst.
Möglich ist das. Voraussetzung sind ein sicheres und ausreichend hohes Einkommen sowie eine Immobilie in guter Lage, die die Bank im Zweifel gut verwerten kann. Wie eine Finanzierung ohne Eigenkapital im Detail funktioniert, steht unter Baufinanzierung ohne Eigenkapital.
Die Faustformel und ihre Grenzen
Für eine Kaufentscheidung genügt es nicht. Die Formel unterstellt einen festen Zins und eine feste Tilgung, kennt das Bundesland nicht und berücksichtigt die Kaufnebenkosten nicht. Sie nennt eine Kreditsumme, nicht den Kaufpreis, und der Unterschied zwischen beiden erreicht schnell 40.000 Euro. Der Rechner oben verwendet stattdessen den tagesaktuellen Zins, den Beleihungsauslauf und die Nebenkosten des gewählten Bundeslandes.
Eine verbreitete Faustformel multipliziert die Monatsrate mit 220 und bezeichnet das Ergebnis als Kreditsumme. Bei 1.400 Euro Rate ergibt das 308.000 Euro, was für eine erste Einordnung genügt.
Nebenkosten aus eigenen Mitteln
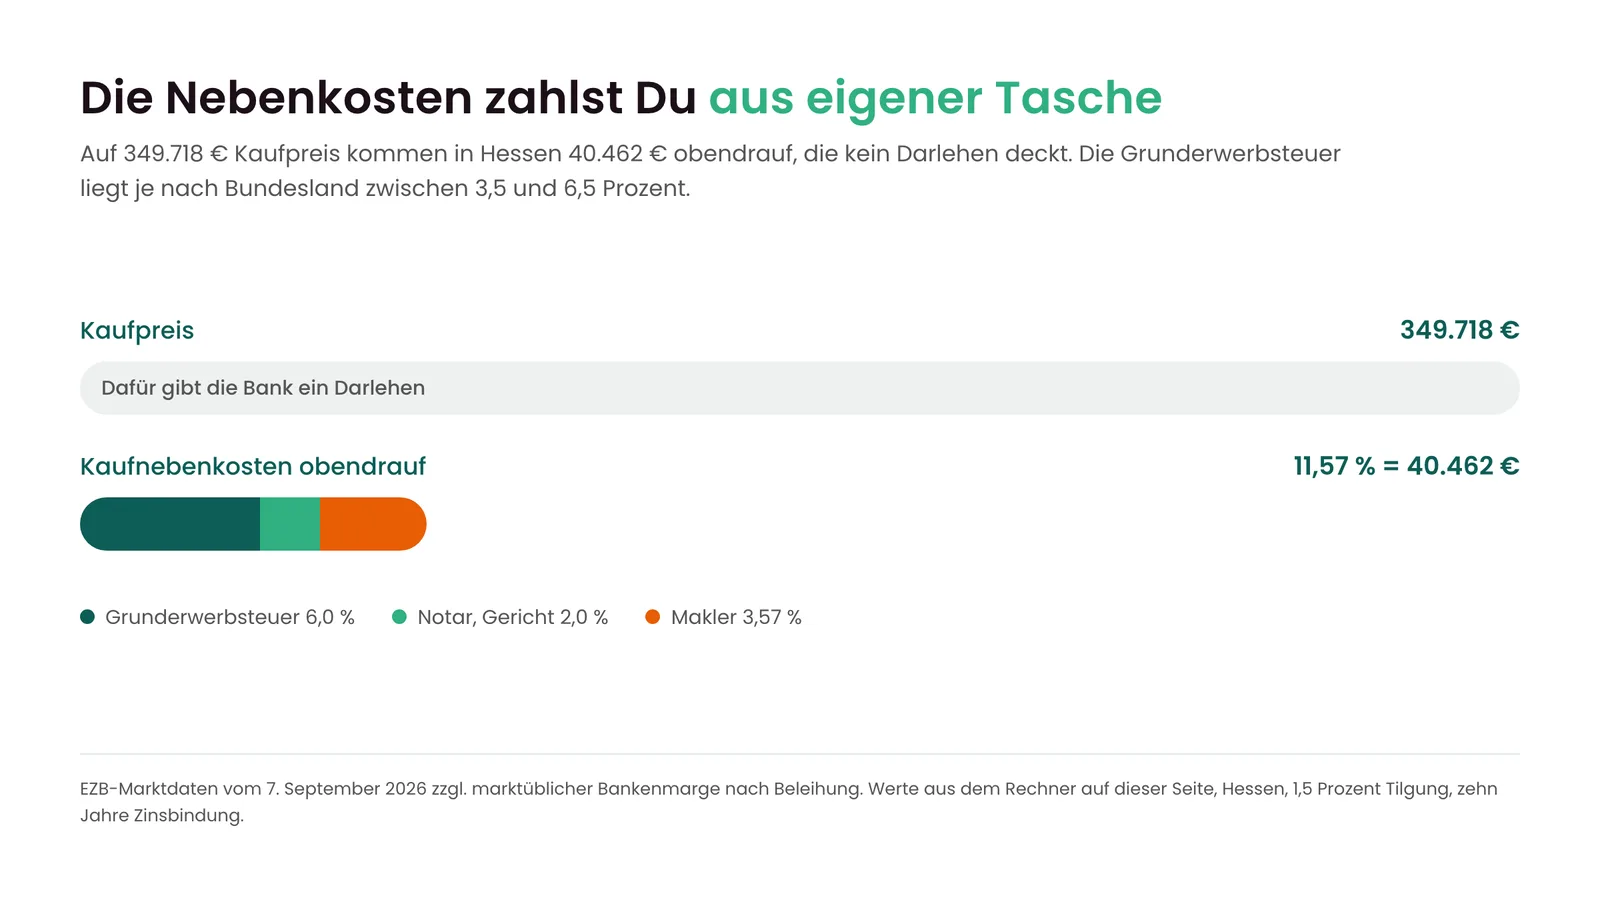
Zum Kaufpreis kommen Kaufnebenkosten, die der Käufer selbst trägt. Die Kaufnebenkosten für Hessen, Niedersachsen, Nordrhein-Westfalen, Bayern, Baden-Württemberg, Rheinland-Pfalz und Brandenburg sind auf eigenen Seiten Schritt für Schritt gerechnet. Die Grunderwerbsteuer liegt je nach Bundesland zwischen 3,5 und 6,5 Prozent, für Notar und Grundbuch fallen rund 2 Prozent an, und eine Maklercourtage beträgt häufig weitere 3,57 Prozent.
| Kostenblock | Satz | Bei 350.000 Euro Kaufpreis |
|---|---|---|
| Grunderwerbsteuer Bayern | 3,5 Prozent | 12.250 Euro |
| Grunderwerbsteuer Hessen | 6,0 Prozent | 21.000 Euro |
| Grunderwerbsteuer Nordrhein-Westfalen | 6,5 Prozent | 22.750 Euro |
| Notar und Grundbuch | rund 2,0 Prozent | 7.000 Euro |
| Maklercourtage, falls sie anfällt | 3,57 Prozent | 12.495 Euro |
In Summe ergeben sich etwa 9 bis 15 Prozent des Kaufpreises. Bei 350.000 Euro Kaufpreis in Hessen werden rund 40.000 Euro fällig, bevor die Finanzierung überhaupt beginnt. Banken finanzieren diese Beträge in der Regel nicht mit, weshalb das Eigenkapital sie mindestens abdecken sollte.
Die weiteren Prüfpunkte der Bank
Die Rate ist nur die eine Hälfte der Prüfung. Die Bank beurteilt zudem, ob das Einkommen sicher und dauerhaft ist, wie hoch die übrigen Verpflichtungen sind und ob die Immobilie den Kaufpreis tatsächlich wert ist. Ein Objekt in guter Lage mit solider Substanz wird anders bewertet als ein Sanierungsfall.
| Was die Bank prüft | Worauf sie achtet |
|---|---|
| Einkommen | Höhe, Sicherheit und Dauer, Probezeit oder Befristung |
| Bestehende Verpflichtungen | laufende Kredite, Leasing, Unterhalt |
| Eigenkapital | deckt es mindestens die Kaufnebenkosten |
| Objektwert | Lage, Zustand, Substanz, Vermietbarkeit |
| Beleihungsauslauf | Anteil des Objektwerts, den sie finanzieren soll |
Ein Puffer gehört ebenfalls in die Planung. Instandhaltung, Grundsteuer und Versicherungen laufen weiter, auch wenn die Rate steht; für die Bewirtschaftung sind 1,50 bis 2 Euro je Quadratmeter Wohnfläche im Monat üblich.
Vom Budget zur passenden Finanzierung
Sobald der realistische Kaufpreis feststeht, entscheidet die Kondition. Derselbe Kaufpreis kostet je nach Bank über die Zinsbindung Zehntausende Euro Unterschied. Wir vergleichen die Konditionen von über 600 Banken und begleiten Dich persönlich, online oder in Kassel.
Bring Dein Ergebnis aus dem Rechner mit, damit das Gespräch bei Deinen Zahlen beginnt.
Beispielrechnung für 4.000 Euro netto in Hessen
Gesamtkosten abzüglich Eigenkapital ergeben die Finanzierungssumme, also den Betrag, den die Bank tatsächlich auszahlt. Der Beleihungsauslauf liegt in diesem Beispiel bei rund 83 Prozent des Kaufpreises, was finanzierbar ist, aber den Bereich der besten Zinsen noch nicht erreicht. Mit 140.000 Euro statt 100.000 Euro Eigenkapital fiele der Beleihungsauslauf auf rund 76 Prozent, und der Zins im Rechner sinkt eine Stufe.
Auf diesen Kaufpreis kommen die Nebenkosten. In Hessen sind das 6 Prozent Grunderwerbsteuer, rund 2 Prozent für Notar und Grundbuch sowie 3,57 Prozent Maklercourtage, zusammen also gut 11 Prozent, was bei 350.000 Euro Kaufpreis rund 40.000 Euro ergibt.
Aus dem Nettoeinkommen ergibt sich eine tragbare Rate von rund 1.400 Euro im Monat. Aus dieser Rate und dem Eigenkapital ermittelt der Rechner den Kaufpreis, den die Rate trägt, nämlich rund 350.000 Euro.
Nach zehn Jahren endet die Zinsbindung, und es bleibt eine Restschuld, die anschließend neu finanziert wird. Der Rechner weist sie mit aus, sodass schon heute erkennbar ist, wie hoch sie ausfällt.
Das Beispiel rechnet mit 4.000 Euro netto, 100.000 Euro Eigenkapital und einem Kauf in Hessen, bei 1,5 Prozent Tilgung und zehn Jahren Zinsbindung.
Tilgung und Zinsbindung
Mit 1,5 Prozent Anfangstilgung läuft eine Finanzierung über 30 Jahre und länger. Das hält die Rate niedrig und erhöht den möglichen Kaufpreis, kostet über die Laufzeit jedoch deutlich mehr Zinsen.
Bei 2 oder 3 Prozent sinkt der maximale Kaufpreis, dafür fällt die Restschuld nach der Zinsbindung niedriger aus und die Schuldenfreiheit rückt näher. Viele Banken setzen ohnehin eine Mindesttilgung von 1,5 oder 2 Prozent voraus.
| Anfangstilgung | Wirkung auf die Rate | Wirkung auf den Kaufpreis | Laufzeit |
|---|---|---|---|
| 1,5 Prozent | niedrig | höchster Kaufpreis | über 30 Jahre |
| 2,0 Prozent | mittel | mittlerer Kaufpreis | rund 27 Jahre |
| 3,0 Prozent | hoch | niedrigster Kaufpreis | rund 20 Jahre |
Die Zinsbindung legt fest, wie lange der Zins unverändert bleibt. Zehn Jahre sind der Standard, während fünfzehn oder zwanzig Jahre einen Aufschlag kosten und dafür länger Sicherheit geben. Beide Werte lassen sich im Rechner unter den Feineinstellungen anpassen, sodass die Wirkung auf das Ergebnis sofort sichtbar wird.
