

Beamte finanzieren eine Immobilie zu denselben Zinsen und mit denselben Förderprogrammen wie alle anderen Käufer; ihr Vorteil liegt im Einkommen, denn Besoldung, Pension und Beihilfe sind gesetzlich geregelt und lassen sich über die gesamte Laufzeit vorausberechnen. Eine Vorschrift, die Beamten einen niedrigeren Zins oder einen höheren Kreditrahmen zusichert, gibt es nicht. Wie stark eine Bank den sicheren Status gewichtet, entscheidet sie selbst.
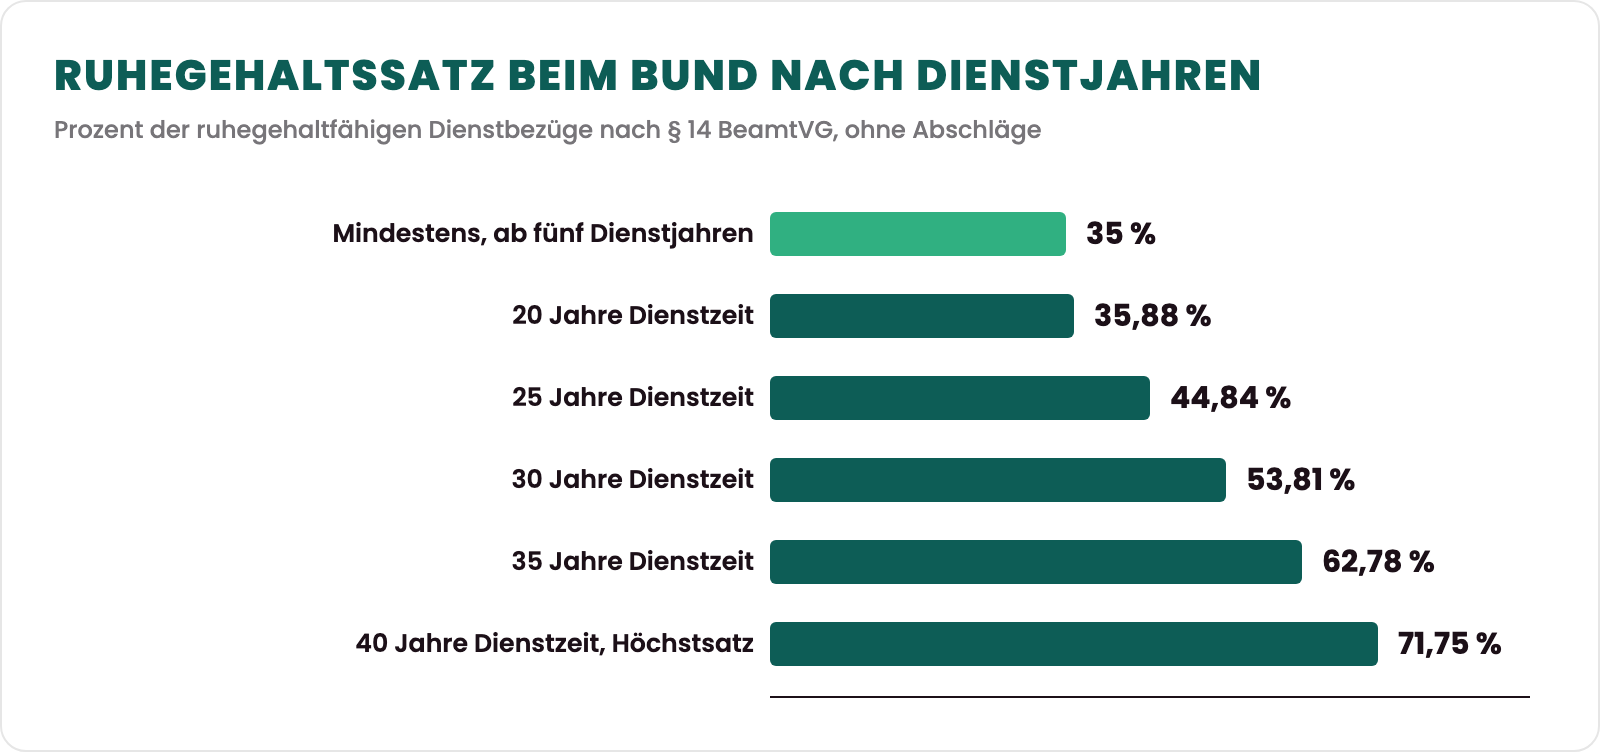
Wie weit der Vorteil trägt, hängt vom Status ab. Für Beamte auf Lebenszeit ist er am größten, während das Gesetz Beamte auf Probe und auf Widerruf in deutlich mehr Fällen entlassen lässt. Reicht die Finanzierung in den Ruhestand, rechnet die Bank zusätzlich mit dem Ruhegehalt, das beim Bund höchstens 71,75 Prozent der ruhegehaltfähigen Dienstbezüge beträgt.
Die Angaben in diesem Beitrag stammen aus den Gesetzen des Bundes, den Programmunterlagen der KfW und unserem wöchentlichen Zinsupdate; die Quellen stehen am Ende. Für Beamte der Länder gelten eigene Landesgesetze, deren Werte abweichen können.
Welche Vorteile haben Beamte bei der Baufinanzierung?
Der Vorteil ist die Planbarkeit des Einkommens. Vor jeder Zusage prüft die Bank, ob die Rate dauerhaft aus dem Einkommen bezahlt werden kann, und bei Beamten stehen die wichtigsten Größen dieser Rechnung im Gesetz:
- Die Besoldung ist gesetzlich festgelegt. Nach § 2 Absatz 1 BBesG wird die Besoldung der Beamten, Richter und Soldaten durch Gesetz geregelt. Zu ihr gehören unter anderem Grundgehalt, Familienzuschlag und Zulagen (§ 1 BBesG).
- Das Dienstverhältnis endet nur aus gesetzlich genannten Gründen. § 21 BeamtStG zählt sie abschließend auf: Entlassung, Verlust der Beamtenrechte, Entfernung aus dem Dienst nach den Disziplinargesetzen sowie Eintritt oder Versetzung in den Ruhestand. Eine Kündigung wie in einem Arbeitsvertrag kommt darin nicht vor.
- Die Pension ist berechenbar. Beim Bund steigt der Ruhegehaltssatz für jedes Jahr ruhegehaltfähiger Dienstzeit um 1,79375 Prozent und erreicht nach 40 Jahren den Höchstsatz von 71,75 Prozent (§ 14 BeamtVG).
- Die Beihilfe trägt einen Teil der Krankheitskosten. Beim Bund übernimmt sie für aktive Beamte 50 Prozent der beihilfefähigen Aufwendungen, bei zwei oder mehr berücksichtigungsfähigen Kindern 70 Prozent (§ 46 BBhV). Privat zu versichern ist nur der verbleibende Anteil.
Einen Anspruch auf bessere Konditionen begründet das nicht. Weder die Gesetze noch die Förderbedingungen der KfW enthalten eine Sonderregel für Beamte. Ob eine Bank dem sicheren Einkommen einen Zinsabschlag oder einen höheren Kreditrahmen einräumt, legt sie in ihrer eigenen Prüfung fest, weshalb wir für Beamte die Angebote mehrerer Banken nebeneinanderlegen, statt von einem pauschalen Beamtenrabatt auszugehen.
Wie hoch sind die Bauzinsen für Beamte?
Einen eigenen Zinssatz für Beamte gibt es nicht. Der Zins richtet sich nach dem Kapitalmarkt, nach der Beleihung, also dem Verhältnis des Darlehens zum Wert der Immobilie, und nach der Dauer der Zinsbindung. In unserem Zinsupdate vom 11.09.2026 lag der effektive Jahreszins bei zehn Jahren Zinsbindung zwischen 4,06 Prozent bei einer Beleihung bis 60 Prozent und 5,21 Prozent bei einer Beleihung über 100 Prozent.
| Beleihung | Effektiver Jahreszins, zehn Jahre Zinsbindung |
|---|---|
| bis 60 % | 4,06 % |
| 70 % | 4,16 % |
| 80 % | 4,26 % |
| 90 % | 4,48 % |
| 100 % | 4,71 % |
| über 100 % | 5,21 % |
Eigenkapital senkt damit vor allem den Zins. Eine Finanzierung über dem Wert der Immobilie kostet laut Zinsupdate je 100.000 Euro Darlehen rund 61 Euro mehr im Monat als eine mit 90 Prozent Beleihung, und bei 60 statt 90 Prozent sinkt die Rate um rund 35 Euro. Wie sich deine eigene Beleihung errechnet, zeigt der Beleihungsauslauf-Rechner (öffnet in neuem Tab).
Auch die Dauer der Zinsbindung kostet oder spart Geld:
| Zinsbindung | Effektiver Jahreszins bei 90 % Beleihung |
|---|---|
| 5 Jahre | 4,60 % |
| 10 Jahre | 4,48 % |
| 15 Jahre | 4,73 % |
| 20 Jahre | 4,85 % |
| 30 Jahre | 5,11 % |
15 Jahre lagen am 11.09.2026 rund 0,25 Prozentpunkte über zehn Jahren, 30 Jahre rund 0,63 Prozentpunkte. Wer bis zur Pension plant, sichert mit einer langen Bindung den Zins für einen größeren Teil der Laufzeit. Die Werte gelten für sehr gute persönliche Voraussetzungen und sind kein Angebot; den aktuellen Stand veröffentlichen wir jede Woche unter Aktuelle Bauzinsen (öffnet in neuem Tab).
Wie viel Kredit bekomme ich als Beamter?
Wie viel Kredit du bekommst, ergibt sich aus der Rate, die dein Haushalt nach allen festen Ausgaben dauerhaft tragen kann, und aus dem Zins. Die Darlehenssumme lässt sich aus der Rate zurückrechnen: Monatsrate mal zwölf, geteilt durch die Summe aus Zins und anfänglicher Tilgung. Bei einer Rate von 1.500 Euro im Monat und 4,48 Prozent Zins ergibt sich:
| Anfängliche Tilgung | Darlehen | Schuldenfrei nach |
|---|---|---|
| 2 % | rund 278.000 € | rund 26 Jahren |
| 3 % | rund 241.000 € | rund 20 Jahren |
Gerechnet ist mit dem Zins für zehn Jahre Zinsbindung bei 90 Prozent Beleihung vom 11.09.2026 und, für die Dauer, mit einem gleichbleibenden Zins nach Ablauf der Bindung. Ein Prozentpunkt mehr Tilgung verringert die Darlehenssumme bei gleicher Rate um rund 37.000 Euro, macht dich dafür aber rund sechs Jahre früher schuldenfrei. Die Zahlen sind Beispielrechnungen, keine Zusage.
Welche Rate tragbar ist, ermittelt die Bank aus der Haushaltsrechnung: den Nettobezügen, abzüglich Lebenshaltung, Versicherungen und bestehender Kredite. Bei Beamten gehört der Beitrag zur privaten Krankenversicherung für den Teil dazu, den die Beihilfe nicht trägt. Mit dem Budgetrechner (öffnet in neuem Tab) rechnest du das mit deinem Nettoeinkommen und deinem Eigenkapital durch.
Von welchem Grundgehalt du ausgehen kannst, zeigt die Besoldungstabelle deines Dienstherrn. Für Beamte des Bundes gilt am 17.09.2026 weiterhin die Tabelle, die nach Anlage IV BBesG seit dem 1. März 2024 gültig ist. Die amtlichen Tabellen für Hessen haben wir auf der Seite zur Baufinanzierung für Beamte in Hessen (öffnet in neuem Tab) zusammengestellt.
Was gilt für Beamte auf Probe und auf Widerruf?
Für Beamte auf Probe und auf Widerruf ist der Vorteil kleiner, da das Gesetz eine Entlassung in mehr Fällen erlaubt als bei Beamten auf Lebenszeit. Für die Bank zählt deshalb die Form des Beamtenverhältnisses.
Beamte auf Lebenszeit
Das Beamtenverhältnis auf Lebenszeit bildet nach § 4 BeamtStG die Regel. Es endet nur aus den Gründen des § 21 BeamtStG, sodass die Vorteile aus dem ersten Abschnitt hier uneingeschränkt gelten.
Beamte auf Probe
Die Probezeit dient der Bewährung vor der Ernennung auf Lebenszeit. Beim Bund dauert sie grundsätzlich drei Jahre und mindestens ein Jahr (§ 37 BLV, neu erlassen am 11. März 2026), in den Ländern nach § 10 BeamtStG zwischen sechs Monaten und fünf Jahren. Spätestens nach fünf Jahren ist ein Beamtenverhältnis auf Probe beim Bund in eines auf Lebenszeit umzuwandeln, wenn die Voraussetzungen erfüllt sind (§ 11 BBG).
Beamte auf Probe können nach § 23 Absatz 3 BeamtStG entlassen werden, wenn sie sich in der Probezeit nicht bewährt haben. Ob und zu welchen Bedingungen eine Bank in dieser Phase finanziert, entscheidet sie im Einzelfall. Ein Vergleich mehrerer Banken zeigt daher, ob der Kauf bis zur Ernennung auf Lebenszeit warten muss.
Beamte auf Widerruf
Beamte auf Widerruf, in der Regel Anwärter im Vorbereitungsdienst, können nach § 23 Absatz 4 BeamtStG jederzeit entlassen werden. Für eine Baufinanzierung ist dieser Status allein deshalb die schwächste Grundlage, weil die Besoldung nicht für die Laufzeit des Kredits gesichert ist.
Was passiert mit der Finanzierung im Ruhestand?
Läuft das Darlehen über den Beginn des Ruhestands hinaus, muss die Rate auch aus dem Ruhegehalt bezahlbar sein. Maßgeblich sind die ruhegehaltfähigen Dienstbezüge, also vor allem Grundgehalt, Familienzuschlag der Stufe 1 und die als ruhegehaltfähig bezeichneten Zulagen (§ 5 BeamtVG), nicht das gesamte letzte Einkommen.
Wann der Ruhestand beginnt
Beamte des Bundes erreichen die Regelaltersgrenze in der Regel mit 67 Jahren (§ 51 BBG); für einzelne Gruppen gelten besondere Altersgrenzen, und die Länder regeln das in eigenen Gesetzen. Wer mit 35 Jahren finanziert, hat bis dahin 32 Jahre. Bei 4,48 Prozent Zins und 2 Prozent Tilgung wäre das Darlehen bei gleichbleibendem Zins nach rund 26 Jahren getilgt, mit 1,5 Prozent Tilgung nach rund 31 Jahren. Mit dem Tilgungsrechner (öffnet in neuem Tab) findest du die Tilgung, die zu deinem Ruhestand passt.
Wie hoch das Ruhegehalt ausfällt
Nach 30 Jahren ruhegehaltfähiger Dienstzeit ergibt sich beim Bund rechnerisch ein Ruhegehaltssatz von 53,81 Prozent, nach 40 Jahren der Höchstsatz von 71,75 Prozent. Im Ruhestand steigt zugleich der Beihilfe-Bemessungssatz beim Bund auf 70 Prozent, sodass privat nur noch 30 Prozent der beihilfefähigen Aufwendungen zu versichern sind.
Die Versorgungsauskunft beantragen
Welches Ruhegehalt dich erwartet, erfährst du auf Antrag. Nach § 49 Absatz 10 BeamtVG erteilt die zuständige Dienstbehörde auf schriftlichen oder elektronischen Antrag eine Auskunft zum Anspruch auf Versorgungsbezüge, nach der Sach- und Rechtslage am Tag der Auskunft. Reicht die geplante Finanzierung in den Ruhestand, gehört diese Auskunft zu den ersten Unterlagen, die du beantragst.
Welche Risiken sollten Beamte vor dem Kauf einplanen?
Drei Ereignisse können eine Finanzierung über 20 oder 30 Jahre berühren, obwohl der Status sicher ist: eine Dienstunfähigkeit, eine Versetzung und Zeiten in Teilzeit.
Dienstunfähigkeit
Wer als Beamter auf Lebenszeit dauerhaft dienstunfähig wird, wird in den Ruhestand versetzt (§ 26 BeamtStG). Ein Ruhegehalt gibt es beim Bund jedoch erst nach mindestens fünf Jahren Dienstzeit, es sei denn, die Dienstunfähigkeit geht auf den Dienst zurück (§ 4 BeamtVG); ist diese Wartezeit nicht erfüllt, sind Beamte nach § 23 Absatz 1 BeamtStG zu entlassen.
Nach der Wartezeit beträgt das Ruhegehalt mindestens 35 Prozent der ruhegehaltfähigen Dienstbezüge oder, wenn das günstiger ist, 65 Prozent der ruhegehaltfähigen Dienstbezüge aus der Endstufe der Besoldungsgruppe A 4 (§ 14 Absatz 4 BeamtVG). Tritt der Ruhestand wegen einer Dienstunfähigkeit ein, die nicht auf einem Dienstunfall beruht, vermindert sich das Ruhegehalt für jedes Jahr vor dem 65. Geburtstag um 3,6 Prozent, höchstens um 10,8 Prozent (§ 14 Absatz 3 BeamtVG). Wie groß in deinem Fall die Lücke zwischen Ruhegehalt und Rate wäre, zeigt die Versorgungsauskunft. Ob die Rate dann noch tragbar ist, gehört vor dem Kauf in die Rechnung; gegen die Lücke lässt sich privat vorsorgen.
Versetzung
Eine Versetzung zu einem Dienstherrn in einem anderen Land oder zum Bund ist nach § 15 BeamtStG auch ohne deine Zustimmung zulässig, wenn das neue Amt mindestens dasselbe Grundgehalt hat. Liegt der neue Dienstort weit entfernt, stellt sich die Frage, ob du die Immobilie vermietest oder verkaufst.
Verkaufst du während der Zinsbindung, kannst du das Darlehen nach § 500 Absatz 2 BGB vorzeitig zurückzahlen (bei Verträgen vor dem 21. März 2016: Kündigung nach § 490 Absatz 2 BGB), musst der Bank jedoch den Schaden ersetzen, die Vorfälligkeitsentschädigung (öffnet in neuem Tab). Zehn Jahre nach der vollständigen Auszahlung gilt dagegen das gesetzliche Kündigungsrecht aus § 489 Absatz 1 Nummer 2 BGB: Du kannst dann mit einer Frist von sechs Monaten kündigen, auch wenn die Zinsbindung länger läuft.
Teilzeit und Elternzeit
Bei Teilzeit sinkt die Besoldung im gleichen Verhältnis wie die Arbeitszeit (§ 6 BBesG). Wer eine Familienphase in Teilzeit plant, rechnet die Rate deshalb vor dem Kauf mit den geringeren Bezügen durch. Während der Elternzeit steigt der Beihilfe-Bemessungssatz beim Bund auf 70 Prozent.
Welche Förderung gibt es für Beamte beim Hauskauf?
Beamte können dieselben Förderprogramme nutzen wie alle Käufer. Die Programme der KfW enthalten keine Sonderregel für Beamte, weder als Vorteil noch als Einschränkung. Zwei kleine Bausteine gelten ausdrücklich auch für Beamte: die Arbeitnehmer-Sparzulage und die Wohnungsbauprämie.
KfW-Programme für Kauf und Bau
- Wohneigentumsprogramm (124): bis zu 100.000 Euro je Vorhaben für den Kauf oder Bau einer selbstgenutzten Immobilie, bis 35 Jahre Laufzeit und bis zehn Jahre Zinsbindung. Mitfinanziert werden auch Nebenkosten wie Notar, Makler und Grunderwerbsteuer. Seit dem 17.09.2026 liegt der Sollzins bei zehn Jahren Zinsbindung und bis 25 Jahren Laufzeit bei 4,55 Prozent (4,65 Prozent effektiv).
- Wohneigentum für Familien, Neubau (300): für Familien mit mindestens einem Kind unter 18 Jahren, die klimafreundlich bauen oder einen solchen Neubau bis ein Jahr nach der Bauabnahme kaufen. Das zu versteuernde Haushaltseinkommen darf bei einem Kind 90.000 Euro betragen, plus 10.000 Euro für jedes weitere Kind. Der Kredit reicht bei ein oder zwei Kindern bis 170.000 Euro, mit dem Qualitätssiegel Nachhaltiges Gebäude bis 220.000 Euro, und der Zinssatz lag am 17.09.2026 je nach Laufzeit zwischen 0,01 und 1,00 Prozent. Details stehen im Beitrag zu KfW 300 (öffnet in neuem Tab).
- Wohneigentum für Familien, Bestandserwerb (308): für Familien, die eine bestehende Immobilie kaufen und auf den Standard Effizienzhaus 85 Erneuerbare-Energien sanieren. Die Einkommensgrenzen sind dieselben, der Kredit reicht je nach Kinderzahl bis 140.000, 160.000 oder 180.000 Euro. Beantragt wird er laut KfW vor dem Kauf.
Die KfW legt den Zins jeweils am Tag der Zusage fest. Einen Überblick über weitere Programme gibt die Seite zu den Förderungen (öffnet in neuem Tab); die Länder fördern zusätzlich über ihre eigenen Förderbanken, mit eigenen Bedingungen.
Arbeitnehmer-Sparzulage und Wohnungsbauprämie
Das Fünfte Vermögensbildungsgesetz gilt nach § 1 Absatz 4 5. VermBG ausdrücklich auch für Beamte, Richter, Berufssoldaten und Soldaten auf Zeit, und die vermögenswirksamen Leistungen gehören bei Beamten zur Besoldung (§ 1 Absatz 3 BBesG). Fließen sie in einen Bausparvertrag, gibt es 9 Prozent Arbeitnehmer-Sparzulage auf bis zu 470 Euro im Jahr, sofern das Einkommen 40.000 Euro nicht übersteigt, bei Zusammenveranlagung 80.000 Euro (§ 13 5. VermBG).
Die Wohnungsbauprämie beträgt 10 Prozent auf bis zu 700 Euro Sparleistung im Jahr, für Ehegatten auf bis zu 1.400 Euro (§ 3 WoPG). Voraussetzung ist ein zu versteuerndes Einkommen von höchstens 35.000 Euro, bei Ehegatten 70.000 Euro (§ 2a WoPG). Die Sparzulage bringt damit höchstens 42,30 Euro im Jahr, die Prämie höchstens 70 Euro, für Ehegatten 140 Euro. Für die Finanzierung sind beide ein kleiner Baustein und kein Ersatz für Eigenkapital.
Wohnungsfürsorge des Bundes
Die Wohnungsfürsorge des Bundes ist ein Mietangebot, keine Kaufförderung. Die Bundesanstalt für Immobilienaufgaben vermietet Wohnungen an mehr als 500 Standorten. Sie darf die Miete an der unteren Grenze des örtlichen Mietspiegels ansetzen, und für die Kaltmiete gilt grundsätzlich eine Obergrenze von 12 Euro je Quadratmeter. Freie Wohnungen stehen Wohnungsfürsorgeberechtigten vier Wochen lang exklusiv zur Verfügung. Für die Zeit des Ansparens kann eine solche Wohnung die Miete senken; den Kauf finanziert sie nicht.
Welche Unterlagen brauchen Beamte für die Baufinanzierung?
Statt eines Arbeitsvertrags weisen Beamte ihren Status mit der Ernennungsurkunde nach und ihr Einkommen mit den Bezügemitteilungen. Reicht die Finanzierung in den Ruhestand, kommt die Versorgungsauskunft hinzu.
- Ernennungsurkunde: Die Ernennung erfolgt durch Aushändigung einer Ernennungsurkunde (§ 8 BeamtStG); sie belegt, ob du auf Lebenszeit, auf Probe oder auf Widerruf verbeamtet bist.
- Bezügemitteilungen deiner Bezügestelle als Einkommensnachweis.
- Versorgungsauskunft nach § 49 Absatz 10 BeamtVG, wenn die Laufzeit in den Ruhestand reicht.
- Beitrag zur privaten Krankenversicherung für die Haushaltsrechnung.
- Wie bei jeder Baufinanzierung: Ausweis, Nachweis über das Eigenkapital und die Unterlagen zur Immobilie.
Der Weg zur Finanzierung in sechs Schritten:
- Status und Bezüge klären. Ernennungsurkunde und aktuelle Bezügemitteilungen bereitlegen.
- Versorgungsauskunft beantragen, wenn die Finanzierung über den Beginn des Ruhestands hinausläuft.
- Budget rechnen. Tragbare Rate, Eigenkapital und Kaufnebenkosten (öffnet in neuem Tab) zusammen betrachten.
- Förderung prüfen. KfW-Programme und die Förderbank deines Landes; den KfW-Kredit beantragst du über deine Bank.
- Angebote vergleichen. Mehrere Banken nebeneinanderlegen, da jede den Beamtenstatus selbst bewertet.
- Kaufvertrag unterschreiben, sobald die Finanzierungszusage vorliegt.
Hinweis
Dieser Beitrag ist eine allgemeine Information auf Grundlage der Bundesgesetze, der Programmunterlagen der KfW und unseres Zinsupdates und keine Rechts- oder Steuerberatung. Für Beamte der Länder gelten eigene Besoldungs-, Versorgungs- und Beihilferegeln. Die Euro-Beträge sind Beispielrechnungen mit den genannten Annahmen und keine Zusagen.
Vergütungshinweis: Für dich ist unsere Beratung kostenlos. Wir werden von der Bank vergütet, bei der die Finanzierung zustande kommt.
Wie wir dabei helfen
Wir vergleichen für deinen Fall die Konditionen von über 600 Banken und rechnen die Finanzierung so, dass sie zu deinem Status und zu deinem Ruhestand passt. Wir sind unabhängige Immobiliardarlehensvermittler nach § 34i GewO. Die Beratung ist für dich kostenlos, bezahlt wird sie von der Bank. Schick uns deine Eckdaten über die Beratungsanfrage, wir melden uns innerhalb von 24 Stunden.