

Kurz erklärt: Wer in Kassel ein Mehrfamilienhaus finanzieren will, braucht in der Regel 10 bis 20 Prozent Eigenkapital plus die Kaufnebenkosten. Die Bank bewertet das Objekt über das Ertragswertverfahren, prüft also, ob die Mieten Zins, Tilgung und Bewirtschaftung tragen. 2024 wurden in Kassel 102 Mehrfamilienhäuser zu einem Durchschnittspreis von rund 868.000 Euro verkauft (Quelle: Gutachterausschuss für den Bereich der documenta Stadt Kassel, Immobilienmarktbericht 2025). Über den Erfolg entscheiden Nettomietrendite und Cashflow, nicht die Bruttomietrendite.
Warum ein Mehrfamilienhaus finanzieren in Kassel?
In Kassel ein Mehrfamilienhaus finanzieren und zu kaufen lohnt sich vor allem wegen der stabilen Mietnachfrage. Kassel ist mit 207.863 Einwohnern das Oberzentrum Nordhessens und wächst seit 2015 im Schnitt um 0,5 Prozent pro Jahr (Quelle: Stadt Kassel, Melderegister, Stand 31.12.2024). Hinter dieser Zahl steckt das, was ein Mehrfamilienhaus als Kapitalanlage trägt: dauerhafte Mietnachfrage.
- Stabile Nachfrage: Universität und Kunsthochschule Kassel, die documenta und große Arbeitgeber in und um Kassel sorgen für einen breiten Mietermix aus Studierenden, Beschäftigten und Familien.
- Moderate Kaufpreise: Im Vergleich zu Frankfurt oder anderen hessischen Großstädten sind die Preise und Bodenrichtwerte in Kassel deutlich niedriger. Das verbessert die erreichbare Mietrendite.
- Großes Einzugsgebiet: Im Einzugsgebiet der Stadt leben rund 1,202 Millionen Menschen. Kassel ist Arbeits- und Versorgungszentrum für die ganze Region.
Damit ist Kassel ein Standort, an dem sich ein Mehrfamilienhaus über die Mieteinnahmen tragen kann, wenn Kaufpreis, Lage und Zustand stimmen.
Der Kasseler Markt für Mehrfamilienhäuser in Zahlen

Anders als bei vielen überregionalen Ratgebern musst du in Kassel nicht raten. Der Gutachterausschuss für den Bereich der documenta Stadt Kassel veröffentlicht jährlich amtliche Zahlen aus den notariellen Kaufverträgen. Das sind die wichtigsten Werte für Mehrfamilienwohnhäuser:
| Jahr | Kauffälle Mehrfamilienhäuser | Ø Kaufpreis |
|---|---|---|
| 2022 | 96 | 663.275 € |
| 2023 | 71 | 623.479 € |
| 2024 | 102 | 868.329 € |
Quelle: Gutachterausschuss für den Bereich der documenta Stadt Kassel, Immobilienmarktbericht 2025.
Drei Dinge solltest du daraus mitnehmen:
- Die Nachfrage zieht wieder an. Nach einem Rückgang auf 71 Kauffälle 2023 wurden 2024 wieder 102 Mehrfamilienhäuser gehandelt.
- Die Preise steigen. Der Durchschnittspreis legte 2024 um rund 39 Prozent gegenüber dem Vorjahr zu, im Fünfjahresschnitt um rund 7,2 Prozent pro Jahr. Im Mittel der Jahre 2020 bis 2024 wechselten rund 87 Mehrfamilienhäuser pro Jahr zu durchschnittlich rund 700.000 Euro den Besitzer.
- Der Bestand ist groß. In Kassel gibt es 10.815 Mehrfamilienhäuser im Gebäudebestand. Der Markt ist also kein Nischenmarkt, sondern ein eigener, gut belegbarer Teilmarkt.
Diese amtliche Datenbasis hilft dir und der Bank, einen Kaufpreis realistisch einzuordnen.
Lagen: wo sich ein Mehrfamilienhaus in Kassel lohnt
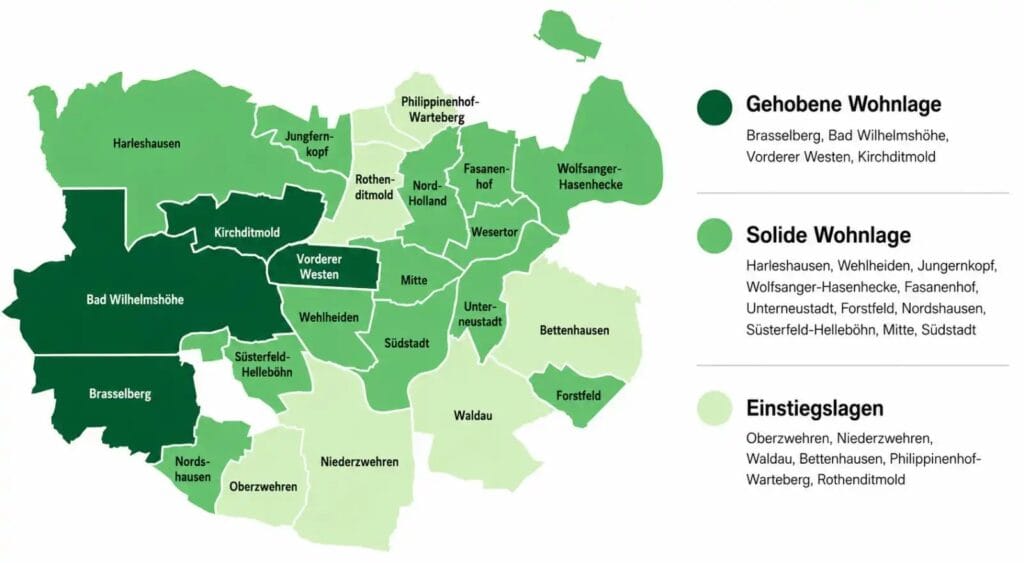
Die Rendite eines Mehrfamilienhauses entscheidet sich zu einem großen Teil über die Lage. In Kassel haben sich grob drei Muster herausgebildet:
- Gefragte Wohnlagen mit niedriger Rendite, aber stabiler Nachfrage: Vorderer Westen, Bad Wilhelmshöhe und Teile von Wehlheiden. Hier sind die Kaufpreise höher, dafür ist die Vermietbarkeit sehr gut.
- Solide Mittellagen: Kassel-Mitte, Kirchditmold, Niederzwehren und Süsterfeld. Ausgewogenes Verhältnis aus Kaufpreis und erzielbarer Miete.
- Einstiegslagen mit höherer Bruttorendite, aber mehr Aufwand: Rothenditmold, Nord-Holland, Bettenhausen und Waldau. Niedrigere Kaufpreise, dafür genauer auf Zustand und Mieterstruktur achten.
Den genauen Bodenrichtwert für eine konkrete Lage in Kassel kannst du kostenfrei online prüfen. Die hessische Verwaltung stellt die Bodenrichtwerte mit Stichtag 1. Januar 2026 über das System BORIS Hessen bereit (Quelle: Hessische Verwaltung für Bodenmanagement und Geoinformation, BORIS Hessen). Im hessischen Vergleich liegen die Kasseler Bodenrichtwerte am unteren Ende, was den Einstieg erleichtert.
Wie viel Eigenkapital brauchst du in Kassel?
Bei einem Mehrfamilienhaus als Renditeobjekt erwarten Banken in der Regel mehr Eigenkapital als beim Eigenheim. Üblich sind 10 bis 20 Prozent des Kaufpreises plus die Kaufnebenkosten. Diese Nebenkosten finanzieren Banken ungern mit, du solltest sie also aus eigenen Mitteln tragen können. In Hessen setzen sie sich so zusammen:
- Grunderwerbsteuer: 6,0 Prozent des Kaufpreises (Hessen).
- Notar und Grundbuch: rund 1,2 bis 1,5 Prozent.
- Maklerprovision: nur wenn ein Makler beteiligt ist, in Hessen üblicherweise geteilt zwischen Käufer und Verkäufer.
Bei einem durchschnittlichen Kasseler Mehrfamilienhaus von rund 700.000 Euro bedeutet das grob 55.000 bis 60.000 Euro Kaufnebenkosten, dazu 70.000 bis 140.000 Euro Eigenkapital auf den Kaufpreis. Je mehr Eigenkapital du einbringst, desto niedriger der Beleihungsauslauf und desto entspannter dein Cashflow. Ganz ohne Eigenkapital ist die Finanzierung eines Mehrfamilienhauses in Kassel kaum darstellbar.
So bewertet die Bank dein Kasseler Objekt
Bei einer selbst genutzten Immobilie schaut die Bank vor allem auf dein Einkommen. Bei einem Mehrfamilienhaus kommt die Wirtschaftlichkeit des Hauses dazu. Die Bank rechnet also doppelt.
- Deine Bonität: Einkommen, bestehende Verbindlichkeiten und Schufa. Bist du bereits Eigentümer weiterer Objekte, fließt deren Ergebnis mit ein.
- Die Ertragskraft: Anders als beim Eigenheim ermittelt die Bank den Wert eines Mehrfamilienhauses meist über das Ertragswertverfahren, also über die dauerhaft erzielbaren Mieteinnahmen. Sie setzt die Mieten oft mit einem Sicherheitsabschlag an, um Leerstand und Mietausfall abzudecken.
- Der Beleihungswert: Der Wert, den die Bank dem Objekt dauerhaft zuschreibt. Aus dem Verhältnis von Darlehen zu Beleihungswert ergibt sich der Beleihungsauslauf, und der beeinflusst deinen Zinssatz.
Für die Bewertung der Mieten ist der Kasseler Mietspiegel eine wichtige Grundlage. Wie tragfähig deine Kalkulation ist, hängt also direkt an realistischen, ortsüblichen Mietansätzen.
Rendite mit Kasseler Zahlen rechnen
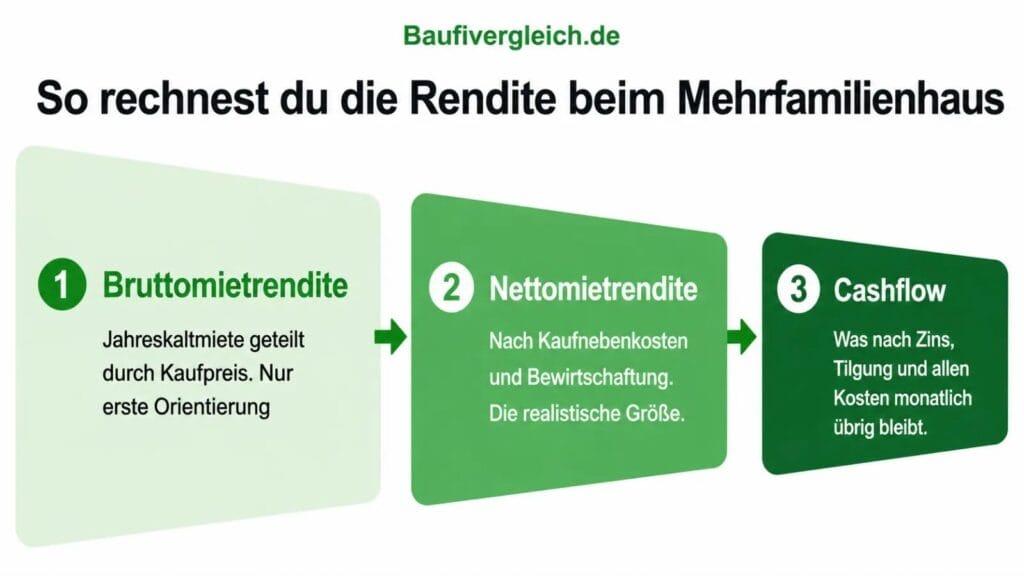
Viele Käufer schauen nur auf die Bruttomietrendite. Die ist schnell berechnet, sagt aber wenig über den tatsächlichen Ertrag aus. Diese drei Kennzahlen solltest du auseinanderhalten:
| Kennzahl | Aussage |
|---|---|
| Bruttomietrendite | Erste Orientierung |
| Nettomietrendite | Realistische Rendite |
| Cashflow | Monatlicher Überschuss |
Die Bruttomietrendite setzt die Jahreskaltmiete ins Verhältnis zum Kaufpreis. Bei einem Kasseler Mehrfamilienhaus für 750.000 Euro und 33.000 Euro Jahreskaltmiete ergibt das rund 4,4 Prozent. Damit sich ein Mehrfamilienhaus über die Mieteinnahmen trägt, sollte diese Bruttorendite spürbar über dem Bauzins liegen.
Die Nettomietrendite zieht Kaufnebenkosten und nicht umlagefähige Bewirtschaftungskosten wie Verwaltung, Instandhaltung und Rücklagen ab. Erst sie zeigt, was nach den regelmäßigen Ausgaben übrig bleibt.
Am Ende zählt der Cashflow: Was bleibt monatlich übrig, nachdem Zins, Tilgung und alle Kosten bezahlt sind? Ein positiver Cashflow bedeutet, dass sich das Mehrfamilienhaus über die Mieteinnahmen selbst trägt. Genau diese Rechnung interessiert die Bank, und sie sollte auch für dich der wichtigste Maßstab sein. Deinen tagesaktuellen Zins und deine Rate spielst du am besten direkt im Finanzierungsrechner (öffnet in neuem Tab) durch.
Finanzierung, Tilgung und Förderung
Der Kredit für ein Mehrfamilienhaus in Kassel läuft meist als Annuitätendarlehen mit gleichbleibender Rate. Bei Kapitalanlagen wird oft mit einer niedrigeren Anfangstilgung gearbeitet, um den Cashflow zu schonen. Das senkt die Rate, verlängert aber die Laufzeit und lässt nach Ablauf der Zinsbindung eine höhere Restschuld stehen. Achte deshalb auf die Möglichkeit von Sondertilgungen, mit denen du die Restschuld flexibel senken kannst.
Auch bei vermieteten Mehrfamilienhäusern gibt es Förderung, vor allem im energetischen Bereich. Die KfW fördert mit dem Wohngebäude-Kredit 261 die Sanierung zum Effizienzhaus mit bis zu 150.000 Euro Kredit pro Wohneinheit, dazu kommt ein Tilgungszuschuss von bis zu 40 Prozent je nach Effizienzhaus-Stufe und Bonus. Bei einem Mehrfamilienhaus mit mehreren Einheiten summiert sich dieser Rahmen entsprechend. Gerade bei den vielen Altbauten in Kassel lohnt sich die Prüfung dieser Programme vor dem Kauf.
Mieten und Mietspiegel in Kassel
Der Mietspiegel Kassel ist die offizielle Orientierung für die ortsübliche Miete und damit eine wichtige Grundlage deiner Finanzierung beim Mehrfamilienhaus. Die Stadt stellt ihn online bereit und ergänzt ihn um einen Mietrechner (Quelle: Stadt Kassel, Mietspiegel). Die ortsübliche Miete entscheidet darüber, ob deine Kalkulation aufgeht. Für deine Finanzierung sind daraus zwei Punkte wichtig:
- Realistisch ansetzen: Welche Miete du beim Mehrfamilienhaus in Kassel ansetzen kannst, orientiert sich am Mietspiegel Kassel, also an der ortsüblichen Vergleichsmiete. Kalkuliere am ortsüblichen Niveau, nicht an Wunschwerten, denn Banken rechnen ohnehin mit einem Sicherheitsabschlag.
- Mietpotenzial heben: Nach einer Modernisierung lässt sich die Miete im rechtlich zulässigen Rahmen anpassen. Das verbessert Ertrag und Beleihungswert, will aber sauber geplant sein.
So verbindest du die amtliche Datenbasis aus Immobilienmarktbericht und Mietspiegel zu einer belastbaren Kalkulation.
Mehrfamilienhaus im Umland von Kassel
Ein Mehrfamilienhaus im Umland von Kassel kann eine günstige Alternative zum Stadtgebiet sein. Rund um Kassel bildet der Zweckverband Raum Kassel mit den Umlandgemeinden Ahnatal, Baunatal, Calden, Fuldabrück, Fuldatal, Kaufungen, Lohfelden, Niestetal, Schauenburg und Vellmar einen eng verflochtenen Wohn- und Arbeitsraum mit rund 337.000 Menschen (Quelle: Gutachterausschuss documenta Stadt Kassel, Immobilienmarktbericht 2025).
Für Anleger heißt das: Im Umland von Kassel kannst du ein Mehrfamilienhaus häufig günstiger kaufen als in der Stadt Kassel, bei weiterhin guter Pendlernachfrage. Günstigere Einstiegspreise findest du zum Beispiel in Baunatal, Vellmar oder Lohfelden. Wie sich die Konditionen in der Region entwickeln und worauf du im Umland von Kassel achtest, liest du in unserem Überblick zur Baufinanzierung in Nordhessen (öffnet in neuem Tab).
Wie Baufivergleich.de dir in Kassel hilft
Wir sitzen in Kassel und finanzieren Mehrfamilienhäuser nicht vom Schreibtisch einer einzelnen Bank aus, sondern vergleichen für dich die Angebote vieler Banken. Gerade bei Renditeobjekten unterscheiden sich die Konditionen und die Bereitschaft, Mieteinnahmen anzusetzen, von Haus zu Haus deutlich.
- Lokale Marktkenntnis: Wir kennen die Kasseler Lagen, die ortsüblichen Mieten und die amtliche Datenbasis.
- Vergleich statt Einzelangebot: Statt einer Hausbank prüfen wir viele Banken in einem Schritt auf die für dein Objekt passende Finanzierung.
- Begleitung vor Ort: Von der ersten Kalkulation bis zur Finanzierungsbestätigung bleibst du mit einem festen Ansprechpartner in Kassel verbunden.
Einen Überblick über unser komplettes Angebot vor Ort findest du auf unseren Seiten zur Baufinanzierung in Kassel (öffnet in neuem Tab) und zu deinem Baufinanzierungsberater in Kassel (öffnet in neuem Tab).
Jetzt dein Mehrfamilienhaus in Kassel durchrechnen, kostenlos und unverbindlich mit Baufivergleich.de.
Über den Autor
Salomon Davin ist Baufinanzierungsberater und Geschäftsführer von Baufivergleich.de in Kassel. Als Diplom-Kaufmann mit §34i- und §34c-Lizenz und zertifizierter Immobilienverwalter (IHK) bringt er über 20 Jahre Erfahrung mit, davon 14 Jahre in der Baufinanzierung bei einer deutschen Großbank. Er ist selbst seit über 15 Jahren Vermieter und Eigentümer mehrerer Mehrfamilienhäuser in Kassel und Nordhessen mit über 100 Einheiten und kennt die Finanzierung von Renditeobjekten vor Ort aus eigener Praxis. Mehr zu seinem Werdegang und eine direkte Kontaktmöglichkeit findest du auf seinem Beraterprofil in Kassel (öffnet in neuem Tab).
Autor: Salomon Davin, Baufinanzierungsberater in Kassel