

Die Abschreibung ist einer der größten Steuervorteile, die eine vermietete Immobilie bietet. Wer bei einem älteren Gebäude nur den linearen Standardsatz von 2 Prozent ansetzt, nutzt diesen Vorteil häufig nicht voll aus. Mit einem Restnutzungsdauer-Gutachten kannst du die Abschreibung in vielen Fällen deutlich erhöhen und die Steuerlast während der Restnutzungsdauer spürbar senken. Wie die AfA funktioniert, wann sich ein Gutachten lohnt und was die jüngste Änderung der Verwaltungspraxis für dich bedeutet, liest du hier. Dieser Ratgeber ersetzt keine Steuerberatung, sondern bereitet dich auf das Gespräch mit deinem Steuerberater vor.
Kurz erklärt: Mit einem Restnutzungsdauer-Gutachten kannst du eine erhöhte Abschreibung deiner vermieteten Immobilie geltend machen. Das Gutachten weist eine kürzere tatsächliche Nutzungsdauer nach, sodass du nach § 7 Absatz 4 Satz 2 EStG einen höheren AfA-Satz ansetzen darfst, zum Beispiel 4 statt 2 Prozent pro Jahr. Das verdoppelt die jährliche Abschreibung und damit auch die Steuerersparnis daraus, solange die Restnutzungsdauer läuft.
Was die AfA für Kapitalanleger bedeutet
Die Absetzung für Abnutzung, kurz AfA, verteilt die Anschaffungskosten deiner Immobilie über die Jahre und mindert deine zu versteuernden Mieteinkünfte. Drei Punkte sind dabei wichtig:
- Nur der Gebäudeanteil zählt. Der Boden nutzt sich nicht ab und wird nicht abgeschrieben, weshalb du den Kaufpreis in einen Boden- und einen Gebäudeanteil aufteilst. Je höher der Gebäudeanteil, desto höher die jährliche AfA.
- Nur bei Vermietung. Die AfA wirkt steuerlich nur, wenn du die Immobilie vermietest und damit Einkünfte erzielst (§ 21 EStG). Bei reiner Selbstnutzung gibt es keine AfA.
- Die AfA ist Werbungskosten. Zusammen mit Schuldzinsen und laufenden Kosten senkt sie dein zu versteuerndes Einkommen, ohne dass dafür Geld von deinem Konto abfließt. Deshalb ist sie ein wichtiger Hebel für deine Rendite nach Steuern.
Wie sich die Steuerersparnis auf deinen Cashflow auswirkt, solltest du in die Gesamtkalkulation deiner Kapitalanlage einbeziehen. Eine erste Werteinschätzung deines Objekts bekommst du mit unserer kostenlosen Immobilienbewertung (öffnet in neuem Tab).
Die gesetzlichen AfA-Sätze
Standardmäßig schreibst du ein vermietetes Wohngebäude linear ab, also mit einem festen Prozentsatz pro Jahr. Die Sätze richten sich nach dem Fertigstellungsjahr:
| Fertigstellung des Gebäudes | Linearer AfA-Satz | Unterstellte Nutzungsdauer |
|---|---|---|
| nach dem 31.12.2022 | 3,0 % | rund 33 Jahre |
| 1925 bis 2022 | 2,0 % | 50 Jahre |
| vor 1925 | 2,5 % | 40 Jahre |
Die Sätze stehen in § 7 Absatz 4 EStG.
Diese Sätze gelten auch für vermietete Eigentumswohnungen und Teileigentum (§ 7 Absatz 5b EStG). Für Gebäude aus den Baujahren 1925 bis 2022 gelten damit 2 Prozent pro Jahr, also eine unterstellte Nutzungsdauer von 50 Jahren. An dieser Stelle setzt die erhöhte Abschreibung an.
Erhöhte Abschreibung über die kürzere Nutzungsdauer
Das Gesetz erlaubt ausdrücklich eine höhere Abschreibung, wenn die tatsächliche Nutzungsdauer deines Gebäudes kürzer ist als die unterstellte. Nach § 7 Absatz 4 Satz 2 EStG darfst du die der tatsächlichen Nutzungsdauer entsprechende AfA ansetzen, wenn sie unter den gesetzlichen Schwellen liegt:
- unter 33 Jahre bei Gebäuden mit 3-Prozent-Satz,
- unter 50 Jahre bei Gebäuden der Baujahre 1925 bis 2022,
- unter 40 Jahre bei Gebäuden vor 1925.
Weist ein Gutachten für ein Mietshaus aus den 1960er Jahren statt der unterstellten 50 Jahre nur noch eine Restnutzungsdauer von 25 Jahren nach, ergibt sich eine AfA von 100 geteilt durch 25, also 4 Prozent pro Jahr. Die jährliche Abschreibung verdoppelt sich damit gegenüber dem Standardsatz von 2 Prozent. Über die ersten Jahre der Vermietung kann das deine Steuerlast erheblich senken.
Was ist ein Restnutzungsdauer-Gutachten?
Ein Restnutzungsdauer-Gutachten ist ein Sachverständigengutachten, das die verbleibende wirtschaftliche Nutzungsdauer deines Gebäudes ermittelt und für das Finanzamt nachvollziehbar begründet. Wichtig sind dabei drei Dinge:
- Wer es erstellt. Sinnvoll ist ein öffentlich bestellter und vereidigter oder ein nach DIN EN ISO/IEC 17024 zertifizierter Immobiliensachverständiger. Je qualifizierter der Gutachter, desto belastbarer das Gutachten gegenüber dem Finanzamt.
- Wie gerechnet wird. Üblich ist das Modell der Immobilienwertermittlungsverordnung (ImmoWertV). Es geht bei Wohngebäuden von einer Gesamtnutzungsdauer aus und zieht das Alter ab, berücksichtigt aber auch Modernisierungen, die die Restnutzungsdauer verlängern, sowie Mängel, die sie verkürzen.
- Was es bewirkt. Fällt die ermittelte Restnutzungsdauer unter die gesetzliche Schwelle, kannst du den höheren AfA-Satz ansetzen. Das Gutachten ist der Nachweis, den du dem Finanzamt dafür vorlegst.
Eine kürzere Nutzungsdauer kommt vor allem bei älteren, wenig modernisierten Gebäuden und bei besonderer Bauweise infrage, außerdem dann, wenn ein Abriss so konkret vorbereitet ist, dass eine weitere Nutzung praktisch ausgeschlossen ist. Bei einem neuwertigen, frisch sanierten Objekt bringt ein Gutachten dagegen oft nichts.
Rechenbeispiel für ein Kasseler Objekt
Ein Beispiel zeigt den Hebel. Die Zahlen sind illustrativ:
| Schritt im Beispiel | Wert |
|---|---|
| Mehrfamilienhaus in Kassel, Baujahr 1965 | Kaufpreis 600.000 € |
| Gebäudeanteil (rund 75 %, ohne Kaufnebenkosten) | 450.000 € |
| Standard-AfA 2,0 % (50 Jahre) | 9.000 €/Jahr |
| Restnutzungsdauer laut Gutachten | 25 Jahre |
| Erhöhte AfA 4,0 % (100 geteilt durch 25) | 18.000 €/Jahr |
| Zusätzliche Abschreibung pro Jahr | 9.000 € |
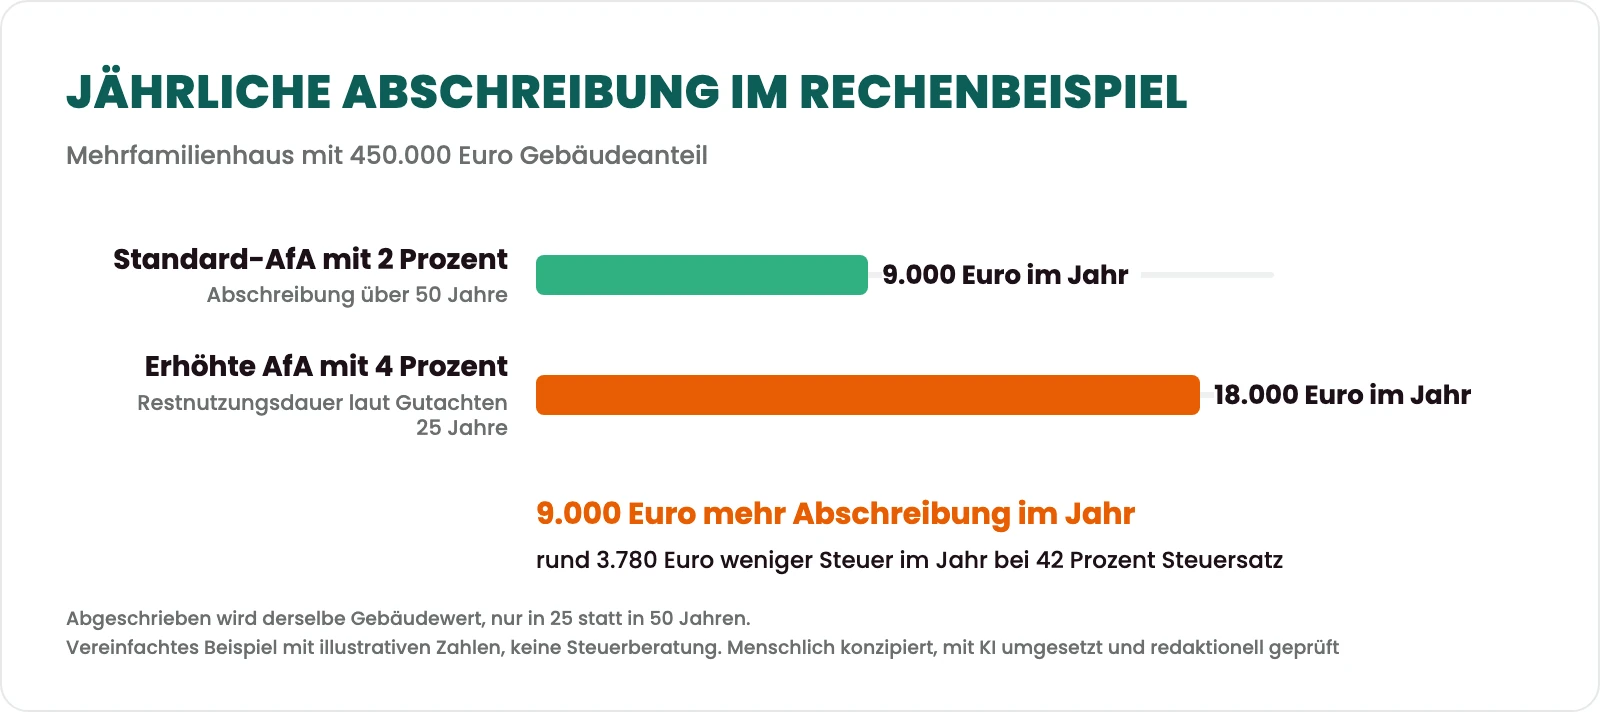
Bei einem persönlichen Steuersatz von 42 Prozent bringt die zusätzliche Abschreibung von 9.000 Euro rund 3.780 Euro Steuerersparnis pro Jahr, solange die Restnutzungsdauer läuft. Insgesamt schreibst du dabei denselben Gebäudewert ab, jedoch in 25 statt in 50 Jahren; danach endet die Abschreibung für das Gebäude. Dem stehen die einmaligen Kosten für das Gutachten gegenüber. Ob sich der höhere Satz rechnet, hängt also vom Gebäudeanteil, vom Baujahr und von deinem Steuersatz ab. Deine Rate und deinen Cashflow rechnest du parallel im Finanzierungsrechner (öffnet in neuem Tab) und im Tilgungsrechner (öffnet in neuem Tab) durch.
Aktuelle Rechtslage 2026: Rechtsprechung, Finanzverwaltung und Bundesrat
Die Möglichkeit der kürzeren Nutzungsdauer steht seit jeher im Gesetz, war in der Praxis aber umstritten. Vier Punkte solltest du kennen:
- Der Bundesfinanzhof stärkt die Anleger. Nach dem Urteil vom 28. Juli 2021 (Aktenzeichen IX R 25/19) darf sich der Steuerpflichtige jeder geeigneten Darlegungsmethode bedienen, um eine kürzere Nutzungsdauer nachzuweisen. Ein teures Bausubstanzgutachten ist nicht zwingend. Das Gericht hat diese Linie mit dem Urteil vom 23. Januar 2024 (Aktenzeichen IX R 14/23) bestätigt und dabei klargestellt, dass der bloße Verweis auf die Modellwerte der Immobilienwertermittlungsverordnung nicht genügt.
- Die Finanzverwaltung hatte den Nachweis eingeschränkt. Mit dem BMF-Schreiben vom 22. Februar 2023 hatte das Bundesfinanzministerium strengere Anforderungen an den Nachweis gestellt.
- Dieses Schreiben ist aufgehoben. Am 1. Dezember 2025 hat das Bundesministerium der Finanzen das Schreiben vom 22. Februar 2023 aufgehoben (Quelle: BMF-Schreiben vom 1. Dezember 2025, bundesfinanzministerium.de). Damit gelten für den Nachweis wieder das Gesetz und die Rechtsprechung des Bundesfinanzhofs.
- Der Bundesrat möchte die Regel einschränken. In seiner Stellungnahme zum Entwurf des Jahressteuergesetzes 2026 hat der Bundesrat am 25. September 2026 vorgeschlagen, eine kürzere Nutzungsdauer nur noch anzuerkennen, wenn das Gebäude sie bereits im Zeitpunkt seiner Fertigstellung hatte (Quelle: Bundesrat, Drucksache 447/26 (Beschluss)). Für ältere Gebäude, die nicht von vornherein auf eine kürzere Nutzung angelegt sind, wäre der Weg über das Gutachten damit verschlossen. Die Bundesregierung hat erklärt, den Vorschlag zu prüfen; beschlossen ist bisher nichts (Quelle: Deutscher Bundestag, Drucksache 21/8283).
Weil sich die Verwaltungspraxis Ende 2025 geändert hat und der Gesetzgeber eine Einschränkung prüft, ist der aktuelle Stand für dich besonders wichtig. Lass dich vor dem Gutachten von deinem Steuerberater zur konkreten Vorgehensweise beraten, damit der Nachweis beim Finanzamt anerkannt wird.
Warum sich das Thema in Kassel besonders lohnt
In Kassel ist die erhöhte Abschreibung oft mehr als ein theoretischer Vorteil, weil ein großer Teil der verkauften Eigentumswohnungen in älteren Gebäuden liegt. Der Gutachterausschuss der Stadt Kassel weist die meisten Eigentumswohnungs-Verkäufe in den Baujahresepochen 1950 bis 1977 und 1991 bis 2019 aus, Bestandswohnungen lagen 2025 im Mittel bei rund 2.530 Euro pro Quadratmeter (Quelle: Gutachterausschuss für den Bereich der Stadt Kassel, Immobilienmarktbericht 2026).
Bei solchen Bestandsobjekten liegt die tatsächliche Restnutzungsdauer häufig unter der gesetzlichen Annahme von 50 Jahren. Der Gutachterausschuss arbeitet in seinen eigenen Wertermittlungsmodellen ohnehin mit Restnutzungsdauern, die je nach Objektart und Zustand deutlich unter den steuerlichen Standardwerten liegen können. Gerade bei einem Kasseler Altbau oder einem unsanierten Mehrfamilienhaus aus den Nachkriegsjahrzehnten kann sich ein Restnutzungsdauer-Gutachten daher lohnen. Wenn du eine ältere Bestandsimmobilie (öffnet in neuem Tab) kaufst, besprichst du die Restnutzungsdauer am besten schon vor dem Kauf mit deinem Steuerberater, weil sie deine Rendite nach Steuern mitbestimmt.
Tipp: In unseren Kurzvideos erklären wir typische Anleger- und Finanzierungsfragen. Auf unserem YouTube-Kanal findest du Shorts, die jeweils nur wenige Minuten dauern.
Weitere Wege zu höherer Abschreibung
Die kürzere Nutzungsdauer ist der wichtigste Hebel für Bestandsobjekte. Für Neubauten gibt es zwei weitere Möglichkeiten, die du mit deinem Steuerberater prüfen solltest:
- Degressive AfA für neue Wohngebäude (§ 7 Absatz 5a EStG): Für bestimmte neu gebaute Mietwohngebäude ist befristet eine fallende Abschreibung möglich, die in den ersten Jahren höher ausfällt als die lineare. Die genauen Sätze und Fristen sind an enge Voraussetzungen geknüpft.
- Sonderabschreibung für den Mietwohnungsneubau (§ 7b EStG): Unter bestimmten Bedingungen, etwa bei Baukosten- und Effizienzgrenzen, gibt es im Jahr der Anschaffung oder Herstellung und in den folgenden drei Jahren zusätzlich zur linearen oder degressiven AfA eine Sonderabschreibung von bis zu 5 Prozent jährlich (Quelle: § 7b EStG, gesetze-im-internet.de).
Diese beiden Wege zielen auf den Neubau, die kürzere Nutzungsdauer dagegen auf ältere Gebäude. Die degressive AfA tritt an die Stelle der linearen AfA, die Sonderabschreibung nach § 7b kommt zur AfA hinzu. Welcher Weg für dein Vorhaben passt, klärst du im Einzelfall mit deinem Steuerberater.
Weitere absetzbare Kosten und der 15-Prozent-Fallstrick
Neben der AfA mindern weitere Posten deine Mieteinkünfte als Werbungskosten:
- Schuldzinsen für das Darlehen, solange die Immobilie vermietet ist.
- Erhaltungsaufwand wie Reparaturen und Instandhaltung, sofort im Jahr der Zahlung absetzbar.
- Laufende Kosten wie Verwaltung, nicht umlagefähige Betriebskosten und Kontoführung.
Ein wichtiger Fallstrick sind die anschaffungsnahen Herstellungskosten. Übersteigen deine Instandsetzungs- und Modernisierungskosten innerhalb von drei Jahren nach dem Kauf 15 Prozent der Anschaffungskosten des Gebäudes (ohne Umsatzsteuer), darfst du sie nicht sofort absetzen, sondern musst sie über die AfA verteilen (§ 6 Absatz 1 Nummer 1a EStG). Wer eine ältere Wohnung kauft und direkt nach dem Kauf umfangreich saniert, sollte diese Grenze im Blick behalten und die Maßnahmen mit dem Steuerberater abstimmen.
Typische Fehler bei der Abschreibung
In der Beratung sehen wir immer wieder dieselben Fehler, die Rendite nach Steuern kosten:
- Gebäude- und Bodenanteil zu grob aufteilen. Ein zu niedriger Gebäudeanteil senkt die AfA dauerhaft. Die Aufteilung sollte sachgerecht und begründet sein.
- Das Gutachten zu billig einkaufen. Ein Gutachten von einem nicht ausreichend qualifizierten Ersteller hält der Prüfung durch das Finanzamt oft nicht stand.
- Die 15-Prozent-Grenze übersehen. Wer kurz nach dem Kauf viel saniert, verliert den Sofortabzug und muss die Kosten abschreiben.
- Den Standardsatz blind ansetzen. Gerade bei älteren Objekten lohnt die Prüfung, ob eine kürzere Nutzungsdauer den höheren Satz rechtfertigt.
Wie Baufivergleich.de dir in Kassel hilft
Wir beraten dich zur Finanzierung, eine Steuerberatung ersetzen wir nicht. Bei der Finanzierung einer Kapitalanlage spielt die Steuer jedoch eine wichtige Rolle. Wir sind Immobiliardarlehensvermittler nach § 34i Absatz 1 GewO und im Vermittlerregister nach § 11a GewO eingetragen. Unsere Vermittlung ist für dich kostenlos.
- Finanzierung mit Blick auf den Cashflow: Wir vergleichen die Angebote vieler Banken und kalkulieren deine Rate so, dass sie zu deiner Anlagestrategie passt.
- Abstimmung mit Fachleuten: Für das Gutachten und die Steuererklärung arbeitest du mit einem qualifizierten Sachverständigen und deinem Steuerberater, und die Finanzierung stimmen wir auf deren Ergebnisse ab.
- Erfahrung als Vermieter: Salomon Davin ist selbst seit über 15 Jahren Vermieter von Mehrfamilienhäusern in Kassel und Nordhessen mit über 100 Einheiten und ordnet deine Investition aus dieser Erfahrung ein.
Unser Hauptsitz ist in Kassel; was wir dort anbieten und wer dich berät, zeigt die Seite zur Baufinanzierung in Kassel (öffnet in neuem Tab). Mit welchen regionalen Banken wir in Nordhessen zusammenarbeiten und wie sich Kaufpreise und Zinsen in der Region entwickeln, beschreibt der Überblick zur Baufinanzierung in Nordhessen (öffnet in neuem Tab).
Rechne deine Kapitalanlage mit uns durch und stimme die Steuerfragen mit deinem Steuerberater ab.