

Von Salomon Davin, Diplom-Kaufmann, Geschäftsführer von Baufivergleich.de in Kassel, zugelassen nach § 34i und § 34c der Gewerbeordnung. Wer uns persönlich begleitet, steht unter unsere Berater (öffnet in neuem Tab). Zuletzt aktualisiert am 12. September 2026.
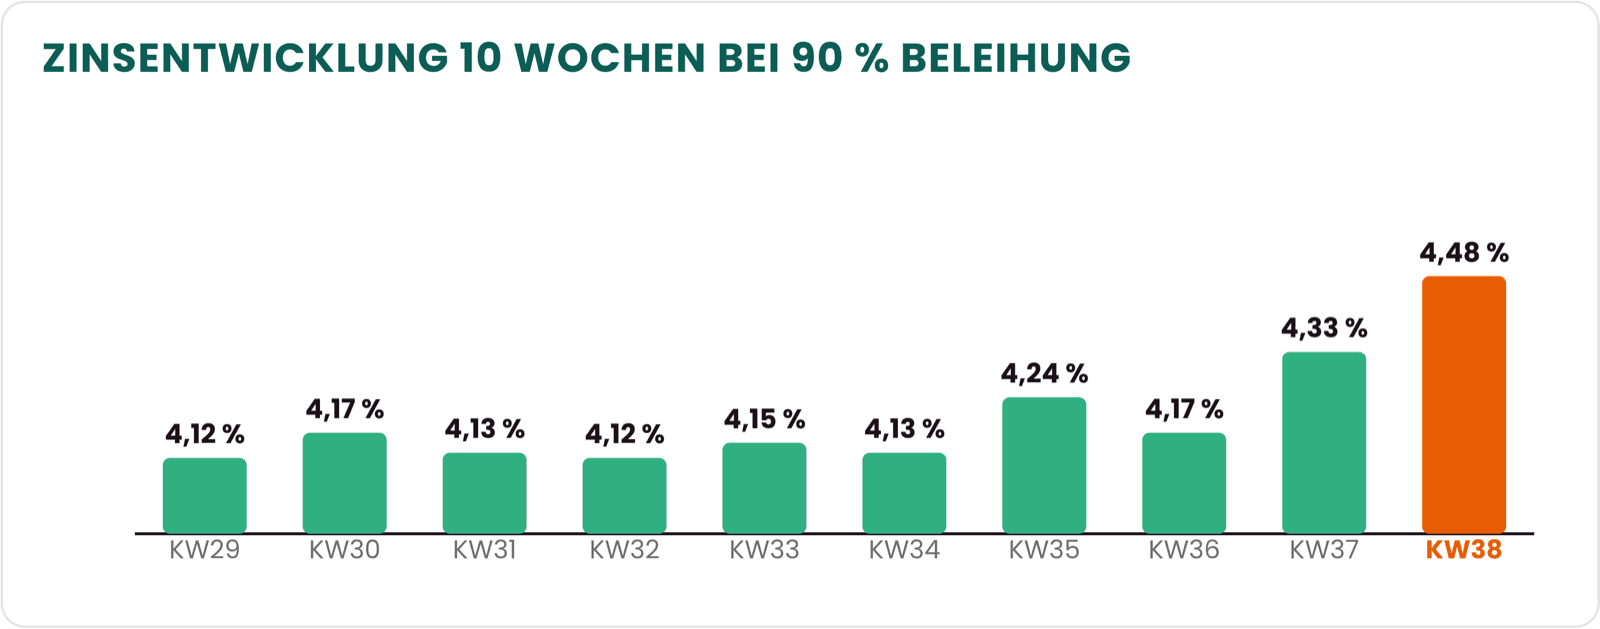
Die Bauzinsen steigen. Der Topzins für zehn Jahre Zinsbindung liegt am 11. September 2026 bei 4,06 Prozent effektiv, sofern der Beleihungsauslauf 60 Prozent nicht überschreitet, und bei 4,48 Prozent bei 90 Prozent Beleihungsauslauf. Vor zwei Wochen waren es bei 90 Prozent noch 4,17 Prozent. Für die verbleibenden Monate des Jahres rechnen wir mit weiter steigenden oder bestenfalls seitwärts laufenden Sätzen, für 2027 nach den Projektionen der Europäischen Zentralbank mit einem Niveau in ähnlicher Höhe.
Wichtiger als die Prognose ist eine Zahl aus unserer eigenen Auswertung. Zwischen der besten und der schwächsten Standardkondition, also zwischen 60 und 100 Prozent Beleihung, liegen derzeit 0,65 Prozentpunkte. Das ist mehr als das Doppelte des Zinsschritts, den die Notenbank im September beschlossen hat. Die Prognose ist deshalb der kleinere Hebel; der größere liegt beim Beleihungsauslauf und bei der Auswahl der Bank.
Der Grund für die geringe Wirkung des Leitzinses liegt in der Mechanik: Bauzinsen folgen nicht dem Leitzins, sondern den Renditen von Pfandbriefen und zehnjährigen Bundesanleihen. Dieser Beitrag erklärt den Zusammenhang, ordnet die Projektionen der Notenbank ein und rechnet vor, was ein Viertelprozentpunkt bei einer normalen Finanzierung tatsächlich kostet.
Wie hoch sind die Bauzinsen im September 2026?
- Der Topzins für zehn Jahre Zinsbindung liegt am 11. September 2026 bei 4,06 Prozent effektiv, sofern der Beleihungsauslauf 60 Prozent nicht überschreitet.
- Bei 90 Prozent Beleihung sind es 4,48 Prozent, bei einer Vollfinanzierung des Kaufpreises 4,71 Prozent und oberhalb davon 5,21 Prozent.
- Die Sätze steigen: bei 90 Prozent Beleihung ging es binnen zwei Wochen von 4,17 auf 4,48 Prozent.
- Auslöser ist der zehnjährige Euro-Zinsswap, dazu eine Rendite zehnjähriger Bundesanleihen von 3,56 Prozent.
- Die Europäische Zentralbank hob die Leitzinsen am 10. September 2026 um 25 Basispunkte an, wirksam ab dem 16. September. Der Einlagesatz liegt seither bei 2,50 Prozent.
- Noch haben nicht alle Banken nachgezogen, weshalb derzeit unterschiedliche Konditionen nebeneinander stehen.
- Für 2027 erwartet die Notenbank eine Inflation von 2,5 Prozent. Wir rechnen daher mit einem Zinsniveau in ähnlicher Höhe wie heute.
- Zwischen 60 und 100 Prozent Beleihung liegen 0,65 Prozentpunkte. Das ist mehr als das Doppelte des Zinsschritts der Notenbank und der größere Hebel.
Das Zinsniveau im September 2026
Die folgenden Werte stammen aus unserer eigenen Auswertung, Stand 11. September 2026, für zehn Jahre Zinsbindung und eine sehr gute Einkommenssituation.
| Beleihungsauslauf | Effektivzins |
|---|---|
| bis 60 Prozent | 4,06 Prozent |
| 70 Prozent | 4,16 Prozent |
| 80 Prozent | 4,26 Prozent |
| 90 Prozent | 4,48 Prozent |
| 100 Prozent | 4,71 Prozent |
| über 100 Prozent | 5,21 Prozent |
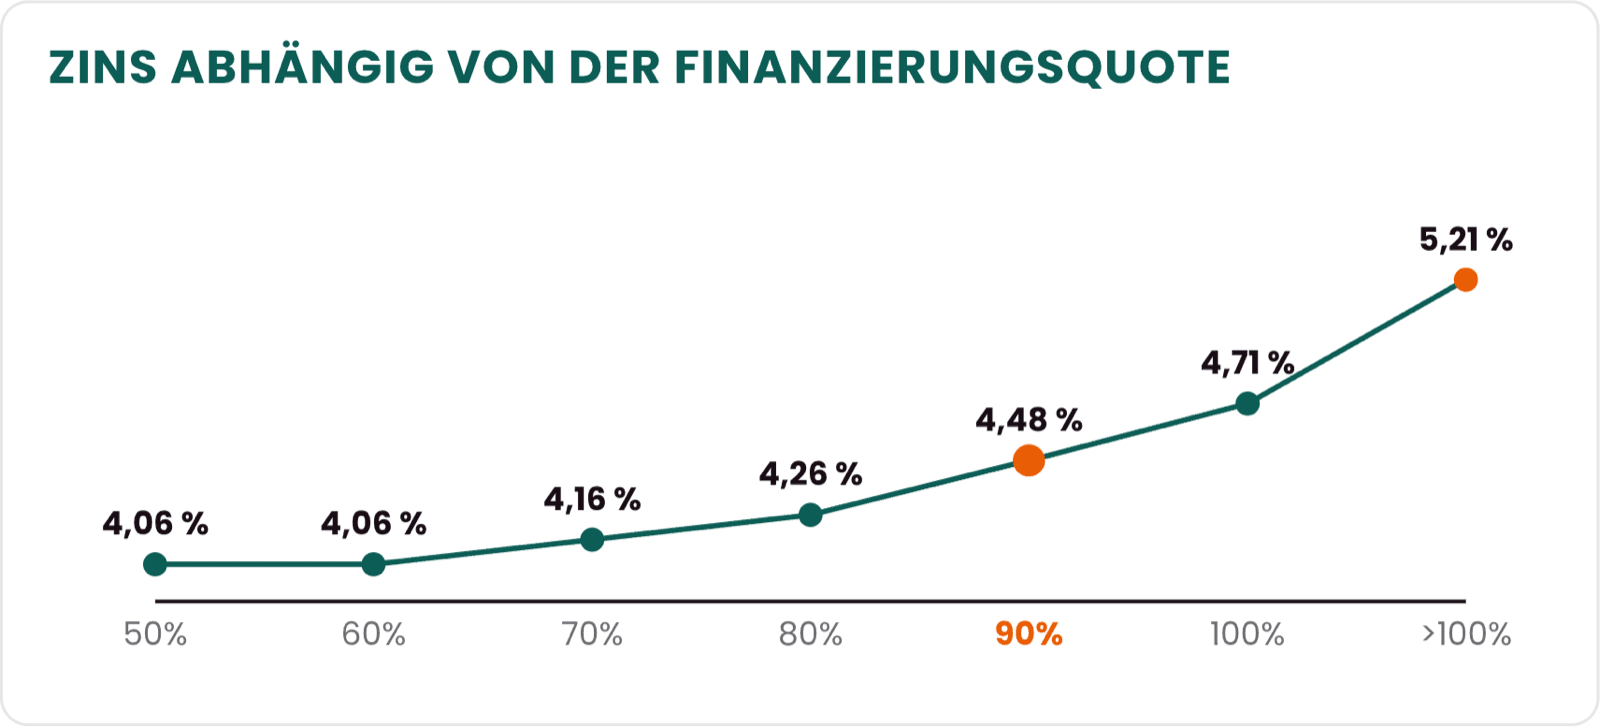
Zwei Dinge fallen daran auf. Unterhalb von 60 Prozent ändert sich nichts mehr, wer 50 Prozent finanziert zahlt denselben Satz wie bei 60 Prozent. Der Sprung von 100 auf über 100 Prozent kostet zudem allein einen halben Prozentpunkt, weil die Bank dann auch die Kaufnebenkosten mitfinanziert und dafür keine Sicherheit im Objekt hat.
Berechnet sind diese Sätze aus der Rendite zehnjähriger Bundesanleihen von 3,56 Prozent zuzüglich Bank- und Vertriebsmarge sowie dem Aufschlag für die jeweilige Beleihungsstufe. Den tagesaktuellen Stand für alle Laufzeiten führen wir auf der Seite zu den aktuellen Zinsen (öffnet in neuem Tab).
Historisch ist dieses Niveau unauffällig. Die Phase zwischen 2015 und 2022, in der Baufinanzierungen teilweise unter einem Prozent zu haben waren, war die Ausnahme. Wie sich die Sätze seit der Jahrtausendwende bewegt haben, zeigt unser Rückblick zur Bauzinsen-Entwicklung (öffnet in neuem Tab).
Der Unterschied zwischen Leitzins und Bauzins
An dieser Stelle kürzen die meisten Meldungen ab, und daher führen sie in die Irre. Vergibt eine Bank ein Darlehen mit zehn Jahren Zinsbindung, muss sie sich dieses Geld selbst für zehn Jahre beschaffen. Das geschieht nicht bei der Notenbank, sondern am Kapitalmarkt, in der Regel über die Ausgabe von Pfandbriefen.
Deren Rendite orientiert sich eng an der Rendite zehnjähriger Bundesanleihen. Diese wiederum wird von Faktoren bestimmt, die die Notenbank nur teilweise steuert:
- die Inflationserwartungen für die kommenden zehn Jahre, nicht die Inflation von heute
- das Emissionsvolumen des Bundes, weil ein größeres Angebot an Anleihen eine höhere Rendite verlangt
- globale Kapitalströme, insbesondere die Renditen amerikanischer Staatsanleihen
- geopolitische Unsicherheiten und Energiepreise, die über Risikoaufschläge wirken
- die Erwartung künftiger Notenbankbeschlüsse, nicht der heutige Beschluss selbst
Der letzte Punkt entscheidet. Der Kapitalmarkt handelt Erwartungen und keine Tatsachen. Eine Zinserhöhung, die seit Wochen mit großer Mehrheit erwartet wurde, steckt am Tag der Verkündung längst in den Kursen. Genau so verlief es im September 2026: Die Bauzinsen zogen in den Wochen davor an, am Entscheidungstag selbst geschah vergleichsweise wenig.
Daraus folgt eine Regel, die sich in über 20 Jahren Beratung immer wieder bestätigt hat. Auf einen Notenbanktermin zu warten, um eine Finanzierungsentscheidung zu treffen, lohnt sich nicht, weil die Bewegung zu diesem Zeitpunkt bereits stattgefunden hat. Aufschlussreicher sind die Pressekonferenz und die Projektionen, weil sie etwas über die folgenden Sitzungen verraten.
Der Beschluss vom September 2026 und seine Projektionen
Der Rat der Europäischen Zentralbank hat am 10. September 2026 alle drei Leitzinssätze um 25 Basispunkte angehoben. Wirksam sind die neuen Sätze seit dem 16. September 2026.
| Leitzinssatz | vorher | seit 16.09.2026 |
|---|---|---|
| Einlagesatz | 2,25 Prozent | 2,50 Prozent |
| Hauptrefinanzierungssatz | 2,40 Prozent | 2,65 Prozent |
| Spitzenrefinanzierungssatz | 2,65 Prozent | 2,90 Prozent |
Ausschlaggebend war die Preisentwicklung. Die Inflation im Euroraum lag im August 2026 bei 3,3 Prozent, die Kerninflation ohne Energie und Nahrungsmittel bei 2,4 Prozent. Getrieben wurde der Anstieg vor allem von den Energiepreisen, während die Konjunktur robust genug blieb, um eine Straffung zu verkraften.
Bemerkenswerter als die 25 Basispunkte sind die neuen Projektionen. Die Notenbank erwartet für die Gesamtinflation 3,0 Prozent im Jahr 2026, 2,5 Prozent im Jahr 2027 und 2,1 Prozent im Jahr 2028. Für 2027 und 2028 liegen diese Werte über den Juni-Werten, und auch die Wachstumserwartung wurde angehoben. Am Ende des Projektionshorizonts steht damit ein Wert oberhalb des Ziels von zwei Prozent. Das eröffnet Spielraum für weitere Schritte, erzwingt sie jedoch nicht.
Prognose für die restlichen Monate 2026
Zwei Sitzungen stehen in diesem Jahr noch aus, am 29. Oktober und am 17. Dezember 2026. Die folgende Einordnung ist unsere eigene Einschätzung.
Weiterer Anstieg, derzeit das wahrscheinlichste Szenario
Der zehnjährige Euro-Zinsswap und die Bundrendite haben zuletzt deutlich angezogen, und noch nicht alle Banken haben ihre Konditionen nachgezogen. Wer ein Darlehen bereits vorbereitet hat, findet daher aktuell noch Institute mit den älteren Sätzen.
Seitwärtsbewegung
Lässt der Energiepreisdruck nach, hält sich das Niveau in der Nähe der heutigen Werte, mit den üblichen Ausschlägen von 0,1 bis 0,2 Prozentpunkten.
Kehrtwende nach unten
Bricht die Konjunktur ein oder fallen die Energiepreise deutlich, kann die Notenbank rasch umschwenken. Auch dann liefen die Bauzinsen vor und folgten nicht.
Für alle drei Fälle gilt dasselbe: Die Bandbreite möglicher Zinsbewegungen bis zum Jahresende ist kleiner als die Bandbreite der Angebote, die heute am Markt zu bekommen sind.
Prognose für 2027 und die Jahre danach
Eine belastbare Aussage über 2027 stützt sich auf die Projektionen der Notenbank, weil diese die Inflationserwartung abbilden, an der die langfristigen Renditen hängen. Erwartet werden 2,5 Prozent Inflation im Jahr 2027 und 2,1 Prozent im Jahr 2028. Eine Inflation, die sich dem Ziel nähert, ohne es zu erreichen, spricht weder für einen kräftigen Zinsrückgang noch für einen weiteren Sprung nach oben.
Daraus leiten wir für 2027 ein Bauzinsniveau ab, das dem heutigen ähnelt, mit einer leichten Tendenz nach unten für den Fall, dass die Energiepreise nachgeben. Wer heute mit einem Zinssatz zwischen vier und fünf Prozent kalkuliert, plant für 2027 realistisch.
Für Prognosen bis 2030 gilt eine ehrliche Einschränkung. Der Projektionshorizont der Notenbank endet 2028, und die Renditen zehnjähriger Bundesanleihen werden über diesen Zeitraum hinaus von Faktoren bestimmt, die sich seriös nicht vorhersagen lassen. Zinssätze unter zwei Prozent setzen einen wirtschaftlichen Einbruch voraus, den sich niemand wünscht. Wer über eine Zinsbindung entscheidet, sollte daher nicht auf eine Prognose setzen, sondern auf die Frage, welche Rate dauerhaft tragbar bleibt.
Was 0,25 Prozentpunkte tatsächlich kosten
Abstrakte Prozentwerte helfen bei einer Entscheidung wenig. Die folgende Rechnung geht von 350.000 Euro Darlehen aus, bei zehn Jahren Zinsbindung und zwei Prozent anfänglicher Tilgung.
| Szenario | Sollzins | Monatsrate | Restschuld nach zehn Jahren |
|---|---|---|---|
| Ausgangsniveau | 4,06 Prozent | 1.768 Euro | rund 263.800 Euro |
| 0,25 Prozentpunkte mehr, Rate bleibt gleich | 4,31 Prozent | 1.768 Euro | rund 273.600 Euro |
| 0,25 Prozentpunkte mehr, Tilgung bleibt bei zwei Prozent | 4,31 Prozent | 1.840 Euro | rund 262.700 Euro |
Ein Viertelprozentpunkt kostet demnach entweder rund 73 Euro mehr im Monat oder gut 9.700 Euro mehr Restschuld nach zehn Jahren. Beides ist spürbar und beides bleibt beherrschbar. Die Spanne von 0,65 Prozentpunkten zwischen der besten und der schwächsten Standardkondition wiegt schwerer, und anders als die Geldpolitik lässt sie sich beeinflussen.
Hebel, die stärker wirken als die Zinsprognose
Der Beleihungsauslauf
Banken kalkulieren ihr Risiko in Stufen, und an den Stufengrenzen springen die Konditionen. Von 90 auf 60 Prozent Beleihungsauslauf zu kommen, brachte am 11. September 2026 genau 0,42 Prozentpunkte, nämlich 4,48 gegenüber 4,06 Prozent. Das entspricht knapp zwei Zinsschritten der Notenbank. Unterhalb von 60 Prozent ändert sich nichts mehr: Wer 50 Prozent finanziert, zahlt denselben Zins wie bei 60 Prozent, weiteres Eigenkapital verbessert die Kondition ab dieser Schwelle nicht. Wie viel Immobilie mit deinem Eigenkapital realistisch möglich ist, lässt sich im Budgetrechner (öffnet in neuem Tab) durchrechnen.
Was als Eigenkapital zählt
Wer knapp über einer Stufengrenze liegt, übersieht häufig, was die Bank ohnehin anrechnet: ein bereits vorhandenes Baugrundstück, verbindlich zugesagte Eigenleistung am Bau und ein privates Darlehen aus der Familie. Jede dieser Größen senkt den Beleihungsauslauf, und weil die Konditionen an den Stufengrenzen springen, entscheidet oft eine kleine Summe über die nächstbessere Stufe.
Die Sondertilgung
Die meisten Banken räumen fünf Prozent der Darlehenssumme pro Jahr als kostenlose Sondertilgung ein, wenn im Gespräch danach gefragt wird. Wer nicht fragt, bekommt das Recht häufig nicht in den Vertrag geschrieben. Eine Gehaltserhöhung, eine Prämie oder eine Erbschaft verkürzt damit die Laufzeit, ohne dass die monatliche Rate dauerhaft steigt.
Die Zinsbindung
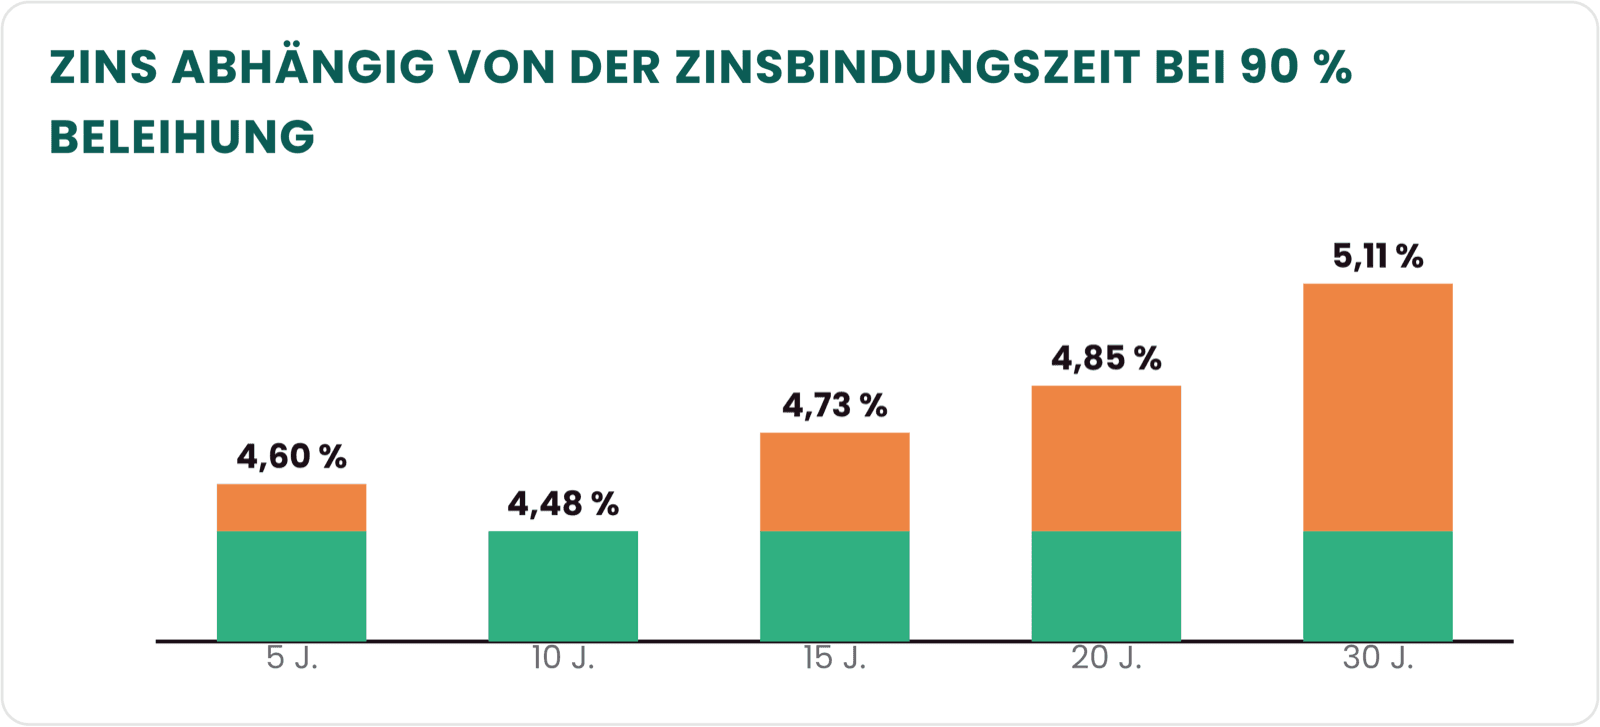
Bei 90 Prozent Beleihung kostet eine Bindung über 15 Jahre derzeit 0,25 Prozentpunkte mehr als eine über zehn Jahre, über 20 Jahre sind es 0,37 und über 30 Jahre 0,63 Prozentpunkte. Dafür entsteht Planungssicherheit. Ein Detail entspannt diese Entscheidung erheblich. Nach § 489 Absatz 1 Nummer 2 des Bürgerlichen Gesetzbuchs darf ein Darlehensnehmer sein Immobiliendarlehen in jedem Fall nach Ablauf von zehn Jahren nach dem vollständigen Empfang mit einer Frist von sechs Monaten kündigen, unabhängig davon, ob 15, 20 oder 30 Jahre Zinsbindung vereinbart wurden. Eine Vorfälligkeitsentschädigung fällt dabei nicht an, weil es sich um ein gesetzliches Kündigungsrecht des Darlehensnehmers handelt. Genau das macht die lange Zinsbindung zu einer einseitigen Option zugunsten des Kreditnehmers: Steigen die Zinsen, greift die Absicherung über die volle Bindungsdauer; fallen sie, steht der Ausstieg nach zehn Jahren offen und die Restschuld lässt sich zu jeder Bank umschulden. In der Beratung ist das der Punkt, an dem sich die meisten Kunden für die längere Bindung entscheiden.
Die Tilgung
Je höher der Zins, desto wichtiger die Tilgung, weil in den ersten Jahren ein größerer Anteil der Rate für Zinsen aufgewendet wird und die Restschuld langsamer sinkt. Bei 4,06 Prozent Sollzins und zwei Prozent Anfangstilgung dauert die vollständige Rückzahlung rund 27 Jahre. Mit drei Prozent Anfangstilgung sind es etwa 21 Jahre, bei einer Rate, die von 1.768 auf 2.059 Euro steigt. Gut sechs Jahre kürzere Laufzeit für 292 Euro mehr im Monat.
Die Bereitstellungszinsen
Ist ein Darlehen bewilligt, aber noch nicht abgerufen, berechnen viele Banken einen Bereitstellungszins, marktüblich 0,25 Prozent im Monat und damit drei Prozent im Jahr auf die noch nicht ausgezahlte Summe. Bei einem Neubau mit längerer Bauzeit kommen dabei schnell hohe Beträge zusammen. Eine bereitstellungszinsfreie Zeit von mindestens sechs, besser zwölf Monaten ist verhandelbar.
Läuft deine Zinsbindung in den nächsten Jahren aus, gelten andere Regeln. Welche, steht auf der Seite zur Anschlussfinanzierung und zum Forward-Darlehen (öffnet in neuem Tab).
Bauzinsen Prognose im Video erklärt
Salomon Davin erklärt im Video, warum die Erhöhung des Einlagesatzes den deutlichen Anstieg der Bauzinsen im September 2026 allein nicht erklärt. Als Treiber nennt er den Iran-Krieg und den Ölpreis, die Anleiheflut der Staaten, KI-Investitionen auf Kredit und die Nachfrage nach langen Laufzeiten. Zum Schluss beschreibt er drei Szenarien für die kommenden Monate und was du vor einer Kauf- oder Neubauentscheidung jetzt prüfen solltest.
Fazit
Der Leitzins ist der Faktor, über den am meisten geschrieben wird, und zugleich derjenige, der sich am wenigsten beeinflussen lässt. Für die restlichen Monate 2026 rechnen wir eher mit weiter steigenden als mit fallenden Sätzen, für 2027 mit einem Niveau in ähnlicher Höhe.
Beleihungsauslauf, Tilgung, Zinsbindung, bereitstellungszinsfreie Zeit und die Auswahl der passenden Bank bewegen eine Finanzierung zusammen um ein Vielfaches dessen, was ein Viertelprozentpunkt Leitzins ausmacht. Diese Größen liegen in deiner Hand, die Geldpolitik nicht.
Wir begleiten Finanzierungen in Hessen, Niedersachsen, Nordrhein-Westfalen und Baden-Württemberg; wie wir in unserem Heimatmarkt arbeiten, steht auf der Seite zur Baufinanzierung in Kassel (öffnet in neuem Tab).
Alle Zins- und Rechenbeispiele dienen der Veranschaulichung und stellen kein Angebot und keine Zusage dar. Maßgeblich sind die individuellen Konditionen nach Prüfung von Einkommen, Objekt und Beleihungsauslauf.