

Dieser Beitrag erklärt die Freibeträge, das Familienheim, die Berechnung des Finanzamts und die Fristen nach dem Erbfall. Es geht nicht darum, ob die Erbschaftssteuer richtig bemessen ist, sondern um die Gesetze, die aktuell gelten, und um die Frage, wie du eine Erbschaftssteuer im Zweifelsfall finanzierst. Aus unserer Beratung wissen wir, dass der Steuerbescheid häufig erst sechs bis zwölf Monate nach der Steuererklärung kommt, und genau in dieser Zeit entscheidest du, ob du die Steuer als normale Baufinanzierung über die geerbte Immobilie finanzierst oder den Verkauf vorbereitest. Im Video geht Salomon alle Punkte durch:
Wie viel darf man steuerfrei erben?
Steuerfrei erben darf man als Ehegatte 500.000 Euro, als Kind 400.000 Euro je Elternteil, als Enkel 200.000 Euro und als Elternteil 100.000 Euro; Geschwister, Nichten, Neffen und Partner ohne Trauschein erben 20.000 Euro steuerfrei. Enkel, deren Elternteil, also das Kind oder Stiefkind des Erblassers, bereits verstorben ist, erben wie Kinder 400.000 Euro steuerfrei. Wie viel steuerfrei bleibt, entscheidet das Verwandtschaftsverhältnis zum Erblasser. Das Erbschaftsteuer- und Schenkungsteuergesetz, das den Begriff mit einem s schreibt, legt in § 16 die persönlichen Freibeträge fest:
| Erwerber | Freibetrag |
|---|---|
| Ehegatte, eingetragener Lebenspartner | 500.000 Euro |
| Kind, Stiefkind, Enkel, dessen Elternteil (Kind oder Stiefkind des Erblassers) verstorben ist | 400.000 Euro |
| Übrige Enkel | 200.000 Euro |
| Eltern beim Erbfall | 100.000 Euro |
| Geschwister, Nichten, Neffen, Schwiegerkinder | 20.000 Euro |
| Partner ohne Trauschein, Freunde | 20.000 Euro |
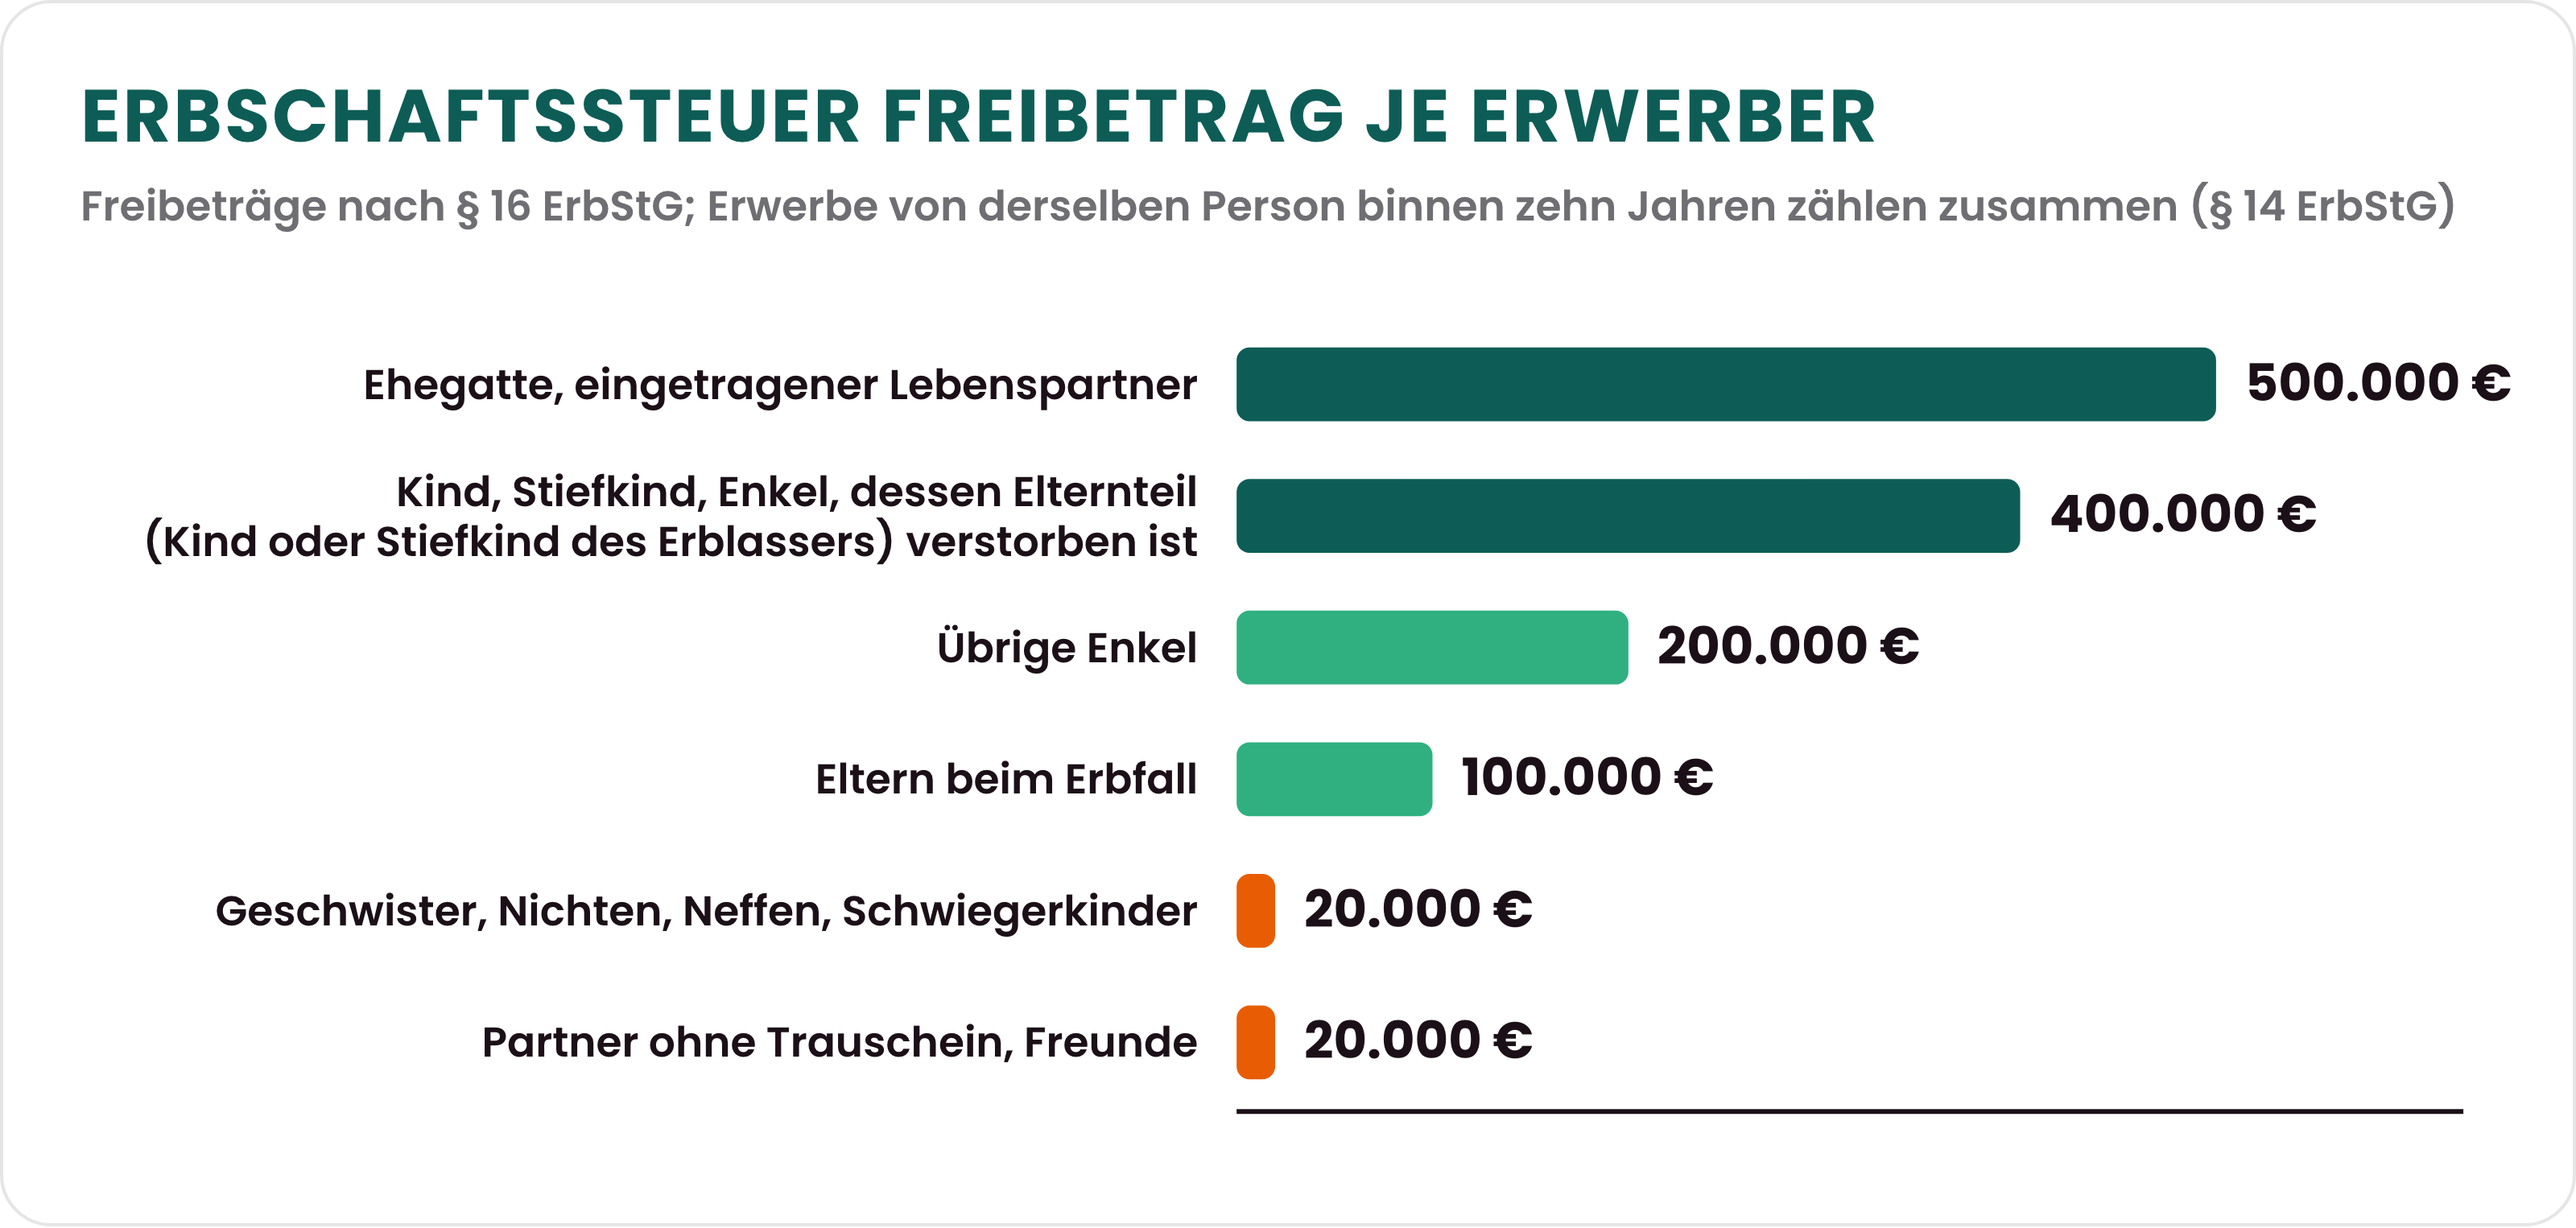
Der Freibetrag steht jedem Erwerber einzeln zu. Erben zwei Kinder das Elternhaus, hat jedes Kind seinen eigenen Freibetrag von 400.000 Euro. Zudem gilt der Betrag pro Elternteil, sodass ein Kind von Mutter und Vater jeweils 400.000 Euro steuerfrei erhalten kann.
Wann brauche ich keine Erbschaftssteuer zu zahlen?
Keine Erbschaftssteuer zahlst du, wenn der Wert deines Erwerbs nach Abzug der Erbfallkostenpauschale von 15.000 Euro unter deinem persönlichen Freibetrag liegt. Erbst du als Kind 100.000 Euro, bleibt der Betrag unter dem Freibetrag von 400.000 Euro, und es fällt keine Steuer an. Erbt dagegen ein Partner ohne Trauschein als Alleinerbe dieselben 100.000 Euro, sind nach Abzug der Erbfallkostenpauschale von 15.000 Euro und des Freibetrags von 20.000 Euro noch 65.000 Euro steuerpflichtig, die in Steuerklasse III mit 30 Prozent besteuert werden. Die Erbfallkostenpauschale von 15.000 Euro gilt für Erbfälle ab dem 1. Januar 2025. Zudem bleibt das selbst bewohnte Familienheim unter drei Bedingungen, die weiter unten beschrieben sind, für Ehegatten und eingetragene Lebenspartner steuerfrei, für Kinder und Stiefkinder bis 200 Quadratmeter Wohnfläche. Für dich als Enkel gilt dasselbe wie für Kinder, jedoch nur, wenn dein Elternteil, also das Kind oder Stiefkind des Erblassers, beim Erbfall bereits verstorben ist.
Warum sich der Freibetrag alle zehn Jahre erneuert
Bei einer Schenkung zu Lebzeiten gelten dieselben Freibeträge wie im Erbfall, und nach zehn Jahren stehen sie erneut zur Verfügung (§ 14 ErbStG). Das hat für Immobilien eine zweite Wirkung, die häufig übersehen wird. Eine Immobilie, die heute verschenkt wird, wird mit dem heutigen Wert auf den Freibetrag angerechnet. Kommt nach Ablauf der Zehnjahresfrist ein weiteres Erbe hinzu, etwa eine zweite Immobilie, zählt dafür der Wert, der sich bis dahin entwickelt hat, und der kann deutlich höher liegen. Erhalten Eltern oder Großeltern eine Schenkung, gilt für sie jedoch nur ein Freibetrag von 20.000 Euro statt 100.000 Euro, da sie dann zur Steuerklasse II gehören (§ 15 Absatz 1 ErbStG).
Daher lohnt es sich, das Thema generationsübergreifend und frühzeitig anzugehen, statt es dem Zeitpunkt des Erbfalls zu überlassen.
Wie berechnet das Finanzamt die Erbschaftssteuer bei Immobilien?
Das Finanzamt setzt für die Immobilie den Grundbesitzwert an, also den Wert zum Zeitpunkt des Erbfalls. Davon zieht es die Erbfallkostenpauschale von 15.000 Euro ab (§ 10 Absatz 5 Nummer 3 ErbStG) und anschließend den persönlichen Freibetrag. Auf den verbleibenden steuerpflichtigen Erwerb wird der Steuersatz der Steuerklasse angewendet (§ 19 ErbStG); für Ehegatten, Kinder und Enkel gilt Steuerklasse I mit 7 Prozent bis 75.000 Euro, 11 Prozent bis 300.000 Euro und 15 Prozent bis 600.000 Euro.
Ein Beispiel aus dem Video zeigt die Rechnung. Ein Kind erbt das Elternhaus mit einem Grundbesitzwert von 500.000 Euro.
| Position | Betrag |
|---|---|
| Grundbesitzwert | 500.000 Euro |
| Erbfallkostenpauschale | 15.000 Euro abgezogen |
| Freibetrag Kind | 400.000 Euro abgezogen |
| Steuerpflichtiger Erwerb | 85.000 Euro |
| Steuersatz Steuerklasse I | 11 Prozent |
| Erbschaftssteuer | 9.350 Euro |
Bei einer vermieteten Wohnimmobilie setzt das Finanzamt nur 90 Prozent des Werts an (§ 13d ErbStG). Erbt ein Kind ein vermietetes Mehrfamilienhaus im Wert von 900.000 Euro, ergibt dieselbe Rechnung 59.250 Euro Erbschaftssteuer. Das Geld steckt vollständig im Haus; auf dem Konto liegt in vielen Erbfällen nichts.
Muss ich Erbschaftssteuer zahlen, wenn ich im Haus wohne?
Wohnst du nach dem Erbfall selbst im Haus, zahlst du als Ehegatte, eingetragener Lebenspartner, Kind oder Stiefkind keine Erbschaftssteuer auf das Familienheim, sofern der Erblasser bis zum Erbfall darin gewohnt hat oder aus zwingenden Gründen daran gehindert war, du unverzüglich einziehst und zehn Jahre bleibst. Für dich als Enkel gilt dasselbe wie für Kinder, jedoch nur, wenn dein Elternteil, also das Kind oder Stiefkind des Erblassers, beim Erbfall bereits verstorben ist. Das selbst bewohnte Familienheim bleibt steuerfrei, und zwar zusätzlich zum persönlichen Freibetrag (§ 13 Absatz 1 Nummer 4b und 4c ErbStG). Für den überlebenden Ehegatten oder eingetragenen Lebenspartner gilt keine Flächengrenze, sodass der Wert des Familienheims vollständig außen vor bleibt, ob das Haus 80 oder 300 Quadratmeter hat. Übernehmen Kinder, Stiefkinder oder die genannten Enkel das Objekt, gilt die Befreiung bis 200 Quadratmeter Wohnfläche; über 200 Quadratmeter ist nur der übersteigende Anteil steuerpflichtig, nicht das ganze Haus.
Drei Bedingungen gelten in beiden Fällen:
- Der Erblasser hat bis zum Erbfall selbst in der Immobilie gewohnt. Stand sie länger leer, weil er beispielsweise ausgezogen ist, entfällt die Befreiung; eine längere Pflegezeit ist als zwingender Grund anerkannt.
- Der Erbe zieht unverzüglich selbst ein, nicht irgendwann später.
- Der Erbe bleibt zehn Jahre in der Immobilie. Sonst fällt die Befreiung rückwirkend weg.
Zwingende Gründe wie eine eigene schwere Pflegebedürftigkeit retten die Befreiung. Ein Jobwechsel, eine neue Beziehung oder schlicht zu hohe Kosten der Immobilie reichen dafür nicht aus. Da diese Entscheidung bindend ist, sollte sie vor dem Erbfall überlegt sein; spontan sind viele Erben beruflich nicht in der Lage, sie zu treffen und rasch umzusetzen.
Wie vermeide ich Erbschaftssteuer bei Immobilien? Sechs Fehler, die Geld kosten
Erbschaftssteuer bei Immobilien vermeidest du, indem du das Familienheim selbst bewohnst, den Freibetrag alle zehn Jahre durch eine Schenkung nutzt, den Wert mit einem Gutachten oder einem erzielten Kaufpreis prüfen lässt und bei vermieteten Objekten den Abschlag von 10 Prozent berücksichtigst. Die Befreiung für das selbst bewohnte Familienheim gilt nur für Ehegatten, eingetragene Lebenspartner, Kinder und Stiefkinder sowie für Enkel, deren Elternteil, also das Kind oder Stiefkind des Erblassers, beim Erbfall bereits verstorben ist. Jeder einzelne der folgenden sechs Fehler macht aus einer steuerfreien Erbschaft eine Nachzahlung.
- Auszug binnen zehn Jahren. Verkauf, Vermietung oder ein Umzug lassen die Befreiung für das Familienheim rückwirkend wegfallen, und zwar in voller Höhe, nicht anteilig. Erhalten bleibt sie nur, wenn zwingende Gründe dich daran hindern, weiter selbst darin zu wohnen. Der Wunsch, das Haus aus persönlichen oder wirtschaftlichen Gründen zu verkaufen oder zu vermieten, genügt dafür nicht. Dieser Fehler ist der teuerste.
- Drei-Monats-Frist verpasst. Der Erbfall ist binnen drei Monaten beim Finanzamt anzuzeigen (§ 30 ErbStG), auch wenn du keine Steuer erwartest.
- Wert nicht überprüft. Das Finanzamt rechnet typisiert. Nach § 198 Bewertungsgesetz darfst du einen niedrigeren gemeinen Wert nachweisen: durch das Gutachten eines sachverständigen Gutachters mit der passenden Zertifizierung, das du dem Finanzamt vorlegst, oder durch einen Kaufpreis, der innerhalb eines Jahres nach dem Erbfall im gewöhnlichen Geschäftsverkehr erzielt wurde. Eine erste Einordnung des Werts erhältst du über unsere kostenlose Immobilienbewertung (öffnet in neuem Tab).
- Zehn-Jahres-Regel ungenutzt. Freibeträge erneuern sich alle zehn Jahre. Wer die Schenkung im Vorfeld nicht nutzt, verschenkt eine ganze Runde.
- Abschlag für Vermietung vergessen. Vermietete Wohnimmobilien zählen nur mit 90 Prozent, ebenso wie die Erbfallkostenpauschale von 15.000 Euro abzuziehen ist.
- Gar keine Nachlassplanung. Ohne Testament, Schenkung oder Güterstandsregelung entscheidet der Zeitpunkt des Todesfalls, also der Zufall, über die Steuer.
Der Bescheid kommt lange nach dem Erbe
Der Steuerbescheid trifft in der Regel deutlich später ein als das Erbe selbst. Nach dem Erbfall folgt binnen drei Monaten die Anzeige beim Finanzamt. Danach fordert das Finanzamt die Steuererklärung an, oft mit Frist, und der Bescheid über die Erbschaftssteuer kommt häufig erst sechs bis zwölf Monate, nachdem die Erklärung abgegeben wurde.
| Schritt | Zeitpunkt |
|---|---|
| Erbfall | Tag 0 |
| Anzeige beim Finanzamt | binnen drei Monaten |
| Steuererklärung wird angefordert | danach, oft mit Frist |
| Steuerbescheid und Zahlung | häufig erst nach sechs bis zwölf Monaten |
Genau diese Lücke ist deine Vorbereitungszeit. Wer sie nutzt, entscheidet in Ruhe statt unter Druck.
Zwei Wege, wenn die Erbschaftssteuer nicht aus Eigenkapital bezahlt werden kann
Neben Alternativen wie einem Teilverkauf gibt es zwei typische Wege, und in beiden Fällen ist es sinnvoll, die Entscheidung bewusst zu treffen und beide einmal durchzudenken.
Weg A: die Steuer über die geerbte Immobilie finanzieren
Du übernimmst das Objekt, rechnest die Steuer grob vor, lässt gegebenenfalls ein Gutachten anfertigen und bereitest eine Finanzierung vor, sofern die Steuer nicht aus Eigenkapital zu stemmen ist. Diese Finanzierung kann auf die geerbte Immobilie erfolgen und stellt dann eine ganz normale Baufinanzierung (öffnet in neuem Tab) dar, für die wir die Angebote von 600+ Banken vergleichen. Wie viel des Immobilienwerts das Darlehen beansprucht, zeigt der Beleihungsauslauf-Rechner (öffnet in neuem Tab), die monatliche Rate der Finanzierungsrechner (öffnet in neuem Tab).
Wird das Objekt einmal beliehen, ist es sinnvoll, eine Modernisierung gleich mit einzuplanen: ein Kredit, ein Grundbucheintrag, eine Bearbeitung. So wird aus einem leerstehenden Haus wieder ein bewohnbares oder vermietbares Objekt, das für seinen künftigen Zweck fit ist. Worauf es bei der Finanzierung eines bestehenden Hauses ankommt, beschreibt der Beitrag zum Kauf einer Bestandsimmobilie (öffnet in neuem Tab).
Weg B: den Verkauf vorbereiten
Beim Verkaufsweg stellst du die Unterlagen zusammen und prüfst den Markt, bevor der Bescheid Druck macht. Der erzielte Kaufpreis gilt dem Finanzamt als Wertnachweis nach § 198 Absatz 3 Bewertungsgesetz. Ein Verkauf unter Zeitdruck kostet regelmäßig mehr als die Steuer, um die es geht.
Beiden Wegen ist gemeinsam, dass Unterlagen vorbereitet werden müssen, und es ist sinnvoll, dies frühzeitig zu tun. Daher gilt es, die Fristen zu sichern, die Zahl zu kennen, die auf dich zukommt, und den Weg festzulegen.
Was du jetzt tun solltest
Sinnvoll ist es, sich frühzeitig um dieses Thema zu kümmern und mit der Familie zu sprechen, unabhängig davon, ob du selbst dein Testament regelst oder das Thema mit deinen Eltern besprichst. Dazu gehört, die Freibeträge rechtzeitig zu nutzen, zu regeln, wer was erben soll und wer Geschwister freiwillig auszahlen möchte, und sich rechtzeitig auf Werte zu einigen, damit eine Planung entstehen kann. Erst wenn der Weg klar ist, können Finanzierungsberater Varianten berechnen; solange er unklar ist, lässt sich kaum sagen, wohin es gehen soll.
Erbschaftssteuer und Finanzierung gemeinsam planen
Ob eine Finanzierung der Erbschaftssteuer auf die geerbte Immobilie oder der Verkauf in deinem Fall sinnvoll ist, hängt vom Wert, von der Steuer und von deinen Plänen mit dem Haus ab. Diese Rechnung erstellen wir kostenlos mit dir, da die Bank unsere Vergütung übernimmt, und vergleichen dafür die Angebote von 600+ Banken. Die Baufivergleich.de GmbH hat die Erlaubnis nach §34i und §34c GewO. Jetzt kostenlose Beratung anfragen