

Autor: Salomon Davin, Baufinanzierungsberater (öffnet in neuem Tab)
Salomon ordnet den Vergleich zwischen Bauzinsen und US-Staatsanleihen im Video ein:
Zwei Zahlen aus diesem Sommer gehören zusammen, auch wenn sie auf den ersten Blick nichts miteinander zu tun haben. Die eine kommt aus Washington und klingt nach einem amerikanischen Problem. Die andere steht in einer Statistik der Bundesbank und betrifft dein Konto direkter, als dir lieb sein dürfte.
Wie hoch sind die US-Schulden im August 2026?
Das US-Finanzministerium veröffentlicht den Schuldenstand täglich. Am 18. August 2026 lag er erstmals über der Marke von 40 Billionen US-Dollar, am 20. August 2026 bei 40,033 Billionen US-Dollar (Quelle: U.S. Department of the Treasury, Fiscal Data, „Debt to the Penny“, Abruf 21.08.2026).
Zum Jahresanfang 2026 waren es noch 38,423 Billionen. In weniger als acht Monaten sind also rund 1,6 Billionen US-Dollar dazugekommen. Auf die Einwohnerzahl von 341,8 Millionen (Weltbank, 2025) gerechnet, entfallen auf jeden Amerikaner rund 117.000 US-Dollar Staatsschulden. Gemessen an der US-Wirtschaftsleistung von 30,77 Billionen US-Dollar im Jahr 2025 (Weltbank) entspricht der Schuldenberg rund 130 Prozent einer kompletten Jahresproduktion.
Das ist der Punkt, an dem viele abschalten. Amerikanische Haushaltspolitik, weit weg, nicht mein Thema. Diese Einschätzung ist verständlich und trotzdem unvollständig.
Wie viel Schulden hat Deutschland im Vergleich?
Deutschland steht deutlich solider da. Die Deutsche Bundesbank meldete am 31. März 2026, dass die deutschen Staatsschulden 2025 um 144 Milliarden Euro auf 2,84 Billionen Euro gestiegen sind. Die Schuldenquote kletterte um 1,3 Prozentpunkte auf 63,5 Prozent des Bruttoinlandsprodukts.
Pro Kopf sind das bei 83,5 Millionen Einwohnern rund 34.000 Euro. Die 117.000 US-Dollar aus Washington sind zum EZB-Referenzkurs vom 21. August 2026 (1 Euro = 1,1699 US-Dollar) rund 100.000 Euro. Ein Amerikaner trägt also knapp das Dreifache an Staatsschulden, gemessen an der Wirtschaftskraft seines Landes ungefähr das Doppelte.
| Kennzahl | USA | Deutschland |
|---|---|---|
| Staatsschulden | 40,03 Bio. USD (20.08.2026) | 2,84 Bio. EUR (2025) |
| Pro Kopf | rund 117.000 USD | rund 34.000 EUR |
| In Prozent des BIP | rund 130 % | 63,5 % |
Quellen: U.S. Treasury Fiscal Data, Deutsche Bundesbank, Weltbank. Die beiden Schuldenstände folgen unterschiedlichen Abgrenzungen und sind deshalb nur grob vergleichbar.
Warum beeinflussen US-Staatsanleihen die Bauzinsen in Deutschland?
US-Staatsanleihen beeinflussen die Bauzinsen in Deutschland über eine Kette aus drei Gliedern. Die zehnjährige US-Staatsanleihe ist der wichtigste Zinsanker der Welt. Wenn Washington mehr Schulden aufnimmt, muss der Markt mehr Anleihen aufnehmen. Damit das gelingt, braucht es höhere Renditen. Und weil internationale Investoren zwischen amerikanischen und deutschen Staatsanleihen wählen können, überträgt sich ein Teil dieser Bewegung auf die Bundesanleihe.
Die zehnjährige Bundesanleihe wiederum ist die Referenz für Pfandbriefe, und Pfandbriefe refinanzieren einen großen Teil der deutschen Baufinanzierungen. Über diese Kette landet ein Teil der amerikanischen Haushaltspolitik in deiner Monatsrate.
Entscheidend ist das Wort „ein Teil“. Die Übertragung ist real, aber sie ist keine Eins-zu-eins-Kopie.
Wie stark ziehen deutsche Bauzinsen tatsächlich mit?
Die Bewegungen dieses Jahres zeigen das Verhältnis ziemlich genau:
- Zehnjährige US-Staatsanleihe: 4,19 Prozent am 2. Januar 2026, 4,74 Prozent am 21. August 2026. Das ist ein Anstieg um 0,55 Prozentpunkte (U.S. Treasury, Daily Treasury Par Yield Curve).
- Zehnjährige Bundesanleihe: 2,96 Prozent am 2. Januar 2026, 3,31 Prozent am 21. August 2026. Das ist ein Anstieg um 0,35 Prozentpunkte (Deutsche Bundesbank, Zinsstrukturkurve börsennotierter Bundeswertpapiere).
Die Bundesanleihe hat also rund zwei Drittel der amerikanischen Bewegung mitgemacht, nicht mehr. Der Renditeabstand zwischen beiden Papieren liegt aktuell bei 1,43 Prozentpunkten.
Was dieses eine Drittel Unterschied wert ist, lässt sich ausrechnen. Nimm ein Darlehen über 400.000 Euro:
- Ein Zinsanstieg um 0,35 Prozentpunkte kostet dich 1.400 Euro Zinsen im Jahr, also rund 117 Euro im Monat.
- Ein Anstieg um 0,55 Prozentpunkte würde 2.200 Euro im Jahr kosten, also rund 183 Euro im Monat.
Die Differenz von rund 66 Euro monatlich summiert sich bei zehn Jahren Zinsbindung auf knapp 8.000 Euro, gerechnet ohne die Entlastung, die die laufende Tilgung bringt. So viel ist es wert, dass der deutsche Kapitalmarkt eigenen Regeln folgt und nicht jede amerikanische Bewegung vollständig übernimmt.
Wo dein Zins am Ende genau landet, hängt zusätzlich vom Beleihungsauslauf ab. Mit dem Beleihungsauslauf-Rechner (öffnet in neuem Tab) siehst du, in welche Stufe dein Vorhaben fällt. Die tagesaktuellen Konditionen findest du unter aktuelle Zinsen (öffnet in neuem Tab).
Sind die Bauzinsen 2026 wirklich hoch?
Diese Frage bekommen wir in fast jedem Beratungsgespräch, meistens mit einem Seufzer verbunden. Die vollständige Zinsreihe mit Jahrestabelle steht unter Bauzinsen Entwicklung (öffnet in neuem Tab), hier geht es nur um die Einordnung.
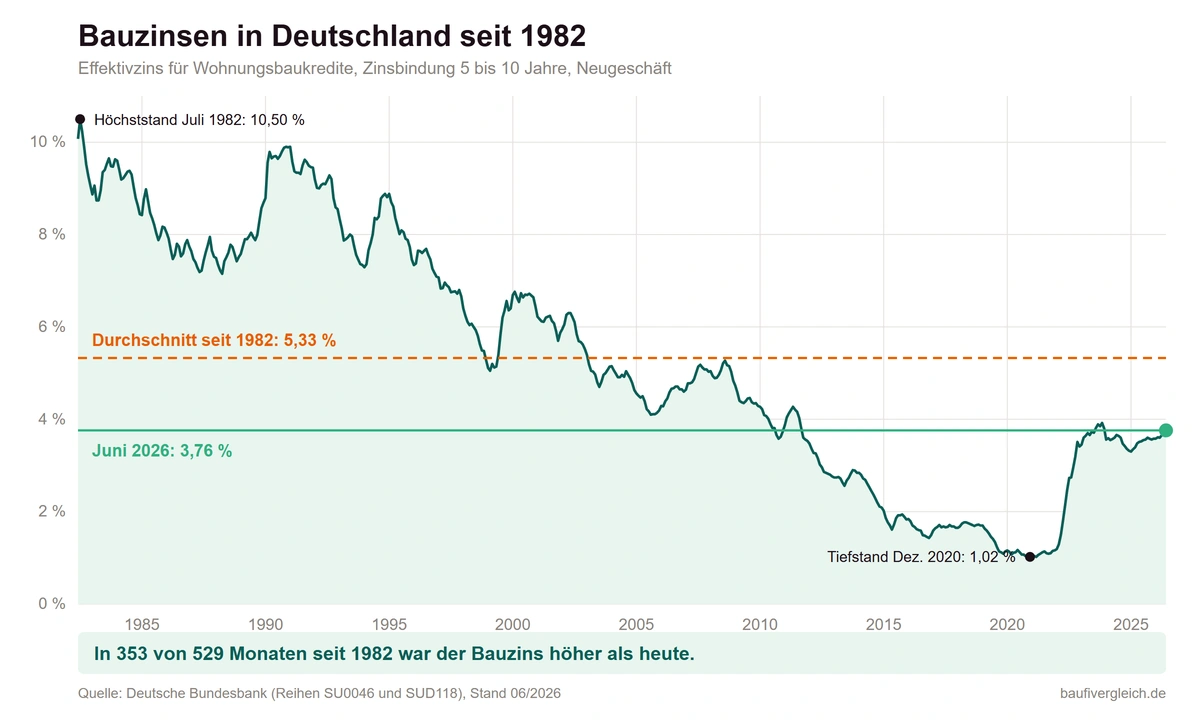
Die Bundesbank erhebt seit Jahrzehnten die Effektivzinsen für Wohnungsbaukredite an private Haushalte. Im Juni 2026 lag der Durchschnitt bei Zinsbindungen von fünf bis zehn Jahren bei 3,76 Prozent. Im Januar 2026 waren es 3,58 Prozent (Deutsche Bundesbank, MFI-Zinsstatistik, Reihe SUD118, verkettet mit der älteren Reihe SU0046).
Ordne das einmal historisch ein. Seit Juni 1982 liegen 529 Monatswerte vor:
| Zeitraum | Durchschnittlicher Bauzins |
|---|---|
| seit Juni 1982 | 5,33 % |
| seit Januar 1990 | 4,70 % |
| seit Januar 2000 | 3,52 % |
| seit Januar 2010 | 2,51 % |
| Juni 2026 | 3,76 % |
In 353 dieser 529 Monate war der Bauzins höher als heute. Das sind zwei Drittel aller erfassten Monate. Der Höchstwert lag im Juli 1982 bei 10,50 Prozent, der Tiefstwert im Dezember 2020 bei 1,02 Prozent.
Bei einem Darlehen über 400.000 Euro und zwei Prozent Anfangstilgung bedeutet das:
- Zum langjährigen Durchschnitt von 5,33 Prozent läge deine Rate bei rund 2.443 Euro.
- Zum heutigen Satz von 3,76 Prozent liegt sie bei rund 1.920 Euro.
- Im Juli 1982 hättest du rund 4.167 Euro gezahlt.
Das aktuelle Niveau liegt damit unter dem langfristigen Durchschnitt. Was den Vergleich verzerrt, ist die Erinnerung an 2020 und 2021. Ein Zins von einem Prozent war in vier Jahrzehnten die Ausnahme, nie der Normalfall.
Ehrlicherweise gehört dazu ein zweiter Punkt: Die Niedrigzinsphase kam mit deutlich höheren Kaufpreisen. Ein Prozent Zins auf eine überteuerte Immobilie ist nicht automatisch besser als 3,76 Prozent auf eine Immobilie mit realistischer Bewertung. Entscheidend ist immer die Gesamtbelastung, nicht der Zinssatz allein. Wie sich das Niveau weiterentwickeln könnte, ordnen wir laufend unter Bauzinsen Entwicklung (öffnet in neuem Tab) und Bauzinsen Prognose 2026 (öffnet in neuem Tab) ein.
Wie hoch ist das Medianvermögen Deutschlands?
Damit kommen wir zur zweiten Zahl, und die ist unbequemer als die Schuldenstatistik.
Deutschland gilt als reiches Land, und beim Durchschnittsvermögen stimmt das auch. Der UBS Global Wealth Report 2026 weist für Deutschland 346.613 US-Dollar pro Erwachsenem aus, umgerechnet rund 296.000 Euro (EZB-Referenzkurs vom 21. August 2026). Das reicht für Rang 14 unter 30 Industrieländern. Die USA liegen mit rund 592.000 Euro pro Erwachsenem weit davor.
Beim Median dreht sich das Bild. Der Median ist der Wert genau in der Mitte: Eine Hälfte der Bevölkerung besitzt mehr, die andere weniger. Er beschreibt also den tatsächlich mittleren Bürger, während der Durchschnitt von wenigen sehr Vermögenden nach oben gezogen wird.
Und beim Median landet Deutschland mit 53.485 US-Dollar (rund 45.700 Euro) auf dem letzten Platz aller 30 untersuchten Industrieländer. Hinter Italien, hinter Spanien, hinter Griechenland.
Die deutsche Primärquelle bestätigt die Größenordnung. In der Vermögensbefragung 2023 der Deutschen Bundesbank („Private Haushalte und ihre Finanzen“, veröffentlicht am 10. April 2025) verfügte ein Haushalt im Durchschnitt über ein Nettovermögen von 324.800 Euro. Der Median lag bei 103.200 Euro. Der Durchschnitt ist also mehr als das Dreifache des mittleren Werts. Der Gini-Koeffizient für das Nettovermögen liegt bei 0,724, in Spanien und Italien ist Vermögen gleichmäßiger verteilt.
Warum ist der mittlere Deutsche ärmer als der mittlere Italiener?
Der Hauptgrund ist nicht das Einkommen. Es ist die Wohneigentumsquote.
Das Statistische Bundesamt hat am 30. April 2026 auf Basis von Eurostat-Daten veröffentlicht: 52,8 Prozent der Bevölkerung in Deutschland lebten 2025 zur Miete. Das ist der höchste Wert in der gesamten Europäischen Union. Zum Vergleich: Frankreich 38,6 Prozent, Spanien 26,4 Prozent, Polen 12,8 Prozent, Slowakei 6,2 Prozent.
Deutschland ist Mieterland Nummer eins. In den Ländern, die uns beim Medianvermögen überholen, gehört die Wohnung dem Bewohner. Und weil die selbst genutzte Immobilie in fast allen Industrieländern der größte Vermögensposten der Mittelschicht ist, baut eine Nation von Mietern in der Breite weniger Vermögen auf, selbst wenn ihre Unternehmen stark sind.
Ein methodischer Einwand gehört an dieser Stelle dazu, sonst wäre die Rechnung zu einfach: Ansprüche aus der gesetzlichen Rentenversicherung zählen in diesen Vermögensstatistiken nicht mit. Für viele Haushalte in Deutschland sind sie aber der größte Baustein der Altersvorsorge. Die Bundesbank hat das simuliert und kommt zu einem klaren Ergebnis: Rechnet man die kapitalisierten Rentenansprüche hinzu, sinkt der Gini-Koeffizient von rund 72 auf rund 58 Prozent. Deutschland steht also besser da, als die reine Vermögensstatistik nahelegt. Der Abstand verschwindet dadurch aber nicht, und Rentenansprüche lassen sich weder vererben noch beleihen noch selbst bewohnen.
Wie viel Vermögen macht Wohneigentum wirklich aus?
Wohneigentum macht beim Vermögen den größten Unterschied überhaupt. Das Median-Nettovermögen liegt laut Bundesbank bei Eigentümerhaushalten mit abbezahlter Immobilie bei 450.200 Euro, bei laufender Finanzierung bei 379.900 Euro und bei Mieterhaushalten bei 18.300 Euro. Die Zahlen für 2023 im Überblick:
| Haushaltstyp | Median-Nettovermögen |
|---|---|
| Eigentümer, Immobilie abbezahlt | 450.200 € |
| Eigentümer, Finanzierung läuft noch | 379.900 € |
| Mieterhaushalt | 18.300 € |
Ein Eigentümerhaushalt mitten in der Rückzahlung steht beim mittleren Nettovermögen also rund zwanzigmal so hoch wie ein Mieterhaushalt. Bemerkenswert ist dabei, dass schon die laufende Finanzierung diesen Abstand erzeugt, nicht erst die abbezahlte Immobilie.
Dasselbe Muster zeigt sich innerhalb Deutschlands. Die Bundesbank weist für Westdeutschland eine Eigentümerquote von 45 Prozent und ein Median-Nettovermögen von 143.200 Euro aus. Für Ostdeutschland stehen 29 Prozent Eigentümerquote und 35.900 Euro Median. Die Bundesbank schreibt dazu selbst, dass die unterschiedlichen Eigentümerquoten dabei „sicherlich eine wichtige Rolle“ spielen.
Auch hier die faire Einordnung, und sie stammt ebenfalls aus dem Bericht der Bundesbank: Zwischen Eigentümer- und Mieterhaushalten unterscheidet sich in der Regel weit mehr als der Immobilienbesitz, etwa Haushaltsgröße, Einkommen, Alter und Familienstand. Wer kauft, hat oft schon vorher mehr verdient und gespart. Der Faktor zwanzig ist also keine reine Kaufentscheidung.
Was die Immobilie trotzdem leistet, ist ein Mechanismus, den kaum ein anderes Produkt bietet: Die Tilgung ist erzwungenes Sparen. Jede Monatsrate baut Vermögen auf, ob du in dem Monat diszipliniert warst oder nicht. Genau dieser Automatismus fehlt dem mittleren Mieterhaushalt.
Was heißt das für deine Finanzierung 2026?
Erstens: Der Zins ist nicht dein Feind. Bei 3,76 Prozent finanzierst du günstiger als in zwei Dritteln aller Monate seit 1982. Wer auf das Niveau von 2020 wartet, wartet auf eine Ausnahme, die in vier Jahrzehnten einmal vorkam.
Zweitens: Die Weltlage ist kein Grund, nicht zu rechnen. Amerikanische Haushaltspolitik bewegt deine Kondition um Zehntelprozentpunkte. Ob dein Vorhaben trägt, entscheiden Eigenkapital, Beleihungsauslauf, Tilgung und Haushaltsrechnung. Das sind die Stellschrauben, die dir tatsächlich gehören. Welche Voraussetzungen Banken prüfen, haben wir unter Baufinanzierung Voraussetzungen (öffnet in neuem Tab) zusammengefasst.
Drittens: Der Unterschied heißt Eigentum. Deutschland ist ein reiches Land mit einem vermögensarmen Mittelbürger, und der Grund steht in jeder Statistik an derselben Stelle. Diese Statistik ist ein Durchschnitt über 83 Millionen Menschen. Deine eigene Entscheidung ist es nicht.
Rechne dein Vorhaben durch, bevor du es beurteilst. Mit dem Finanzierungsrechner (öffnet in neuem Tab) siehst du deine mögliche Rate, mit dem Tilgungsrechner (öffnet in neuem Tab) den Vermögensaufbau über die Jahre. Wenn du wissen willst, was für dich konkret geht, sprich uns an. Wir vergleichen über 600 Banken und melden uns innerhalb von 24 Stunden. Jede Woche ein neues Zinsupdate bekommst du in unserem WhatsApp Kanal.