

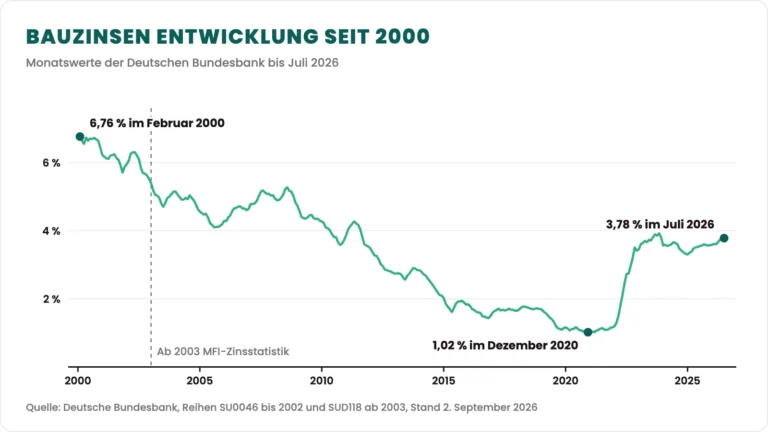
Für eine Baufinanzierung mit zehn Jahren Zinsbindung lag der Durchschnittszins der deutschen Banken im Juli 2026 bei 3,78 Prozent und damit fast genau auf dem Durchschnitt der letzten 30 Jahre von 3,84 Prozent (August 1996 bis Juli 2026). Seit 2000 reichte die Spanne von 6,76 Prozent im Februar 2000 bis 1,02 Prozent im Dezember 2020; den höchsten Wert der Bundesbank-Statistik für Hypothekenzinsen erreichten Kredite mit Zinsvereinbarungen aller Art im September 1981 mit 11,91 Prozent.
Wie haben sich die Bauzinsen entwickelt?
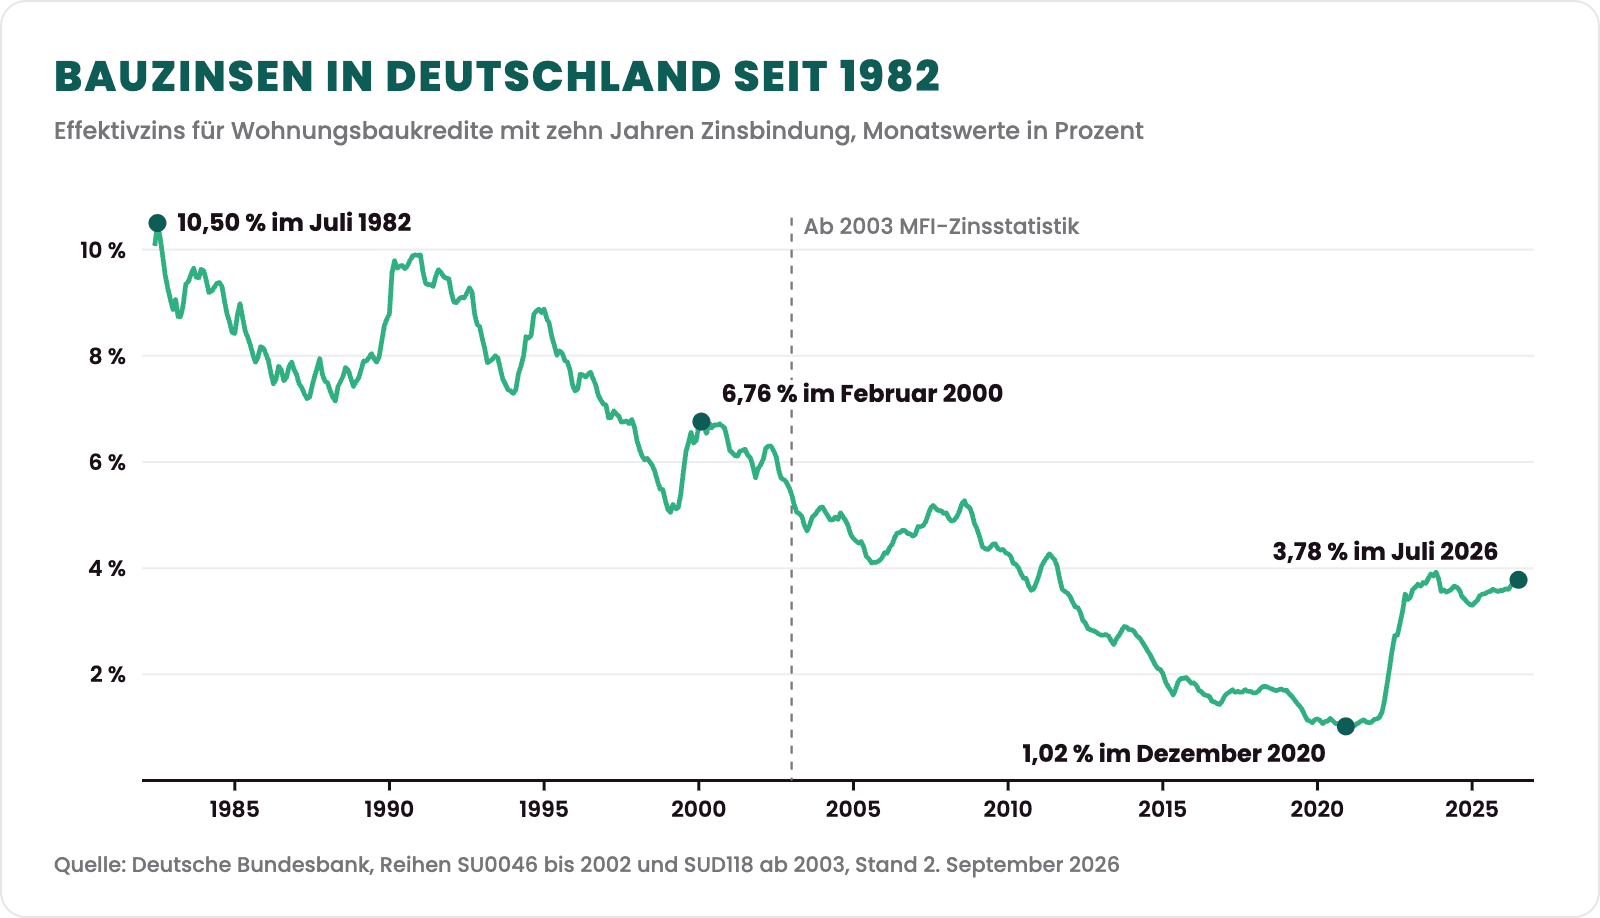
Zu Beginn der Achtzigerjahre lagen die Bauzinsen bei rund 10 Prozent. Danach sind sie über fast vier Jahrzehnte mit Unterbrechungen gesunken, 2022 innerhalb eines Jahres stark gestiegen und bewegen sich seitdem auf einem mittleren Niveau.
Wer im Jahr 2000 finanziert hat, zahlte im Jahresdurchschnitt 6,66 Prozent, wer 2021 finanziert hat, 1,09 Prozent. Im Juli 2026 lag der Durchschnitt bei 3,78 Prozent. Einen normalen Bauzins gibt es daher nicht, sondern nur den Zins der jeweiligen Zeit.
Die Niedrigzinsphase von 2015 bis 2021 war die Ausnahme. Im Durchschnitt der letzten 30 Jahre lag der Bauzins bei 3,84 Prozent, im Durchschnitt der letzten 20 Jahre (August 2006 bis Juli 2026), die die Niedrigzinsphase einschließen, bei 2,91 Prozent. Was das Zinsniveau für den Vermögensaufbau bedeutet, ordnen wir beim Medianvermögen Deutschland (öffnet in neuem Tab) ein.
Bauzinsen Entwicklung seit 2000: die Tabelle
Die Zahlen ab 2003 stammen aus der MFI-Zinsstatistik der Deutschen Bundesbank. Erfasst sind Wohnungsbaukredite an private Haushalte mit einer anfänglichen Zinsbindung von über fünf bis zehn Jahren, also der klassische Fall der zehnjährigen Baufinanzierung. Es handelt sich um Durchschnittswerte über alle Banken, nicht um Top-Konditionen. Da die MFI-Zinsstatistik erst im Januar 2003 beginnt, stammen die Werte für 2000 bis 2002 aus der älteren Zinsstatistik der Bundesbank für Hypothekarkredite auf Wohngrundstücke mit zehn Jahren Festzins.
| Jahr | Durchschnitt | Spanne im Jahr |
|---|---|---|
| 2000 | 6,66 % | 6,44 bis 6,76 % |
| 2001 | 6,08 % | 5,70 bis 6,24 % |
| 2002 | 5,96 % | 5,52 bis 6,30 % |
| 2003 | 5,01 % | 4,70 bis 5,39 % |
| 2004 | 4,93 % | 4,63 bis 5,15 % |
| 2005 | 4,29 % | 4,10 bis 4,56 % |
| 2006 | 4,55 % | 4,28 bis 4,71 % |
| 2007 | 4,96 % | 4,64 bis 5,18 % |
| 2008 | 5,04 % | 4,83 bis 5,27 % |
| 2009 | 4,42 % | 4,29 bis 4,73 % |
| 2010 | 3,90 % | 3,58 bis 4,27 % |
| 2011 | 3,95 % | 3,53 bis 4,27 % |
| 2012 | 3,05 % | 2,76 bis 3,47 % |
| 2013 | 2,75 % | 2,56 bis 2,90 % |
| 2014 | 2,47 % | 2,09 bis 2,84 % |
| 2015 | 1,84 % | 1,61 bis 2,02 % |
| 2016 | 1,60 % | 1,43 bis 1,84 % |
| 2017 | 1,67 % | 1,59 bis 1,71 % |
| 2018 | 1,72 % | 1,65 bis 1,77 % |
| 2019 | 1,37 % | 1,09 bis 1,70 % |
| 2020 | 1,09 % | 1,02 bis 1,17 % |
| 2021 | 1,09 % | 1,02 bis 1,16 % |
| 2022 | 2,41 % | 1,19 bis 3,51 % |
| 2023 | 3,73 % | 3,45 bis 3,92 % |
| 2024 | 3,53 % | 3,32 bis 3,66 % |
| 2025 | 3,50 % | 3,30 bis 3,60 % |
| 2026 | 3,68 % | 3,58 bis 3,78 % |
Der Wert für 2026 umfasst die Monate Januar bis Juli, der Juliwert ist vorläufig. Die Bundesbank veröffentlicht die Statistik rund einen Monat nach Ende des Berichtsmonats, der Augustwert folgt voraussichtlich Anfang Oktober 2026. Beide Statistiken sind nicht vollständig vergleichbar, da die ältere den häufigsten Zinssatz der meldenden Banken erfasste, während die MFI-Zinsstatistik alle neuen Verträge nach ihrem Volumen gewichtet.
Bauzinsen seit 1970: die Jahre vor 2000
Für die Zeit vor 2000 führt die Bundesbank zwei ältere Reihen. Von Juni 1982 bis Juni 2003 erfasste sie Hypothekarkredite auf Wohngrundstücke mit zehn Jahren Festzins, davor nur einen Durchschnitt über Zinsvereinbarungen aller Art.
In den Siebzigerjahren lagen die Jahresdurchschnitte dieser älteren Reihe zwischen 6,42 Prozent im Jahr 1978 und 10,47 Prozent im Jahr 1974; für die Jahre vor 1975 liegen allerdings nur vier bis fünf Monatswerte je Jahr vor. Den höchsten Wert der gesamten Statistik erreichten die Hypothekenzinsen im September 1981 mit 11,91 Prozent. Die Reihe mit zehn Jahren Festzins verzeichnete ihren Höchstwert kurz nach ihrem Beginn, im Juli 1982 mit 10,50 Prozent.
Bis 1988 sanken die Zinsen auf gut 7 Prozent, stiegen 1990 und 1991 wieder auf durchschnittlich rund 9,6 Prozent und fielen bis Februar 1999 auf 5,05 Prozent, den tiefsten Wert der Reihe vor 2000.
| Jahr | Durchschnitt | Spanne im Jahr |
|---|---|---|
| 1982 (ab Juni) | 9,79 % | 9,06 bis 10,50 % |
| 1983 | 9,24 % | 8,74 bis 9,65 % |
| 1984 | 9,14 % | 8,44 bis 9,60 % |
| 1985 | 8,34 % | 7,88 bis 8,98 % |
| 1986 | 7,73 % | 7,47 bis 8,04 % |
| 1987 | 7,51 % | 7,19 bis 7,95 % |
| 1988 | 7,48 % | 7,15 bis 7,78 % |
| 1989 | 8,04 % | 7,58 bis 8,69 % |
| 1990 | 9,67 % | 8,79 bis 9,90 % |
| 1991 | 9,49 % | 9,31 bis 9,90 % |
| 1992 | 9,00 % | 8,55 bis 9,28 % |
| 1993 | 7,80 % | 7,34 bis 8,33 % |
| 1994 | 8,21 % | 7,29 bis 8,88 % |
| 1995 | 8,16 % | 7,46 bis 8,88 % |
| 1996 | 7,46 % | 7,09 bis 7,69 % |
| 1997 | 6,83 % | 6,66 bis 7,07 % |
| 1998 | 5,87 % | 5,29 bis 6,40 % |
| 1999 | 5,73 % | 5,05 bis 6,56 % |
Die vier Phasen der Bauzinsen-Entwicklung seit 2000
2000 bis 2008: das hohe Plateau
Zu Beginn des Jahrtausends lagen die Bauzinsen bei rund 6,7 Prozent. Wer im Jahr 2000 ein Darlehen über 300.000 Euro mit 2 Prozent Tilgung zum Jahresdurchschnitt von 6,66 Prozent aufnahm, zahlte rund 2.165 Euro im Monat und in den ersten zehn Jahren etwa 174.900 Euro Zinsen. Mit dem Durchschnittszins vom Juli 2026 von 3,78 Prozent wären es rund 1.445 Euro im Monat und etwa 100.600 Euro Zinsen, also rund 74.200 Euro weniger. Bis 2005 fiel der Zins auf rund 4,3 Prozent und stieg bis zur Finanzkrise im Jahr 2008 wieder auf über 5 Prozent.
2009 bis 2021: der lange Abstieg
Nach der Finanzkrise sanken die Bauzinsen über mehr als ein Jahrzehnt. Die EZB kaufte in großem Umfang Staatsanleihen, die Renditen fielen und mit ihnen die Bauzinsen. Im Februar 2015 lag der Durchschnitt mit 1,86 Prozent erstmals unter 2 Prozent. Im Dezember 2020 und erneut im März 2021 erreichte er mit 1,02 Prozent seinen tiefsten Stand.
2022: der Zinsschock
Darauf folgte der schnellste Anstieg seit Anfang der Achtzigerjahre. Nach dem russischen Angriff auf die Ukraine, stark steigenden Energiepreisen und einer hohen Inflation änderte die EZB ihre Geldpolitik abrupt. Der Bauzins stieg von 1,16 Prozent im Dezember 2021 auf 3,41 Prozent im Dezember 2022, also um 2,25 Prozentpunkte in einem einzigen Jahr.
Für Käufer hatte das erhebliche Folgen. Bei einem Darlehen über 400.000 Euro bedeutete dieser Sprung rund 750 Euro mehr Monatsrate.
Seit 2023: ein mittleres Niveau
Von Anfang 2023 bis Mitte 2026 bewegte sich der Durchschnitt zwischen 3,30 und 3,92 Prozent. Der Jahresdurchschnitt lag 2023 bei 3,73 Prozent, 2024 bei 3,53 Prozent und 2025 bei 3,50 Prozent und damit in der Nähe des Durchschnitts der letzten 30 Jahre.
Seit dem Frühjahr 2026 ziehen die Zinsen wieder an. Der Bundesbank-Durchschnitt stieg von 3,60 Prozent im März auf 3,78 Prozent im Juli, und in unserer wöchentlichen Auswertung aus über 600 Banken stieg die Top-Kondition bei 90 Prozent Beleihung von 4,12 Prozent Mitte Juli auf 4,48 Prozent am 11. September 2026.
Was die Bauzinsen bewegt: Bundesanleihen, Inflation und EZB
Viele Käufer achten vor allem auf den Leitzins der EZB. Dieser wirkt jedoch nur mittelbar, und daraus entsteht ein verbreitetes Missverständnis bei der Zinsplanung.
Der wichtigste Treiber sind die Renditen zehnjähriger Bundesanleihen. Banken refinanzieren langfristige Immobilienkredite über Pfandbriefe, deren Verzinsung sich eng an Bundesanleihen orientiert. Steigt die Rendite der Bundesanleihe, steigt kurz darauf der Bauzins. Im Juni 2026 lag sie im Monatsdurchschnitt bei 2,93 Prozent, im August bei 3,37 Prozent und am 24. September 2026 bei 3,62 Prozent.
Der zweite Treiber ist die Inflationserwartung. Wer sein Geld für zehn Jahre verleiht, erwartet einen Ausgleich für den erwarteten Kaufkraftverlust. Steigt die erwartete Inflation, steigen die Renditen und damit die Bauzinsen. Im Juli 2026 lag die Inflation in Deutschland bei 2,8 Prozent, im August bei 2,9 Prozent.
Der Leitzins der EZB wirkt indirekt. Er steuert die kurzfristigen Geldmarktzinsen und schlägt auf zehnjährige Finanzierungen nur durch, soweit er die langfristigen Erwartungen verändert. Deshalb können die Bauzinsen steigen, während die EZB ihre Zinsen senkt. So war es 2025: Die EZB senkte ihren Einlagesatz von Februar bis Juni in vier Schritten auf 2,00 Prozent, während der Bauzins im selben Jahr von 3,30 Prozent im Januar auf 3,60 Prozent im September stieg.
Der vierte Treiber sind Krisen, und dieser wirkt am wenigsten berechenbar.
Wie wirken Krisen auf die Bauzinsen?
Kriege, Energieschocks und geopolitische Eskalationen bewegen die Bauzinsen häufig über denselben Mechanismus: Die Krise treibt die Energiepreise, diese die Inflationserwartung, diese die Anleiherenditen und diese schließlich den Bauzins.
Die Richtung überrascht viele. Man könnte annehmen, dass Anleger in Krisen in sichere deutsche Staatsanleihen flüchten, was die Renditen und damit die Bauzinsen drücken würde. Dieser Effekt existiert, wird jedoch häufig vom Inflationseffekt überlagert, sobald die Krise die Energiepreise treibt. Unter dem Strich steigen die Bauzinsen dann.
Fallbeispiel: der Iran-Krieg 2026
Vorweg: Das menschliche Leid, das dieser Krieg verursacht, wiegt ungleich schwerer als jede Zinswirkung. Dieser Abschnitt betrachtet ausschließlich die finanzielle Seite, weil das die Frage ist, bei der wir helfen können.
Der Ablauf im Frühjahr 2026 lässt sich an den Zahlen nachvollziehen:
- Die Rendite der zehnjährigen Bundesanleihe stieg von 2,73 Prozent am 2. März auf 2,91 Prozent am 6. März und auf 3,18 Prozent am 27. März 2026.
- Der Bundesbank-Durchschnitt für zehnjährige Baufinanzierungen stieg von 3,60 Prozent im März auf 3,78 Prozent im Juli 2026.
- Die Inflation lag im Juli 2026 bei 2,8 Prozent und im August bei 2,9 Prozent.
- Die EZB hob ihren Einlagesatz zum 17. Juni 2026 auf 2,25 Prozent an, die erste Erhöhung seit 2023, und zum 16. September 2026 auf 2,50 Prozent.
Wie stark eine Krise durchschlägt, ist sehr unterschiedlich. Der Ukraine-Krieg ab 2022 fiel mit einer bereits anziehenden Inflation und einer geldpolitischen Wende zusammen, und in diese Zeit fiel ein Anstieg um über zwei Prozentpunkte. Im Iran-Krieg 2026 stieg der Bundesbank-Durchschnitt bis Juli um knapp zwei Zehntel Prozentpunkte. Entscheidend ist, wie stark und wie dauerhaft eine Krise auf die Energiepreise und damit auf die Inflationserwartung durchschlägt.
Bauzinsen 2026: der Anstieg seit dem Frühjahr
Für 2026 zeigen die Daten bisher einen Anstieg. Der Bundesbank-Durchschnitt lag im Januar bei 3,58 Prozent und im Juli bei 3,78 Prozent, die Rendite der zehnjährigen Bundesanleihe lag am 24. September 2026 bei 3,62 Prozent nach 2,93 Prozent im Junidurchschnitt, und die EZB hat ihren Einlagesatz zweimal angehoben.
Der nächste Zinsentscheid der EZB fällt am 29. Oktober 2026, der darauffolgende am 17. Dezember 2026. Die Einschätzungen der Notenbank und des Marktes für die kommenden Monate und für 2027 stellen wir in der Bauzinsen-Prognose 2026 und 2027 (öffnet in neuem Tab) zusammen.
Wann gehen die Bauzinsen wieder runter?
Damit die Bauzinsen spürbar fallen, müssten mehrere Entwicklungen zusammenkommen: eine Inflation, die dauerhaft unter 2 Prozent liegt, eine spürbare Entspannung der geopolitischen Lage und fallende Renditen bei den Bundesanleihen.
Im September 2026 zeigt keiner dieser drei Indikatoren in diese Richtung. Die Inflation lag im August bei 2,9 Prozent, die Rendite der zehnjährigen Bundesanleihe stieg bis zum 24. September auf 3,62 Prozent, und die EZB hat ihren Einlagesatz angehoben. Wer zur Miete wohnt und auf sinkende Zinsen wartet, zahlt in der Zwischenzeit weiter Miete und baut keine Tilgung auf.
Wie entwickelt sich der Bauzins bis 2030?
Eine genaue Zahl für 2030 lässt sich seriös nicht vorhersagen. Beschreiben lassen sich die strukturellen Rahmenbedingungen:
- Die Staatsverschuldung in Europa ist deutlich höher als vor 2020, was tendenziell für höhere Renditen spricht.
- Die Notenbanken haben die Phase der sehr lockeren Geldpolitik beendet und kaufen keine Anleihen mehr in großem Umfang.
- Demografie und der Investitionsbedarf in Klimaschutz und Infrastruktur binden Kapital.
Alle drei Punkte sprechen eher gegen eine Rückkehr zu den Zinsen der Jahre 2020 und 2021.
Was heißt das für deine Finanzierung?
Sinnvoll ist es, mit dem heutigen Zins zu planen und nicht mit dem von 2021.
Wie stark allein die Beleihung den Zins verändert, zeigt unsere Auswertung vom 11. September 2026: Bei einer Beleihung bis 60 Prozent lag die Top-Kondition für zehn Jahre bei 4,06 Prozent, bei 100 Prozent bei 4,71 Prozent. Diese Spanne von 0,65 Prozentpunkten ist größer als der Anstieg, den der Markt in den zehn Wochen davor gezeigt hat.
Eine längere Zinsbindung kostet einen Aufschlag. Bei 90 Prozent Beleihung lag die Top-Kondition am 11. September 2026 für zehn Jahre bei 4,48 Prozent, für 15 Jahre bei 4,73 Prozent und für 20 Jahre bei 4,85 Prozent. Bei einem Zinsniveau nahe dem Durchschnitt der letzten 30 Jahre ist eine lange Bindung dennoch eine Überlegung wert, wenn dich Schwankungen beunruhigen.
Wer zwischen 2015 und 2021 zu sehr niedrigen Zinsen finanziert hat, steht in den nächsten Jahren vor einer deutlich teureren Anschlussfinanzierung. Endet die Zinsbindung in 12 bis 60 Monaten, lässt sich der heutige Zins mit einem Forward-Darlehen (öffnet in neuem Tab) im Voraus sichern.
Hinweis
Dieser Beitrag ist eine allgemeine Information und keine auf deine persönliche Situation zugeschnittene Empfehlung. Alle Euro-Beträge sind Beispielrechnungen mit den jeweils genannten Annahmen und keine Zusagen. Welche Konditionen du tatsächlich bekommst, hängt von der Bank, dem Objekt und deinen Zahlen ab und wird im Beratungsgespräch ermittelt.
Vergütungshinweis: Für dich ist unsere Beratung kostenlos. Wir werden von der Bank vergütet, bei der die Finanzierung zustande kommt.
Wie wir dabei helfen
Wir vergleichen für deinen Fall die Konditionen von über 600 Banken und zeigen dir, welche Zinsbindung und welche Beleihung zu deinem Vorhaben passen. Wir sind unabhängige Immobiliardarlehensvermittler nach § 34i GewO. Die Beratung ist für dich kostenlos, bezahlt wird sie von der Bank. Schick uns deine Eckdaten über die Beratungsanfrage, wir melden uns innerhalb von 24 Stunden.