

Eine Zwischenfinanzierung kostet in der Regel mehr Zinsen als ein normales Baudarlehen, da der Aufwand der Bank genauso groß ist wie bei einer langen Finanzierung, sie wegen der kurzen Laufzeit jedoch nur über einen kurzen Zeitraum daran verdient. Die Laufzeit liegt meist zwischen zwölf und sechsunddreißig Monaten. Die Tilgung wird üblicherweise auf ein Minimum reduziert, damit die monatliche Belastung gering bleibt.
Der Punkt, an dem die meisten Zwischenfinanzierungen tatsächlich scheitern, steht in keinem Prospekt: Es ist nicht der Zins, sondern die Frage, was passiert, wenn die alte Immobilie nicht rechtzeitig verkauft wird. Genau darum geht es weiter unten.
Was ist eine Zwischenfinanzierung?
Eine Zwischenfinanzierung ist ein Darlehen mit kurzer Laufzeit, das eine Lücke schließt, bis erwartetes Geld tatsächlich auf dem Konto liegt. Andere Namen dafür sind Überbrückungskredit, Zwischenkredit oder Vorfinanzierung.
Drei Merkmale unterscheiden sie von einer normalen Baufinanzierung:
- Geringe oder keine Tilgung. Getilgt wird während der Laufzeit nur wenig. Ist die Zwischenfinanzierung endfällig vereinbart, zahlst du ausschließlich Zinsen, und die gesamte Darlehenssumme wird am Ende in einem Betrag zurückgezahlt. Das deckt sich mit § 488 Absatz 1 BGB, wonach der Darlehensnehmer den Zins schuldet und das Darlehen bei Fälligkeit zurückzahlt; wann diese Fälligkeit eintritt, regelt der Vertrag.
- Kurze Laufzeit. Üblich sind zwölf bis sechsunddreißig Monate; mit einer Zinsbindung von fünf Jahren läuft eine Zwischenfinanzierung auch sechzig Monate. Manche Banken begrenzen die Laufzeit jedoch auf höchstens vierundzwanzig Monate, daher gehört die Obergrenze in jeden Vergleich der Angebote.
- Der Zins ist variabel oder nur kurz festgeschrieben. Viele Banken bieten variable Zwischenfinanzierungen nicht oder nur zu höheren Zinsen an. Eine kurze Zinsbindung ist daher oft günstiger und gibt dir Sicherheit bei der Kalkulation, sie sollte jedoch zur geplanten Dauer des Vorhabens passen. Üblich sind ein bis fünf Jahre, unter einem Jahr wird meist ein variabler Zins vereinbart.
Die Sicherheit ist dieselbe wie bei jeder Baufinanzierung: eine Grundschuld im Grundbuch, nach § 1191 BGB. Bei einer Zwischenfinanzierung liegt sie oft auf beiden Objekten, dem alten und dem neuen. Was eine Grundschuld genau ist und warum sie nach der Tilgung stehen bleiben kann, steht im Baufinanzierungslexikon (öffnet in neuem Tab).
Wann du eine Zwischenfinanzierung brauchst
In der Beratung sehen wir im Wesentlichen zwei Fälle.
Fall 1: Du kaufst, bevor du verkaufst
Der häufigste Fall. Du hast das passende Objekt gefunden, deine bisherige Immobilie ist aber noch nicht verkauft. Der Notartermin für den Kauf steht in acht Wochen, der Verkauf braucht erfahrungsgemäß länger.
Die Alternative wäre, zuerst zu verkaufen und dann zu suchen. Das ist finanziell sauberer, bringt aber ein praktisches Problem mit sich: Du hast dann eine Frist, in der du etwas finden musst, und Zeitdruck ist beim Immobilienkauf teuer.
Fall 2: Dein bestehender Bausparvertrag ist noch nicht zuteilungsreif
Dein Bausparvertrag ist angespart, aber die Zuteilung liegt noch ein Jahr entfernt, und das Objekt gibt es jetzt. Die Zwischenfinanzierung überbrückt bis zur Zuteilung, dann löst das Bauspardarlehen sie ab.
Hier lohnt eine Warnung, die wir im Beitrag zum Bausparen (öffnet in neuem Tab) ausführlich durchrechnen: Verzögert sich die Zuteilung, verlängert sich die Zwischenfinanzierung, und die Zinsen dafür können den Zinsvorteil des Bausparvertrags vollständig aufzehren.
Daneben gibt es kleinere Anlässe: eine ablaufende Lebensversicherung, eine Erbauszahlung, ein Bauabschnitt, der vor der nächsten Rate der Hauptfinanzierung bezahlt werden muss.
Was eine Zwischenfinanzierung kostet
Der eigentliche Preis einer Zwischenfinanzierung sind die Zinsen. Im Monat betragen sie die Darlehenssumme mal Zinssatz, geteilt durch zwölf. Eine vereinbarte Tilgung erhöht die monatliche Rate, senkt aber die Restschuld und damit auch die Zinsen.
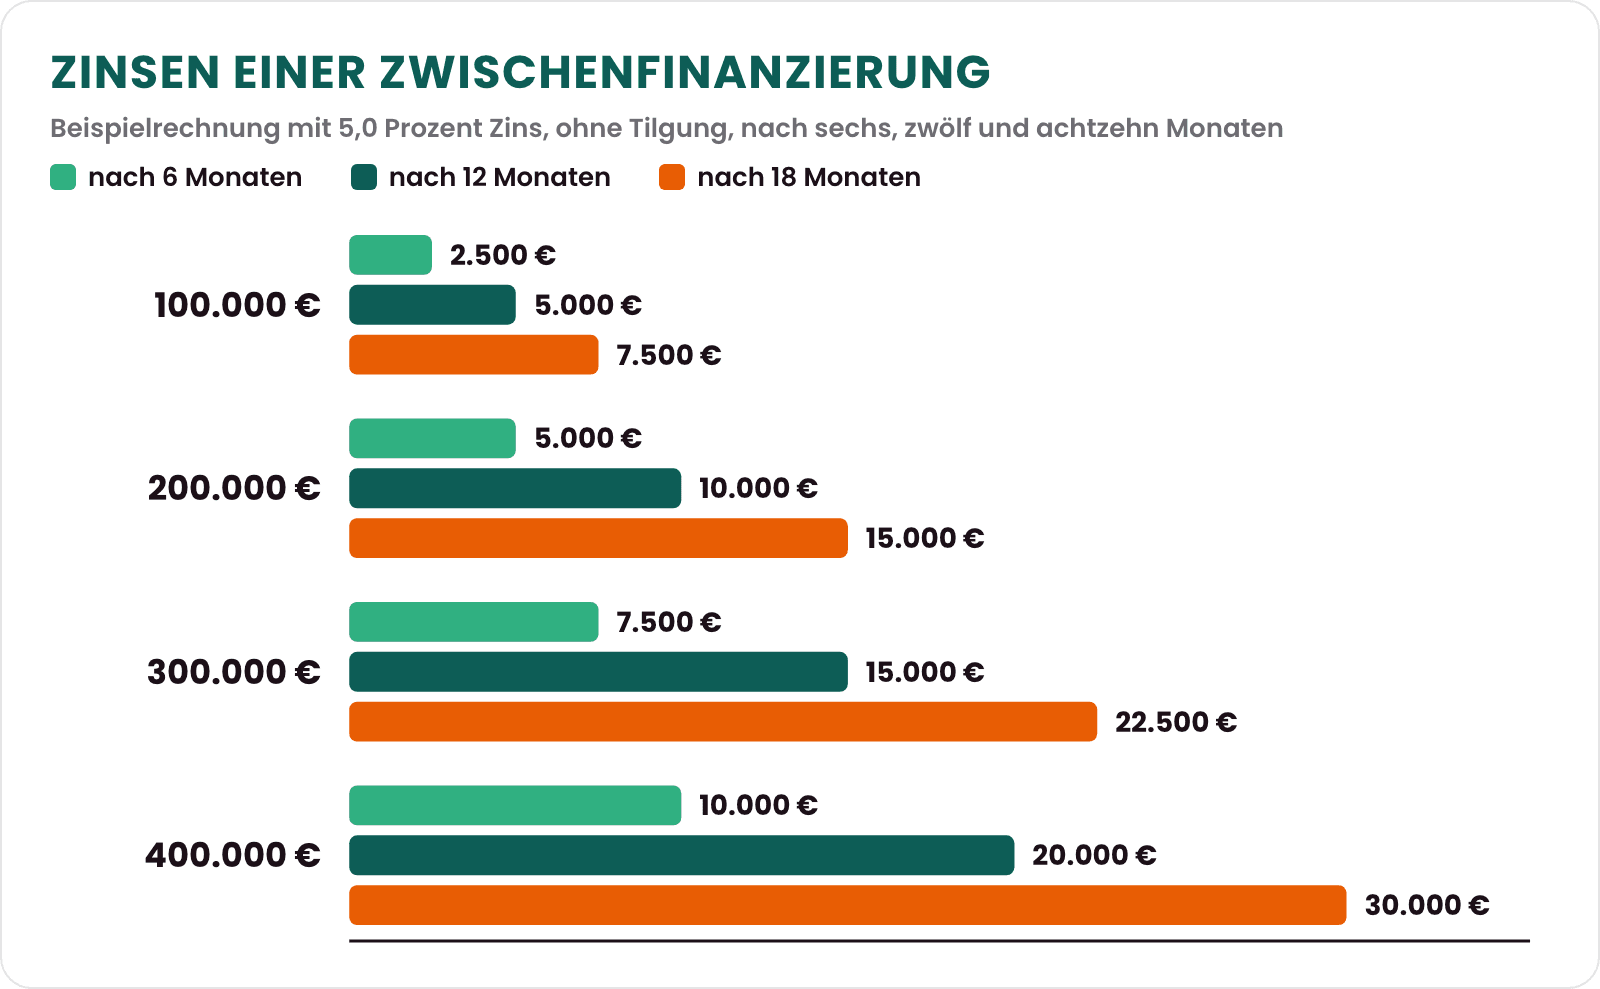
Die Tabelle rechnet mit einer angenommenen Verzinsung von 5,0 Prozent, weil eine Zwischenfinanzierung typischerweise über dem Zins eines langfristigen Baudarlehens liegt. Sie rechnet ohne Tilgung und zeigt daher die Zinsen, die bei der jeweiligen Summe höchstens anfallen:
| Zwischenfinanzierung | Zinsen im Monat | Zinsen nach 6 Monaten | Zinsen nach 12 Monaten | Zinsen nach 18 Monaten |
|---|---|---|---|---|
| 100.000 € | 417 € | 2.500 € | 5.000 € | 7.500 € |
| 200.000 € | 833 € | 5.000 € | 10.000 € | 15.000 € |
| 300.000 € | 1.250 € | 7.500 € | 15.000 € | 22.500 € |
| 400.000 € | 1.667 € | 10.000 € | 20.000 € | 30.000 € |
Alle Werte sind Beispielrechnungen mit der genannten Annahme, keine Zusage. Dein tatsächlicher Zins hängt von der Bank, dem Objekt und deiner Situation ab.
Wie sich diese Annahme zum Markt verhält, zeigt die Zinsstatistik der Deutschen Bundesbank. Für neue Wohnungsbaukredite an private Haushalte lag der effektive Jahreszins im Juli 2026 im Durchschnitt bei 4,41 Prozent, wenn der Zins variabel oder höchstens ein Jahr gebunden war, bei 3,97 Prozent mit einer Zinsbindung von mehr als einem bis zu fünf Jahren und bei 3,78 Prozent mit mehr als fünf bis zu zehn Jahren. Die 5,0 Prozent der Tabelle liegen über allen drei Werten. Zwischenfinanzierungen weist die Bundesbank nicht gesondert aus. Die aktuellen Konditionen für langfristige Baudarlehen, aufgeschlüsselt nach Zinsbindung und Beleihung, stehen unter aktuelle Bauzinsen (öffnet in neuem Tab).
Was in dieser Tabelle noch fehlt, sind die Nebenkosten: die Grundschuldbestellung für das neue Objekt, gegebenenfalls eine zweite Wertermittlung und, falls die Zwischenfinanzierung über einen anderen Anbieter läuft als die Hauptfinanzierung, die Abtretung der Grundschuld. Rechne diese Positionen von Anfang an mit ein, sonst verschiebt sich das Ergebnis um einen vierstelligen Betrag.
Ein Bearbeitungsentgelt gehört in der Regel nicht zu diesen Nebenkosten. Der Bundesgerichtshof hat am 13. Mai 2014 entschieden, dass vorformulierte Bestimmungen über ein Bearbeitungsentgelt in Darlehensverträgen zwischen einer Bank und einem Verbraucher unwirksam sind (Aktenzeichen XI ZR 405/12 und XI ZR 170/13).
Der teuerste Posten steht allerdings nicht in der Tabelle. Er entsteht, wenn die Laufzeit länger wird als geplant. In unseren Fällen ist das der häufigste Grund, aus dem eine Überbrückung am Ende deutlich teurer ausfällt als kalkuliert.
Wie die Bank deinen Verkaufserlös ansetzt
Das ist der Teil, den kaum jemand vorher weiß, und er entscheidet über die Höhe der Zwischenfinanzierung.
Du gehst mit einer Zahl in das Gespräch: dem Preis, den du für deine alte Immobilie erwartest. Die Bank rechnet mit einer anderen Zahl. Sie setzt nicht den Wunschpreis an und auch nicht den Angebotspreis aus dem Inserat, sondern einen vorsichtig ermittelten Wert, von dem sie noch einen Sicherheitsabschlag nimmt.
Der Maßstab dafür ist gesetzlich beschrieben. Nach § 3 BelWertV ist der Beleihungswert der Wert, der „unabhängig von vorübergehenden, etwa konjunkturell bedingten Wertschwankungen am maßgeblichen Grundstücksmarkt und unter Ausschaltung von spekulativen Elementen während der gesamten Dauer der Beleihung bei einer Veräußerung voraussichtlich erzielt werden kann“. Übersetzt: Die Bank rechnet mit dem Preis, den sie im schlechten Jahr für sicher hält, nicht mit dem Preis im guten. Ermittelt wird dieser Wert nach § 16 Absatz 1 PfandBG von einem Gutachter, der von der Kreditentscheidung unabhängig ist. Verhandeln lässt sich diese Zahl deshalb nicht.
Praktisch bedeutet das zweierlei. Erstens fällt die Zwischenfinanzierung kleiner aus, als du gerechnet hast. Zweitens musst du die Differenz aus Eigenkapital tragen oder in die Hauptfinanzierung aufnehmen. Wer mit dem Wunschpreis kalkuliert, hat spätestens beim Notartermin eine Lücke.
Wir setzen deshalb in der Beratung zuerst diese Zahl an und rechnen erst danach den Kaufpreis, den du dir leisten kannst.
So gehst du damit um: Lass den Wert deiner alten Immobilie einschätzen, bevor du ein Gebot für das neue Objekt abgibst. Eine erste Einordnung bekommst du über unsere kostenlose Immobilienbewertung (öffnet in neuem Tab), den Rahmen für den Kauf rechnest du im Budgetrechner (öffnet in neuem Tab) durch.
Was passiert, wenn die alte Immobilie nicht rechtzeitig verkauft wird
Das ist das eigentliche Risiko der Zwischenfinanzierung, und es wird selten offen benannt. Am größten ist es bei einer endfälligen Zwischenfinanzierung, weshalb wir empfehlen, eine geringe Tilgung zu vereinbaren. Dann wird die Summe nicht zu einem festen Termin in einem Betrag fällig, und die Finanzierung steht dir über die vereinbarte Laufzeit zur Verfügung.
Ist die Zwischenfinanzierung dennoch endfällig, wird am Ende der Laufzeit die volle Summe fällig, unabhängig davon, ob der Verkauf stattgefunden hat. Findet sich bis dahin kein Käufer, stehen dir drei Wege offen, und keiner davon ist angenehm:
- Die Bank verlängert. Das ist der Normalfall bei einem plausiblen Verkaufsprozess, kostet aber weitere Zinsen. Bei 300.000 Euro und der Annahme oben sind das 1.250 Euro im Monat, in denen nichts getilgt wird.
- Du senkst den Preis. Jede Preissenkung schlägt eins zu eins auf dein Eigenkapital durch, und der Zeitdruck ist dem Käufer meist anzusehen.
- Die Zwischenfinanzierung wird in die Hauptfinanzierung übernommen. Das geht nur, wenn deine Haushaltsrechnung die höhere Rate dauerhaft trägt. Genau das prüft die Bank vorher, siehe den nächsten Abschnitt.
Deshalb gehört in jede Planung eine ehrliche Antwort auf die Frage, wie lange dein Objekt am Markt braucht, und ein zusätzlicher Puffer. Eine Zwischenfinanzierung über zwölf Monate für eine Immobilie, die in der Region typischerweise neun Monate braucht, ist knapp kalkuliert. Auch aus diesem Grund empfehlen wir, eine Tilgung zu vereinbaren.
Wann die Bank nein sagt
Bei einer Zwischenfinanzierung prüft die Bank neben dem Objekt auch deine Kapitaldienstfähigkeit, also den Betrag, der monatlich übrig bleibt, wenn alle Verpflichtungen bedient sind.
Die Besonderheit liegt in der Überbrückungsphase. In dieser Zeit trägst du gleichzeitig:
- die Zinsen und gegebenenfalls die Tilgung der Zwischenfinanzierung,
- die Rate der neuen Hauptfinanzierung, sobald sie ausgezahlt ist,
- die Restschuld der alten Immobilie, falls sie noch nicht abbezahlt ist,
- die laufenden Kosten für zwei Objekte, also Grundsteuer, Versicherung, Energie, Instandhaltung.
Die Bank rechnet diese Doppelbelastung vollständig durch, und zwar für den ungünstigen Fall, nicht für den geplanten. Wer diese Summe nicht dauerhaft trägt, bekommt keine Zwischenfinanzierung, auch wenn beide Immobilien werthaltig sind.
Ob deine Zahlen das hergeben, klärst du am schnellsten direkt in einem Beratungsgespräch (öffnet in neuem Tab) oder vorab im Machbarkeits-Check (öffnet in neuem Tab). Welche Unterlagen die Bank dafür sehen will, steht unter Voraussetzungen für die Baufinanzierung (öffnet in neuem Tab).
Der Ablauf, Schritt für Schritt
- Wert der alten Immobilie einschätzen lassen. Das ist die Grundlage für alles Weitere.
- Haushaltsrechnung für die Doppelbelastung aufstellen. Nicht für den geplanten Verlauf, sondern für den verzögerten.
- Zwischenfinanzierung und Hauptfinanzierung gemeinsam anfragen. Beide gehören in eine Betrachtung, weil dieselbe Bank oft beides günstiger darstellt und weil die Grundschulden aufeinander abgestimmt werden müssen.
- Grundschuld bestellen. Für das neue Objekt, häufig zusätzlich auf dem alten.
- Auszahlung zum Notartermin. Die Zwischenfinanzierung fließt an den Verkäufer des neuen Objekts.
- Verkauf der alten Immobilie. Der Kaufpreis geht ein.
- Ablösung in einem Betrag. Die Zwischenfinanzierung endet, die Grundschuld auf dem alten Objekt wird gelöscht oder freigegeben.
Ein Detail zu Schritt sieben, das bares Geld wert ist: Bei einem Darlehen mit variablem Zinssatz greift die Beschränkung für vorzeitige Rückzahlungen nicht. Nach § 500 Absatz 2 BGB kann ein Verbraucher seine Verbindlichkeiten aus einem Verbraucherdarlehensvertrag jederzeit ganz oder teilweise vorzeitig erfüllen; nur bei einem Immobiliar-Verbraucherdarlehen mit gebundenem Sollzinssatz braucht es dafür ein berechtigtes Interesse. Ist der Zins variabel, kannst du den Vertrag zudem nach § 489 Absatz 2 BGB jederzeit mit einer Frist von drei Monaten kündigen. Eine Vorfälligkeitsentschädigung (öffnet in neuem Tab) kann die Bank nach § 502 Absatz 1 BGB nur verlangen, wenn du zum Zeitpunkt der Rückzahlung Zinsen zu einem gebundenen Sollzinssatz schuldest. Verkaufst du früher als geplant, löst du also früher ab und sparst die Zinsen der restlichen Monate. Prüfe diesen Punkt im Vertrag, bevor du unterschreibst.
Die Alternative, die viele übersehen
Bevor du eine Zwischenfinanzierung abschließt, lohnt ein Blick auf den Kaufvertrag des neuen Objekts. Zwei Vereinbarungen können den Überbrückungskredit ganz vermeiden:
- Ein späterer Übergabetermin. Verkäufer, die selbst noch bauen oder umziehen, haben oft kein Interesse an einem schnellen Termin. Vier Monate mehr im Vertrag kosten nichts und ersetzen unter Umständen die gesamte Zwischenfinanzierung.
- Eine Kaufpreisfälligkeit in zwei Schritten. Ein Teil bei Beurkundung, der Rest zu einem festen späteren Datum. Das ist Verhandlungssache, kommt aber häufiger zustande, als die meisten Käufer annehmen.
Beides gehört auf den Tisch, bevor der Notar den Entwurf schreibt. Danach ist es teuer.
Vorteile und Nachteile im Überblick
Dafür spricht:
- Du kannst kaufen, ohne vorher unter Zeitdruck verkaufen zu müssen.
- Die monatliche Belastung bleibt niedrig, weil neben den Zinsen höchstens eine geringe Tilgung anfällt.
- Du verhandelst den Verkaufspreis deiner alten Immobilie ohne Frist im Nacken.
Dagegen spricht:
- Der Zins liegt meist über dem eines langfristigen Baudarlehens.
- Ein variabler Zins kann während der Laufzeit steigen.
- Du trägst vorübergehend zwei Objekte, mit allen laufenden Kosten.
- Verzögert sich der Verkauf, zahlst du länger Zinsen auf eine Schuld, die kaum sinkt.
Hinweis
Dieser Beitrag ist eine allgemeine Information und keine auf deine persönliche Situation zugeschnittene Empfehlung. Alle Euro-Beträge sind Beispielrechnungen mit den jeweils genannten Annahmen und keine Zusagen. Welche Konditionen du tatsächlich bekommst, hängt von der Bank, dem Objekt und deinen Zahlen ab und wird im Beratungsgespräch ermittelt.
Vergütungshinweis: Für dich ist unsere Beratung kostenlos. Wir werden von der Bank vergütet, bei der die Finanzierung zustande kommt.
Wie wir dabei helfen
Wir vergleichen für deinen Fall die Konditionen von über 600 Banken und rechnen Zwischenfinanzierung und Hauptfinanzierung in einer gemeinsamen Betrachtung durch, weil beide zusammengehören. Wir sind unabhängige Immobiliardarlehensvermittler nach § 34i GewO. Die Beratung ist für dich kostenlos, bezahlt wird sie von der Bank. Schick uns deine Eckdaten über die Beratungsanfrage, wir melden uns innerhalb von 24 Stunden.