

Der Erschwinglichkeitsindex des Instituts der deutschen Wirtschaft (IW) vergleicht die monatliche Rate für ein typisches Einfamilienhaus mit dem Nettoeinkommen eines Modellhaushalts. Bei einem Wert von 100 beansprucht die Rate genau 35 Prozent des verfügbaren Einkommens; liegt der Wert darüber, ist Wohneigentum für diesen Haushalt rechnerisch erschwinglich, liegt er darunter, wird die Finanzierung schwieriger. Im Juni 2026 lag der Index bundesweit bei 103 und damit knapp über der Schwelle. In Nordhessen fällt er deutlich höher aus: Die Stadt Kassel erreicht 120, der Landkreis Kassel 149 und der Werra-Meißner-Kreis 166.
Für deinen eigenen Haushalt sagt der Indexwert allerdings nur begrenzt etwas aus. Der Index rechnet mit zwei Erwerbstätigen, deren Einkommen am oberen Rand der mittleren Einkommensgruppe liegt, und lässt Kaufnebenkosten, Förderprogramme und persönliche Ausgaben außer Acht. Ob ein bestimmtes Haus zu dir passt, zeigt erst die eigene Rechnung. Als Faustregel kostet bei 4 Prozent Zins und 2 Prozent Tilgung jeder Kredit von 10.000 Euro rund 50 Euro im Monat, und die gesamte Rate sollte höchstens 35 bis 40 Prozent des Nettoeinkommens beanspruchen. Für einen Haushalt mit 4.000 Euro netto und 45.000 Euro Eigenkapital beansprucht die Rate für ein Modellhaus der Gutachterausschüsse im Werra-Meißner-Kreis gut ein Viertel des Einkommens, in der Stadt Kassel mehr als die Hälfte, wie das Rechenbeispiel weiter unten zeigt.
Was der Erschwinglichkeitsindex misst
Der IW-Erschwinglichkeitsindex setzt zwei Größen ins Verhältnis: die Annuität, also die gleichbleibende Monatsrate aus Zins und Tilgung, und das verfügbare Nettoeinkommen eines Haushalts. Die Schwelle von 35 Prozent hat das IW gewählt, weil in der Finanzierungsberatung eine Belastung zwischen 30 und 40 Prozent häufig als erschwinglich gilt. Reicht das Haushaltsnettoeinkommen gerade aus, damit die Rate diese 35 Prozent nicht übersteigt, ergibt sich der Wert 100. Ist das Einkommen höher oder die Rate niedriger, steigt der Wert über 100, während ein Wert unter 100 bedeutet, dass Wohneigentum für den betrachteten Haushalt schwieriger zu finanzieren ist.
Berechnet wird der Index für alle 400 Landkreise und kreisfreien Städte in Deutschland. Der Modellhaushalt besteht aus zwei Erwerbstätigen zwischen 30 und 40 Jahren mit zwei Kindern. Das höhere der beiden Einkommen entspricht dem 70. Perzentil, das heißt, 30 Prozent der Vollzeitbeschäftigten verdienen mehr; das zweite Einkommen beträgt die Hälfte davon. Als Preis setzt das IW den mittleren Kaufpreis eines Einfamilienhauses im jeweiligen Kreis an, ermittelt aus tatsächlich gezahlten Preisen. Für Eigentumswohnungen rechnet es mit einer Wohnung von 100 Quadratmetern.
Finanziert wird im Modell mit einem Darlehen, dessen Zins für 30 Jahre festgeschrieben ist und das in dieser Zeit vollständig getilgt wird. Der Zins entspricht dem Durchschnitt tatsächlich abgeschlossener Finanzierungen, und der Anteil des Darlehens am Kaufpreis folgt dem, was in der jeweiligen Region üblich ist. Wie hoch dieser Anteil genau ist, veröffentlicht das IW nicht.
Damit misst der Index die Belastung durch die Rate und nicht das reine Verhältnis von Kaufpreis zu Einkommen. Aus Sicht der Beratung ist das der passendere Maßstab, denn auch die Bank fragt bei der Kreditzusage, welchen Anteil des Nettoeinkommens die Monatsrate verbraucht. Ein reiner Preisvergleich blendet den Zins vollständig aus.
Erschwinglichkeit in Deutschland: Häuser und Wohnungen
Für Einfamilienhäuser lag der Index im Juni 2026 bundesweit bei 103, sodass Wohneigentum für den Modellhaushalt rein rechnerisch erschwinglich ist. Gegenüber Juni 2024 hat sich der Wert um zwei Punkte verbessert; dass er sich seit Anfang 2025 in einem engen Band zwischen 103 und 107 bewegt, führt das IW unter anderem auf die recht hohen Hypothekenzinsen zurück. Sinkende Preise für Wohnimmobilien erwartet es nicht, sondern bundesweit bis 2035 einen Anstieg von 1,1 Prozent im Jahr nach Abzug der Inflation.
Wie stark der Zins die Erschwinglichkeit bestimmt, zeigt der längere Verlauf. Im Mai 2015 erreichte der Index mit 175 Punkten seinen Höchststand, als die Rate nur 21 Prozent des Einkommens beanspruchte. Nach dem Zinsanstieg fiel er bis November 2022 auf seinen Tiefpunkt von 89 Punkten, und die Belastung stieg auf 42 Prozent. Im Juni 2024 lag er mit knapp 101 Punkten wieder über der Schwelle.
Groß sind die Unterschiede zwischen Stadt und Land. In den sieben großen Metropolen lag der Index für Häuser im Juni 2026 bei 80, und die Rate beanspruchte dort 44 Prozent des Einkommens, während es in den Kreisen außerhalb der Großstädte und ihres Umlands 118 Punkte und 31 Prozent waren. Zu diesen Metropolen zählt das IW Berlin, Hamburg, München, Köln, Frankfurt am Main, Düsseldorf und Stuttgart.
Am erschwinglichsten waren Einfamilienhäuser im Juni 2026 in den Kreisen Steinburg (187), Rhön-Grabfeld (184) und Dithmarschen (177), am wenigsten erschwinglich mit je 53 Punkten in Miesbach und Garmisch-Partenkirchen. München selbst kam auf 63 Punkte. Unter den Bundesländern lagen das Saarland und Schleswig-Holstein mit je 141 Punkten vorn, während Berlin mit 85, Bayern mit 88 und Hamburg mit 90 unter der Schwelle blieben.
Für Eigentumswohnungen lag der Index im Oktober 2025 bei 128, wobei die Rate für eine Wohnung von 100 Quadratmetern 29 Prozent des Einkommens beanspruchte. Im Herbst 2023 hatte er erst bei 118 Punkten gelegen.
Erschwinglichkeit in Nordhessen und den Nachbarkreisen
In Nordhessen und den angrenzenden Kreisen liegt der Index für Einfamilienhäuser überall über 100. Für einen Haushalt mit dem Einkommen des Modellhaushalts ist ein Haus hier also rechnerisch leichter zu finanzieren als im Bundesdurchschnitt und als in Hessen insgesamt, das im Juni 2026 mit 96 Punkten unter der Schwelle blieb.
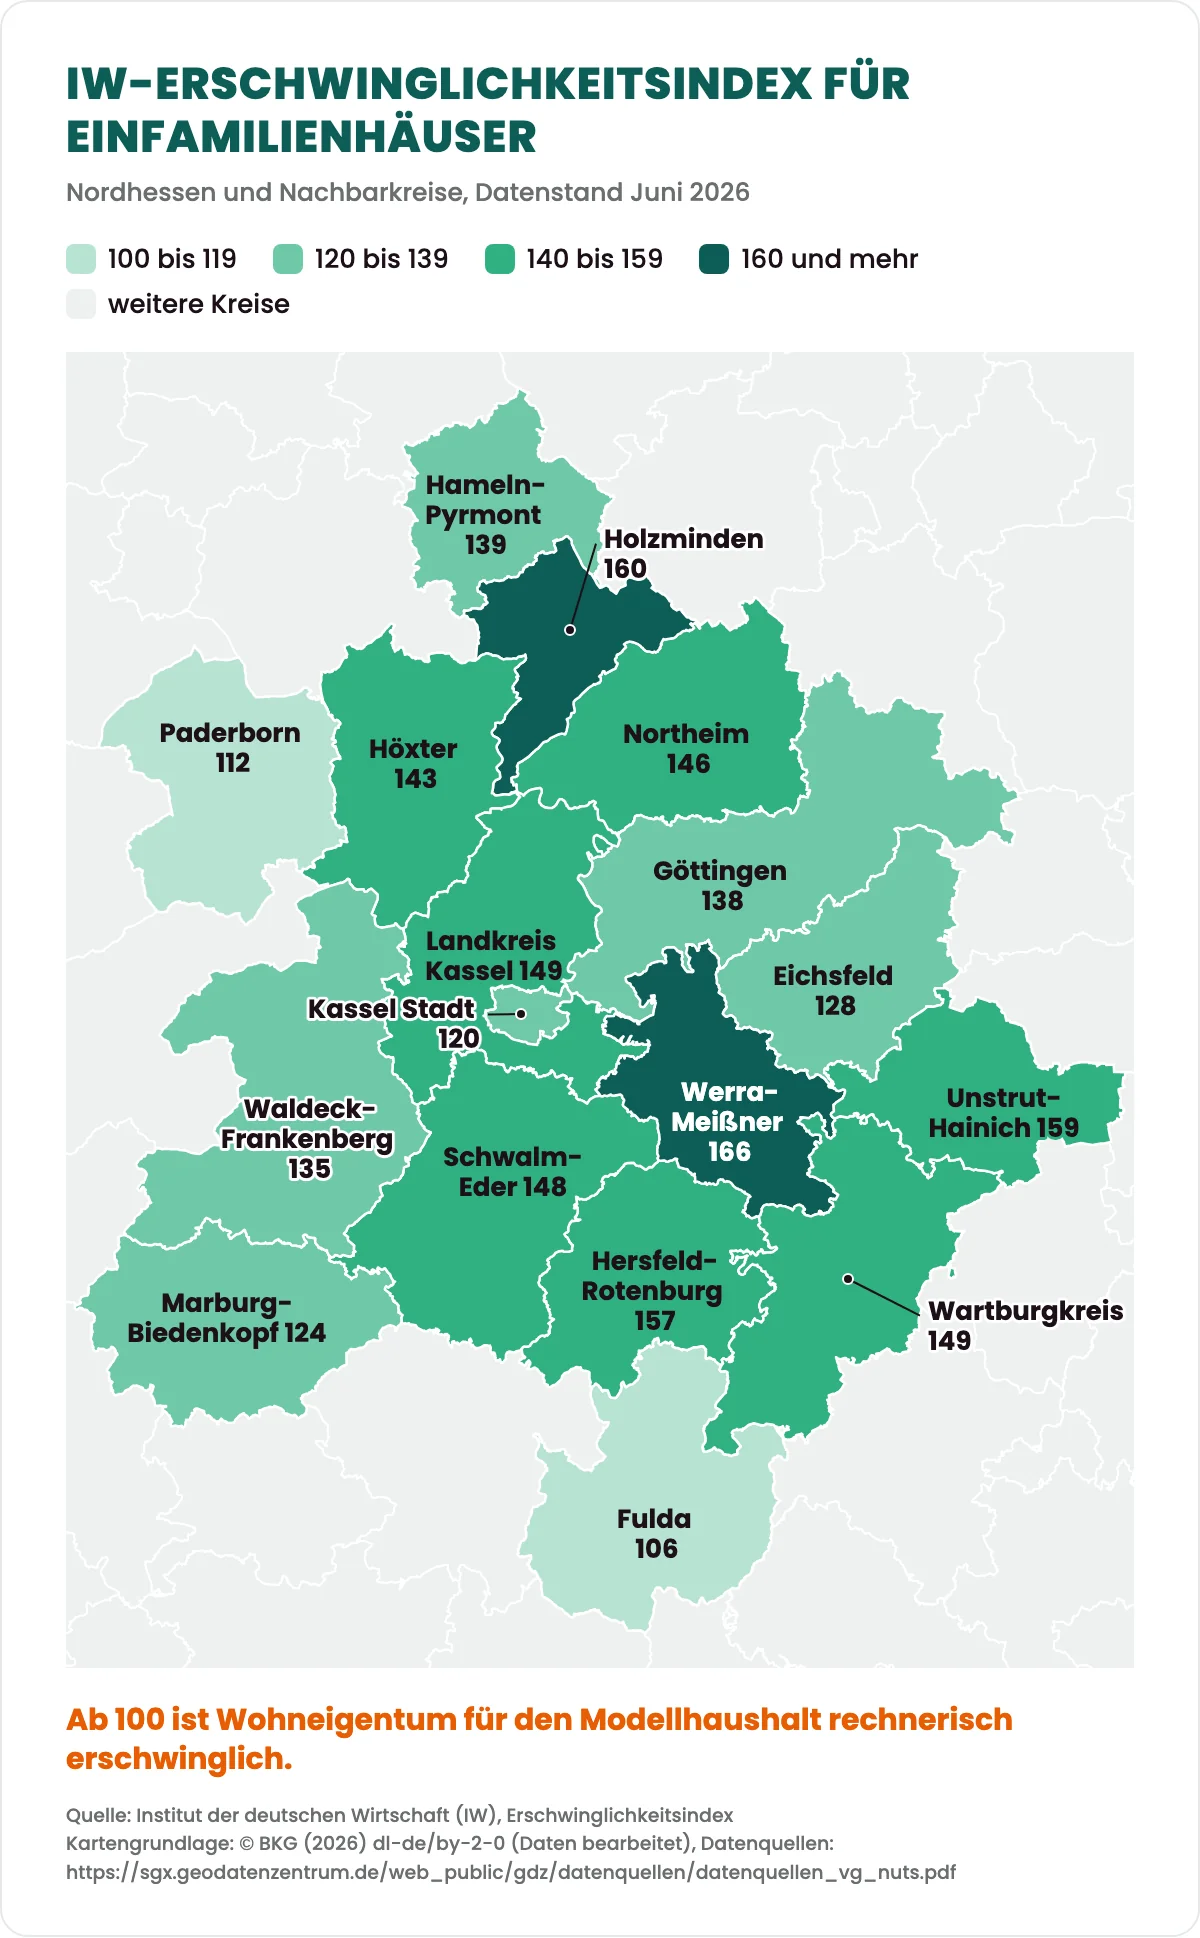
In Nordhessen reicht die Spanne von 120 in der Stadt Kassel bis 166 im Werra-Meißner-Kreis; die Rate beansprucht dort 29 beziehungsweise 21 Prozent des Einkommens. Der Landkreis Kassel liegt mit 149 deutlich über der Stadt. Unter den Nachbarkreisen kommen der Landkreis Fulda mit 106 und Paderborn mit 112 der Schwelle am nächsten.
Bei Eigentumswohnungen lagen die Werte im Oktober 2025 noch weiter über der Schwelle. Der Werra-Meißner-Kreis erreichte hier mit 290 Punkten den höchsten Wert aller 400 Kreise in Deutschland, denn die Rate für eine Wohnung von 100 Quadratmetern beanspruchte dort nur 12 Prozent des Einkommens. Auch Northeim mit 255 und der Schwalm-Eder-Kreis mit 233 Punkten gehörten zu den Kreisen mit den höchsten Werten.
| Kreis | Einfamilienhäuser, Juni 2026 | Anteil der Rate am Einkommen | Eigentumswohnungen, Oktober 2025 |
|---|---|---|---|
| Stadt Kassel | 120 | 29 % | 161 |
| Landkreis Kassel | 149 | 24 % | 160 |
| Werra-Meißner-Kreis | 166 | 21 % | 290 |
| Schwalm-Eder-Kreis | 148 | 24 % | 233 |
| Waldeck-Frankenberg | 135 | 26 % | 198 |
| Hersfeld-Rotenburg | 157 | 22 % | 186 |
| Landkreis Fulda (Hessen) | 106 | 33 % | 137 |
| Marburg-Biedenkopf (Hessen) | 124 | 28 % | 169 |
| Landkreis Göttingen (Niedersachsen) | 138 | 25 % | 153 |
| Northeim (Niedersachsen) | 146 | 24 % | 255 |
| Holzminden (Niedersachsen) | 160 | 22 % | 216 |
| Hameln-Pyrmont (Niedersachsen) | 139 | 25 % | 211 |
| Höxter (Nordrhein-Westfalen) | 143 | 24 % | 195 |
| Paderborn (Nordrhein-Westfalen) | 112 | 31 % | 128 |
| Eichsfeld (Thüringen) | 128 | 27 % | 136 |
| Unstrut-Hainich-Kreis (Thüringen) | 159 | 22 % | 201 |
| Wartburgkreis (Thüringen) | 149 | 24 % | 169 |
Quelle: Institut der deutschen Wirtschaft (IW), Erschwinglichkeitsindex, Datenstand Juni 2026 für Einfamilienhäuser und Oktober 2025 für Eigentumswohnungen. Der Anteil der Rate gilt für Einfamilienhäuser.
Ein hoher Wert bedeutet allerdings nicht, dass in einer Region besonders viel gekauft oder gebaut wird. Das IW weist darauf hin, dass eine hohe Erschwinglichkeit eher regionale Muster wie ein geringeres Wachstum und demografische Faktoren widerspiegelt. Für die Wahl der Region bedeutet das: Wo der Index hoch ist, sind die Preise im Verhältnis zum Einkommen niedrig, und in Lagen mit wenig Nachfrage bleibt nach unserer Erfahrung mehr Raum für die Preisverhandlung; ein gestiegener Zins wirkt sich dort zudem schneller auf die Preise aus. Für drei der Nachbarkreise, Holzminden, den Wartburgkreis und den Unstrut-Hainich-Kreis, erwartet das IW bis 2035 jedoch Preise, die nach Abzug der Inflation um mehr als 2 Prozent im Jahr sinken.
Zudem verändern sich die Werte. Im Kreis Hersfeld-Rotenburg sank die Erschwinglichkeit von Häusern zwischen Juni 2024 und Juni 2026 um 7 Prozent. Im Werra-Meißner-Kreis sank die von Wohnungen zwischen Oktober 2023 und Oktober 2025 um 6 Prozent; das IW erklärt solche Rückgänge mit regional überdurchschnittlich gestiegenen Kaufpreisen.
Wie eine Finanzierung im Werra-Meißner-Kreis abläuft, beschreibt der Beitrag zur Baufinanzierung in Eschwege (öffnet in neuem Tab). Einen Überblick über Markt und Banken der Region gibt der Beitrag zur Baufinanzierung in Nordhessen (öffnet in neuem Tab).
Was der Index über deinen eigenen Haushalt aussagt
Der Modellhaushalt verdient mehr als die meisten Haushalte, wie der Abschnitt zur Berechnung zeigt. Wer allein oder weniger verdient, kommt in derselben Region auf einen höheren Anteil der Rate am Einkommen, und wer mehr Kinder versorgt, hat höhere Ausgaben. Zudem fließen Kaufnebenkosten, regionale Förderprogramme, steuerliche Effekte und solche persönlichen Ausgaben nach Angaben des IW nicht in den Index ein, sodass er ein Maßstab zur Einordnung ist und keine Handlungsanweisung.
Aus unserer Beratung wissen wir, wie die Bank mit den Kaufnebenkosten umgeht. Die Bank rechnet sie nicht zum Wert der Immobilie, für die sie das Darlehen gibt, und erwartet daher, dass du sie aus Eigenkapital bezahlst. Bringst du nur diese Nebenkosten mit, die schnell 10 Prozent des Kaufpreises erreichen, finanziert sie den vollen Kaufpreis und verlangt dafür in der Regel einen höheren Zins. Was geschieht, wenn das Eigenkapital nicht einmal die Nebenkosten deckt, zeigt das Rechenbeispiel weiter unten.
Die eigene Erschwinglichkeit nachrechnen
Mit drei Schritten überträgst du die Logik des Index auf deinen Haushalt.
- Die Rate festlegen. Bestimme, welche Monatsrate dein Haushaltsnettoeinkommen dauerhaft trägt. Die Schwelle des Index liegt bei 35 Prozent; viele Banken akzeptieren bis zu 40 Prozent, wobei wir einen geringeren Anteil empfehlen. Zum Haushaltseinkommen zählen neben dem Nettogehalt etwa das Kindergeld, feste Nebeneinkünfte und Mieteinnahmen, die die Bank nach unserer Erfahrung häufig nur mit einem Abschlag ansetzt.
- Das Darlehen ableiten. Teile die Rate durch den monatlichen Anteil aus Zins und Tilgung. Bei 4 Prozent Sollzins und 2 Prozent Tilgung sind das 6 Prozent im Jahr oder 0,5 Prozent im Monat, sodass je 10.000 Euro Darlehen rund 50 Euro Rate anfallen. Die Bundesbank meldet für August 2026 vorläufig einen durchschnittlichen Effektivzins von 3,81 Prozent für neue Wohnungsbaukredite mit einer Zinsbindung von mehr als fünf und bis zu zehn Jahren; deinen eigenen Zins bestimmen unter anderem die Bank und die Zinsbindung. Die aktuellen Konditionen findest du unter aktuelle Bauzinsen (öffnet in neuem Tab).
- Den Kaufpreis bestimmen. Darlehen und Eigenkapital ergeben zusammen dein Budget, aus dem du Kaufpreis und Kaufnebenkosten bezahlst. Da die Nebenkosten vom Kaufpreis abhängen, teilst du das Budget durch 1 plus den Nebenkostensatz, bei 11,07 Prozent also durch 1,1107. In Hessen fallen 6 Prozent Grunderwerbsteuer an, für Notar und Grundbuch rechnet die Verbraucherzentrale mit 1 bis 1,5 Prozent, und sofern du den Makler nicht allein beauftragst, trägst du als Käufer höchstens die Hälfte der Provision, bei üblichen 5,95 bis 7,14 Prozent also bis zu 3,57 Prozent des Kaufpreises. Die Einzelheiten stehen im Beitrag zu den Kaufnebenkosten in Hessen (öffnet in neuem Tab).
Rechenbeispiel für einen Haushalt in Nordhessen
Angenommen, ein Paar verfügt über ein Haushaltsnettoeinkommen von 4.000 Euro und 45.000 Euro Eigenkapital. Bei 35 Prozent beträgt die Rate 1.400 Euro, was bei 0,5 Prozent im Monat ein Darlehen von 280.000 Euro ergibt. Zusammen mit dem Eigenkapital stehen 325.000 Euro zur Verfügung. Bei Kaufnebenkosten von 11,07 Prozent, also 6 Prozent Grunderwerbsteuer, 1,5 Prozent für Notar und Grundbuch und 3,57 Prozent Makleranteil, ergibt 325.000 Euro geteilt durch 1,1107 einen höchsten Kaufpreis von rund 292.600 Euro. Mit einer Rate von 1.600 Euro, also 40 Prozent, wären es rund 328.600 Euro.
Wie weit dieses Budget in Nordhessen reicht, zeigt der Vergleich mit dem mittleren Preis eines Modellhauses, den die Gutachterausschüsse in Hessen ermitteln. Das Modellhaus ist ein freistehendes Einfamilienhaus, 40 Jahre alt, mit 150 Quadratmetern Wohnfläche und 700 Quadratmetern Grundstück in mittlerer Lage; die Preise gelten für das Berichtsjahr 2024. Die Tabelle zeigt, welches Darlehen der Beispielhaushalt für jedes Haus bräuchte, nämlich Kaufpreis plus Kaufnebenkosten abzüglich der 45.000 Euro Eigenkapital, und welchen Anteil seines Einkommens die Rate dafür beanspruchen würde.
| Kreis | Preis des Modellhauses | Kaufnebenkosten (11,07 %) | Darlehen | Monatsrate | Anteil am Nettoeinkommen |
|---|---|---|---|---|---|
| Werra-Meißner-Kreis | 238.000 € | 26.347 € | 219.347 € | 1.097 € | 27,4 % |
| Landkreis Kassel | 308.000 € | 34.096 € | 297.096 € | 1.485 € | 37,1 % |
| Stadt Kassel | 410.000 € | 45.387 € | 410.387 € | 2.052 € | 51,3 % |
Im Werra-Meißner-Kreis trägt der Beispielhaushalt das Haus mit gut einem Viertel seines Einkommens. Im Landkreis Kassel liegt die Rate über 35 Prozent, aber noch in dem Bereich, den viele Banken akzeptieren. In der Stadt Kassel würde sie mehr als die Hälfte des Einkommens beanspruchen, und die 45.000 Euro Eigenkapital deckten nicht einmal die Kaufnebenkosten. Fehlt dafür auch nur ein Euro, steigt der Zins nach unserer Erfahrung häufig um einen halben Prozentpunkt oder mehr, sofern die Bank überhaupt zustimmt.
Alle Beträge sind Beispielrechnungen mit den genannten Annahmen und keine Zusagen. Mit deinen eigenen Zahlen und dem Bundesland deines Objekts berechnet der Budgetrechner (öffnet in neuem Tab) den möglichen Kaufpreis. In der kostenlosen Budgetberatung prüfen wir zusätzlich, was die Banken bei dir ansetzen, und sofern die Bank zustimmt, erhältst du eine vorläufige Finanzierungsbestätigung, mit der du in die Kaufpreisverhandlung gehst.
Wie die Bank deine Rate prüft
Die Faustregel mit 35 oder 40 Prozent ersetzt nicht die Prüfung der Bank. Nach § 505a BGB darf sie einen Immobilienkredit nur vergeben, wenn wahrscheinlich ist, dass du deine Verpflichtungen vertragsgemäß erfüllst. Grundlage sind nach § 505b BGB Angaben zu Einkommen, Ausgaben und weiteren finanziellen Umständen; die Prüfung darf sich nicht hauptsächlich darauf stützen, dass die Immobilie mehr wert ist als das Darlehen.
In der Praxis geschieht das über eine Haushaltsrechnung. Die Bank stellt deinen Einnahmen die Rate, bestehende Kredite und die laufenden Ausgaben gegenüber, und für jedes Auto setzt sie nach unserer Erfahrung zusätzlich pauschale Kosten für Versicherung, Kraftstoff und Instandhaltung an. Jeder Ratenkredit verringert daher das Einkommen, das für die Rate bleibt. Künftige wahrscheinliche Verschlechterungen muss die Bank ebenfalls berücksichtigen, etwa ein geringeres Einkommen, wenn die Laufzeit in den Ruhestand reicht, oder einen steigenden Sollzins (§ 4 ImmoKWPLV). Aus der Beratung wissen wir zudem, dass weniger die Höhe des Einkommens entscheidet als seine Dauerhaftigkeit.
Eine eigene Haushaltsrechnung vor dem Gespräch mit der Bank empfiehlt auch die Verbraucherzentrale. Einnahmen abzüglich aller Ausgaben ergeben den monatlichen Spielraum, wobei die Kosten des Eigentums wie Versicherungen, Steuern und Rücklagen hinzukommen und die bisherige Kaltmiete entfällt. Zwischen Kreditrate und monatlichem Überschuss sollte ein Abstand von etwa zehn Prozent bleiben, und der Kredit sollte spätestens mit dem Renteneintritt abbezahlt sein.
Die eigene Rechnung lohnt anschließend den Vergleich mit der Rechnung der Bank. In der Beratung unterscheiden wir dabei zwei Fragen: was du dir leisten kannst und wie weit du gehen möchtest. Fällt deine Rechnung vorsichtiger aus als die der Bank, bleibt es bei deinem Budget. Rechnet die Bank dagegen vorsichtiger als du, solltest du prüfen, ob du nicht einen Schritt zu weit gehst. Die Richtlinien der Banken unterscheiden sich nach unserer Erfahrung erheblich, weshalb wir die von über 600 Banken vergleichen; für die Vermittlung von Immobilienkrediten haben wir die Erlaubnis nach § 34i GewO.
Warten auf bessere Bedingungen
Wer auf einen günstigeren Zeitpunkt wartet, wartet nach unserer Erfahrung vor allem auf einen niedrigeren Zins. Das IW erwartet, dass die Erschwinglichkeit der Niedrigzinsphase auf absehbare Zeit nicht zurückkehrt, und weist darauf hin, dass sinkende Zinsen durch steigende Kaufpreise teilweise ausgeglichen werden können. Die Preise sind zuletzt gestiegen: In der Stadt Kassel kostete ein freistehendes Einfamilienhaus 2025 im Durchschnitt der tatsächlichen Verkäufe etwa 405.400 Euro und damit 3,5 Prozent mehr als im Vorjahr; dieser Durchschnitt ist ein anderer Wert als der Preis des Modellhauses im Rechenbeispiel.
Zugleich kann Warten teuer werden, wenn der Zins steigt. Nach einer Faustregel aus unserer Beratung senkt ein Prozentpunkt mehr Zins den möglichen Kaufpreis bei gleicher Rate um rund 14 Prozent. Wir halten Warten deshalb in den meisten Fällen für die schlechtere Wahl, was nicht bedeutet, das erstbeste Haus zu kaufen. Entscheidend sind nach Einschätzung des IW eine tragfähige Finanzierung, ausreichende Rücklagen und ein Objekt, das auch unter ungünstigeren Annahmen zum Haushalt passt. Wie sich die Bauzinsen voraussichtlich entwickeln, beschreibt unsere Bauzinsen-Prognose (öffnet in neuem Tab).
Erschwinglichkeit verbessern: Eigenkapital, Lage und Förderung
Eigenkapital über die Kaufnebenkosten hinaus wirkt nach unserer Erfahrung doppelt, weil es das Darlehen verkleinert und mit dem niedrigeren Beleihungsauslauf, also dem kleineren Verhältnis des Darlehens zum Wert der Immobilie, einen besseren Zins ermöglicht.
Die Lage ist der zweite große Hebel. Innerhalb Nordhessens unterscheidet sich der Preis desselben Modellhauses zwischen dem Werra-Meißner-Kreis und der Stadt Kassel um 172.000 Euro. Auch der Zustand des Hauses wirkt auf den Preis: In Niedersachsen kostet ein Einfamilienhaus der Effizienzklasse D laut IW rund 10 Prozent weniger als eines der Klassen A+ bis B, wobei die Kosten der Modernisierung dann in die Rechnung gehören.
Da jeder Ratenkredit die Haushaltsrechnung belastet, rät unser Berater Holger Böttger: „Erst die Immobilie, dann das Auto.“
Das Hessengeld erhält auf Antrag, wer seit dem 1. März 2024 in Hessen eine Wohnimmobilie zur eigenen Nutzung kauft und zuvor keine Immobilie besessen hat, auch keine geerbte, keine vermietete und keine außerhalb Hessens gelegene. Es beträgt 10.000 Euro je Käufer, höchstens 20.000 Euro, und 5.000 Euro je Kind unter 18 Jahren, ist auf die tatsächlich gezahlte Grunderwerbsteuer begrenzt und wird in zehn gleichen Jahresraten ausgezahlt. Für das Modellhaus im Landkreis Kassel mit 18.480 Euro Grunderwerbsteuer wären das bei zwei Käufern und zwei Kindern 1.848 Euro im Jahr. Die Voraussetzungen beschreibt der Beitrag zum Hessengeld (öffnet in neuem Tab).
Andere Maßstäbe für die Erschwinglichkeit
Neben dem IW-Erschwinglichkeitsindex gibt es weitere Kennzahlen, die anders rechnen. Die OECD vergleicht für Deutschland die Hauspreise mit den Einkommen. Auf ihrer Skala steht 100 für das Niveau von 2015, und ein höherer Wert bedeutet, dass Häuser im Verhältnis zu den Einkommen teurer sind, sodass der Wert nicht mit dem IW-Erschwinglichkeitsindex vergleichbar ist. Das Preis-Einkommens-Verhältnis lag im zweiten Quartal 2026 bei 103,0 Punkten, nach einem Höchststand von 134,6 Punkten im dritten Quartal 2021. Den Zins berücksichtigt diese Kennzahl nicht.
Der Immobilienverband IVD setzt die Schwelle seines Erschwinglichkeitsindex bei 25 Prozent des Einkommens an und rechnet mit 25 Prozent Eigenkapital; seine Werte stellt der Verband nur Mitgliedern zur Verfügung. Die Bundesbank beobachtet in ihrem Indikatorensystem für den Wohnimmobilienmarkt sowohl das Verhältnis von Kaufpreis zu Einkommen als auch das Verhältnis von Annuität zu Einkommen.
Nach der Definition, die die Bundesbank für das Verhältnis von Annuität zu Einkommen verwendet, rechnen auch wir: mit fünf bis zehn Jahren Zinsbindung, 30 Jahren Laufzeit und dem verfügbaren Einkommen eines durchschnittlichen Haushalts statt des IW-Modellhaushalts. Mit unserem Zins vom September 2026 und einem Beleihungsauslauf von 80 Prozent, wie er auch für 1995 und 2015 angesetzt ist, beansprucht die Rate für ein Eigenheim danach 24,9 Prozent des Einkommens, nach 16,5 Prozent im Jahr 2015 und 37,9 Prozent im Jahr 1995. Bei einem Beleihungsauslauf von 90 Prozent sind es heute 28,7 Prozent. Die Anteile weichen von denen des IW ab, weil Haushalt, Zins und Beleihung anders angesetzt sind. Gemessen an der Rate ist Wohneigentum heute also teurer als 2015, aber günstiger als 1995.