
Mit KfW 55 fördert der Bund den Bau oder den Ersterwerb eines Hauses oder einer Wohnung im Standard Effizienzhaus 55 mit einem zinsverbilligten Kredit von bis zu 100.000 Euro je Wohneinheit. Voraussetzung ist, dass das Gebäude nicht mit Öl oder Gas beheizt wird und bei Antragstellung eine gültige Baugenehmigung vorliegt. Der Antrag muss spätestens am 31. Dezember 2026 bei der KfW eingegangen sein, und die Förderung endet bereits, sobald die aufgestockten Fördermittel verbraucht sind. Den Zins von 1,00 Prozent, mit dem die Förderung beworben wird, erhältst du nur, wenn du den Kredit in höchstens zehn Jahren zurückzahlst; bei 25 Jahren Laufzeit liegt er bei 2,03 Prozent, bei 35 Jahren bei 2,19 Prozent (KfW, gültig seit 10.04.2026).
In unserer Beratung scheitert die Förderung am häufigsten an zwei Dingen: Die Baugenehmigung liegt noch nicht vor, weil sich der Bauantrag durch die Abstimmung vieler Details verzögert hat, oder die Bauarbeiten beginnen, bevor der Antrag bei der KfW eingegangen ist. Beides vermeidest du, wenn du dich an die Reihenfolge hältst, die wir weiter unten Schritt für Schritt beschreiben.
Voraussetzungen für den KfW-55-Kredit
Die KfW vergibt die Förderung über zwei Programme. Wer das Haus oder die Wohnung selbst bewohnt, beantragt den Kredit 297; wer vermietet, nutzt den Kredit 298 zu denselben Zinsen. Die KfW fördert den Neubau und den Ersterwerb, also den Kauf eines neuen Gebäudes oder einer neuen Wohnung innerhalb von zwölf Monaten nach der Bauabnahme.
Der Kredit beträgt bis zu 100.000 Euro je Wohneinheit und höchstens 100 Prozent der förderfähigen Kosten. Den Kauf des Grundstücks fördert die KfW nicht. Zudem lässt sich der Kreditbetrag später nicht über den beantragten Betrag hinaus erhöhen, weshalb du die Summe schon im Antrag vollständig ansetzen solltest.
Die wichtigste Voraussetzung ist die Baugenehmigung. Sie muss bei Antragstellung gültig vorliegen; den Bauantrag gestellt zu haben, reicht ausdrücklich nicht. Ist ein Vorhaben nach der Bauordnung deines Landes genehmigungsfrei, genügt es, dass die Baubehörde davon Kenntnis hat und du bei Antragstellung mit dem Bau beginnen darfst.
Anforderungen an das Effizienzhaus 55
Den Maßstab für ein Effizienzhaus bildet ein Referenzgebäude, also ein gedachtes Haus mit derselben Form, Fläche und Ausrichtung wie deines und mit einer Standardtechnik, die das Gebäudemodernisierungsgesetz (früher Gebäudeenergiegesetz) festlegt. Höchstens 55 Prozent von dessen Primärenergiebedarf verlangt das Gesetz bereits für jeden Neubau. Zusätzlich fordert das Effizienzhaus 55 zwei Dinge: Der Wärmeverlust über die Gebäudehülle darf höchstens 70 Prozent des Referenzwerts betragen, und die Heizung darf keinen Wärmeerzeuger auf Basis fossiler Energie haben, also weder Öl noch Gas. Biomasse, etwa eine Pelletheizung, ist anders als beim Effizienzhaus 40 im selben Programm zulässig.
Zu den technischen Mindestanforderungen der KfW, die ein Experte für Energieeffizienz an die Fachplaner und die ausführenden Unternehmen weitergibt, gehören unter anderem:
- Die Außeneinheit einer Luft-Wasser-Wärmepumpe ist mindestens 10 Dezibel leiser als der Grenzwert der Ökodesign-Verordnung.
- Die Wärmepumpe hat eine Schnittstelle für die Steuerung, etwa „SG Ready“.
- Wird die Wärmepumpe ab dem 1. Januar 2027 eingebaut, arbeitet sie mit einem natürlichen Kältemittel.
- Die Wärmepumpe kann an ein zertifiziertes Smart-Meter-Gateway angeschlossen werden.
- Es gibt ein Lüftungskonzept und einen hydraulischen Abgleich der Heizung.
- Es gibt ein Luftdichtheitskonzept. Eine Luftdichtheitsmessung, der sogenannte Blower-Door-Test, ist nur nötig, wenn der Experte in seiner Berechnung eine gemessene Luftdichtheit voraussetzt.
Ob dein Haus diese Werte erreicht, prüft ein Experte für Energieeffizienz aus der Expertenliste des Bundes. Er erstellt vor dem Antrag die „Bestätigung zum Antrag“ und nach dem Bau die „Bestätigung nach Durchführung“. Nach unserer Erfahrung sollte dein Bauunternehmer alle Bauteile, die für die Förderung zählen, genau so einbauen, wie der Experte sie geplant und bestätigt hat, damit es hinterher keine teure Rückabwicklung der Förderung gibt.
Frist bis zum 31. Dezember 2026
Die KfW hat die Förderstufe Effizienzhaus 55 im Dezember 2025 befristet wieder aufgenommen. Anträge sind möglich, bis die Fördermittel verbraucht sind, längstens bis zum Jahresende. Für die Frist zählt der Eingang bei der KfW spätestens am 31. Dezember 2026, nicht der Eingang bei deiner Bank. Das ursprüngliche Budget von 800 Millionen Euro wäre wegen der hohen Nachfrage voraussichtlich schon vor Jahresende aufgebraucht gewesen; deshalb hat der Bund die Mittel am 9. Oktober 2026 aufgestockt. Ein Rechtsanspruch auf die Förderung besteht nicht. Eine Fortführung von Effizienzhaus 55 für 2027 haben bis zum 28.10.2026 weder das Bundesbauministerium noch die KfW angekündigt; die übrigen Stufen des Programms Klimafreundlicher Neubau, etwa das Effizienzhaus 40, sind im Merkblatt nicht befristet.
Bei vollständigen Unterlagen stellen wir den Antrag innerhalb von 24 Stunden. Kaum ein Kunde hat jedoch alle Unterlagen sofort griffbereit. Nach unserer Erfahrung solltest du deshalb bis Anfang Dezember alle Unterlagen beisammenhaben, denn danach ist die Zeit oft zu knapp, um den Antrag bis zum 31.12.2026 bei der KfW einreichen zu lassen. Dazu gehören die gültige Baugenehmigung (bei einem genehmigungsfreien Vorhaben deine formlose Bestätigung, dass du mit dem Bau beginnen darfst) und die „Bestätigung zum Antrag“ deines Experten.
KfW 55 oder KfW 40
Das Effizienzhaus 40 ist energetisch besser, die KfW finanziert es derzeit jedoch teurer: Bei 25 Jahren Laufzeit liegt der Zins für das Effizienzhaus 40 bei 2,81 Prozent, für das Effizienzhaus 55 bei 2,03 Prozent. Bei 100.000 Euro über 25 Jahre mit drei tilgungsfreien Jahren zahlst du damit in den ersten zehn Jahren 25.712 Euro statt 18.441 Euro Zinsen.
Erreicht dein Haus den Standard Effizienzhaus 40, kannst du trotzdem KfW 55 beantragen, sofern es die Anforderungen an das Effizienzhaus 55 erfüllt und bei Antragstellung eine gültige Baugenehmigung vorliegt. Mit einer bestehenden Zusage für das Effizienzhaus 40 kannst du dagegen nicht auf Effizienzhaus 55 zurückfallen, etwa weil das fertige Haus die Werte für Effizienzhaus 40 verfehlt. Hast du bereits eine Zusage aus den Programmen 297, 298, 296 oder 300, kannst du nicht mehr rechtzeitig zu Effizienzhaus 55 wechseln: Nach einem Verzicht gilt eine Sperrfrist von sechs Monaten, und sie endet inzwischen erst nach dem 31. Dezember 2026.
Im folgenden Film vom September 2026 stellt Salomon Davin die Förderprogramme der KfW und die Landesförderung der 16 Bundesländer vor; um den Kredit 297 und die Wahl zwischen Effizienzhaus 55 und Effizienzhaus 40 geht es ab Minute 4:19.
Zinsen und Monatsrate nach Laufzeit
Die Tabelle zeigt den KfW-55-Kredit als Annuitätendarlehen, also mit einer Rate aus Zins und Tilgung, die nach den tilgungsfreien Jahren gleich bleibt, und mit zehn Jahren Zinsbindung, in denen der Zins fest bleibt. Der Zins hängt von der Laufzeit ab, und in den ersten Jahren zahlst du nur Zinsen, keine Tilgung. Die Konditionen gelten unverändert seit dem 10. April 2026:
| Laufzeit | Tilgungsfreie Jahre | Sollzins (effektiv) | Rate anfangs | Rate danach | Restschuld nach zehn Jahren |
|---|---|---|---|---|---|
| 10 Jahre | 2 | 1,00 % (1,00 %) | 83 € | 1.084 € | 0 € |
| 25 Jahre | 3 | 2,03 % (2,05 %) | 169 € | 470 € | 72.875 € |
| 35 Jahre | 5 | 2,19 % (2,21 %) | 183 € | 379 € | 87.540 € |
Die Werte sind unsere Beispielrechnung für 100.000 Euro mit den KfW-Konditionen vom 29.10.2026 und voller Auszahlung zu Beginn; für einen anderen Betrag rechnest du anteilig. Daneben bietet die KfW eine endfällige Variante über höchstens zehn Jahre zu 2,28 Prozent an, bei der du bis zum Ende nur Zinsen zahlst.
Die Tabelle zeigt die Bedingung hinter den 1,00 Prozent. Zahlst du den Kredit in zehn Jahren zurück, trägst du nach den zwei tilgungsfreien Jahren eine Rate von 1.084 Euro je 100.000 Euro, zusätzlich zur Rate des Bankdarlehens für den übrigen Teil der Baukosten. Eine niedrigere Rate ergeben die Laufzeiten von 25 oder 35 Jahren. Nach unserer Erfahrung planst du die Laufzeit am besten so, dass du vor dem Renteneintritt alles getilgt hast.
Bei 25 und 35 Jahren Laufzeit gilt die Zinsverbilligung jedoch nur für die ersten zehn Jahre. Vor dem Ende der Zinsbindung bietet die KfW eine Verlängerung ohne Verbilligung aus Bundesmitteln an, sodass der Zins für die Restschuld von 72.875 beziehungsweise 87.540 Euro dann dem Kapitalmarkt folgt.
Welcher Zins für dich gilt, regelt das Merkblatt der KfW zu deinem Vorteil. Maßgeblich ist der Zins am Tag der Zusage oder der günstigere Zins, der beim Eingang des Antrags galt. Steigt der Zins zwischen Antrag und Zusage, behältst du also den niedrigeren.
Wie sich die KfW-Kredite für den Neubau bei 25 Jahren Laufzeit unterscheiden, zeigt die folgende Übersicht. Die beiden günstigsten, „Wohneigentum für Familien“ (300) und der „Klimafreundliche Neubau im Niedrigpreissegment“ (296), haben eigene Bedingungen und kommen nur anstelle von KfW 55 infrage:
| KfW-Kredit | Sollzins bei 25 Jahren | gültig ab |
|---|---|---|
| Wohneigentum für Familien (300) | 0,62 % | 29.10.2026 |
| Klimafreundlicher Neubau im Niedrigpreissegment (296) | 1,37 % | 17.09.2026 |
| Effizienzhaus 55 (297/298) | 2,03 % | 10.04.2026 |
| Effizienzhaus 40 (297/298) | 2,81 % | 17.09.2026 |
| Wohneigentumsprogramm (124) | 4,54 % | 21.10.2026 |
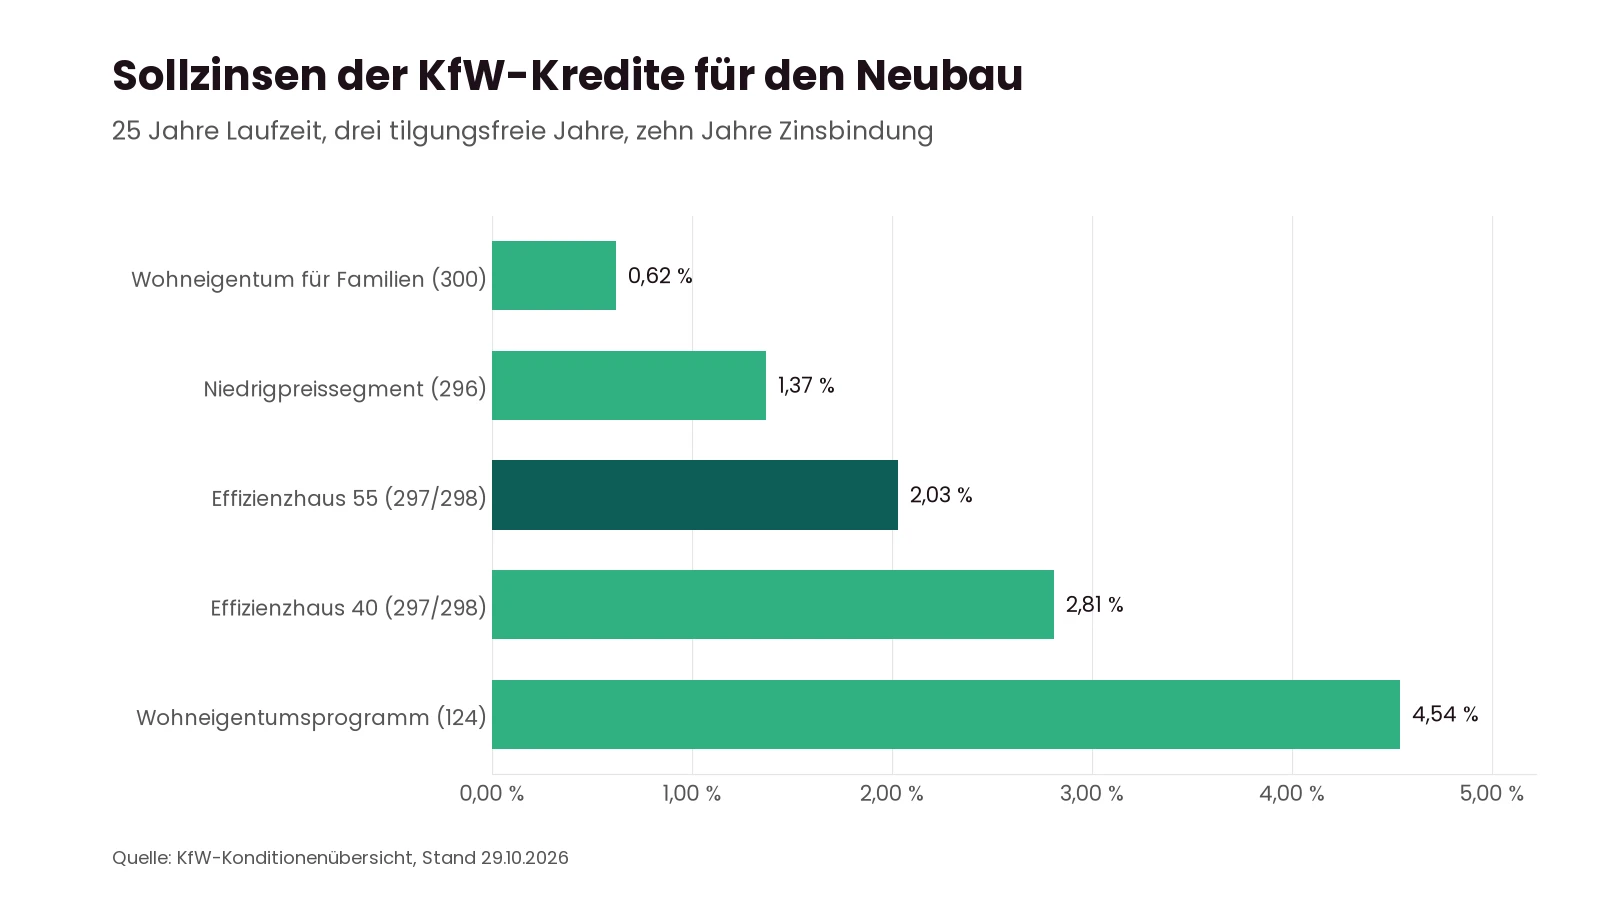
Ein angenommenes Paar Mitte dreißig nimmt 100.000 Euro über 25 Jahre auf, damit der Kredit vor der Rente getilgt ist. Mit KfW 55 zahlt es in den tilgungsfreien Jahren 169 Euro im Monat, danach 470 Euro, und in den ersten zehn Jahren 18.441 Euro Zinsen. Mit dem Wohneigentumsprogramm 124, dem teuersten Kredit im Diagramm, wären es 378 Euro, danach 600 Euro und 42.156 Euro Zinsen. Die Förderung spart in dieser Rechnung also 23.714 Euro. Aus unserer Beratung wissen wir, dass das KfW-Programm deutlich günstiger ist als die üblichen Bankdarlehen und sich lohnt. Wie hoch die Bankzinsen für den übrigen Teil deiner Finanzierung derzeit liegen, zeigt unsere Übersicht der aktuellen Bauzinsen (öffnet in neuem Tab).
Die richtige Reihenfolge beim Antrag
Die Förderung geht verloren, wenn das Vorhaben vor dem Eingang des Antrags bei der KfW beginnt. Als Beginn gilt grundsätzlich bereits der Abschluss eines Bau- oder Liefervertrags, der zur Ausführung gehört, nicht erst der erste Spatenstich. Ausgenommen ist ein Vertrag mit einer aufschiebenden Bedingung, die von Anfang an darin steht: Der Vertrag wird erst wirksam, wenn die KfW die Förderung zusagt. Möchtest du vor dem Antrag unterschreiben, bittest du den Bauunternehmer, diese Klausel aufzunehmen; mit dem Bau darfst du dann trotzdem erst nach dem Antrag beginnen. Planung und Beratung dürfen vorher stattfinden. So gehst du vor:
- Baugenehmigung einholen. Ohne gültige Genehmigung nimmt die KfW keinen Antrag an, es sei denn, dein Vorhaben ist genehmigungsfrei und du darfst bei Antragstellung mit dem Bau beginnen.
- Experten für Energieeffizienz beauftragen. Er prüft die Planung und erstellt die „Bestätigung zum Antrag“, die du unterschreibst.
- Gesamtfinanzierung aufstellen. Neben dem KfW-Kredit planst du das Bankdarlehen für den übrigen Teil und eine mögliche Förderung deines Bundeslands. Nach unserer Erfahrung solltest du alle Unterlagen für den Antrag bis Anfang Dezember beisammenhaben.
- Antrag über einen Finanzierungspartner stellen. Die KfW vergibt den Kredit nicht direkt, sondern über Banken, Sparkassen, Bausparkassen und Versicherungen.
- Erst nach dem Eingang bei der KfW Verträge unterschreiben, vorher nur mit aufschiebender Bedingung. Beginnst du nach dem Eingang, aber vor der Zusage, ist das zulässig, geschieht jedoch auf eigenes Risiko: Lehnt die KfW ab, baust du ohne den Förderkredit.
- Kredit abrufen. Die Abruffrist beträgt zwölf Monate nach der Zusage und verlängert sich ohne Antrag um bis zu 24 Monate; ab dem 13. Monat berechnet die KfW für den nicht abgerufenen Betrag 0,15 Prozent im Monat.
- Nachweis nach dem Bau. Der Experte erstellt die „Bestätigung nach Durchführung“, und dein Finanzierungspartner reicht sie bei der KfW ein.
Kauf vom Bauträger
Kaufst du vom Bauträger, gilt der Abschluss des Kauf- oder Bauträgervertrags als Beginn des Vorhabens: Ohne aufschiebende Bedingung muss dein Antrag vor der Unterschrift bei der KfW vorliegen. Steht die aufschiebende Bedingung von Anfang an im Vertrag, genügt es, dass der Antrag vor der ersten Kaufpreiszahlung eingeht; Anzahlungen leistest du erst danach. Hast du schon unterschrieben, bleibt der Kauf nur förderfähig, wenn du den Vertrag frühestens am 16. Dezember 2025 und mit dieser Bedingung geschlossen hast; einen bereits geschlossenen Vertrag ohne die Bedingung fördert die KfW nicht rückwirkend. Auch der Bau vor Ort darf frühestens am 16. Dezember 2025 begonnen haben. Die KfW empfiehlt, dir vom Verkäufer schriftlich bestätigen zu lassen, dass die Baugenehmigung vorliegt und der Bau nicht vor diesem Tag begann.
Gegenüber der KfW haftest du als Käufer, wenn das Gebäude die Anforderungen nicht erfüllt; die KfW kann den Kredit dann innerhalb von zehn Jahren nach der Zusage zurückfordern. Nach dem Merkblatt haben die Verkaufenden den Schaden zu tragen; damit du ihn auch durchsetzen kannst, empfiehlt die KfW eine Haftungsklausel im Kaufvertrag, in der der Verkäufer für die vereinbarte Förderstufe einsteht.
Kombination mit Bankdarlehen und Landesförderung
Du kannst den KfW-55-Kredit grundsätzlich mit anderen Krediten und Zuschüssen kombinieren, solange die Summe aller Fördermittel die förderfähigen Kosten nicht übersteigt. Ausgeschlossen ist für dieselbe Wohneinheit die Kombination mit „Wohneigentum für Familien“ (300) und mit dem „Klimafreundlichen Neubau im Niedrigpreissegment“ (296), obwohl beide im Diagramm günstiger sind; die Bedingungen von „Wohneigentum für Familien“ vergleicht unser Beitrag zur Neubauförderung (öffnet in neuem Tab).
Da der KfW-Kredit auf 100.000 Euro je Wohneinheit begrenzt ist, brauchst du in unserer Beratungspraxis häufig ein weiteres Bankdarlehen für den übrigen Teil. Wir klären zuerst, welche Förderung deines Bundeslands infrage kommt, in Hessen etwa die Landesförderung über die WIBank (öffnet in neuem Tab), und in welcher Reihenfolge wir die Anträge stellen. Erst danach rechnen wir einen Mischzins über alle Bausteine, also den durchschnittlichen Zins aus KfW-Kredit, Landesförderung und Bankdarlehen. Wir erleben zudem, dass vereinzelte Banken den KfW-Kredit als nachrangig betrachten.
Wie viel Kapital du insgesamt brauchst, schätzt der Baukostenrechner (öffnet in neuem Tab) aus Haus, Grundstück und Baunebenkosten.
Nachteile des Kredits
Neben dem Ende der Verbilligung nach zehn Jahren schränkt der Kredit die vorzeitige Rückzahlung ein. Sondertilgungen und Teilrückzahlungen schließt das Merkblatt aus; möglich ist nur die Rückzahlung des gesamten Betrags gegen eine Vorfälligkeitsentschädigung, also eine Entschädigung, die du dem Kreditgeber für die vorzeitige Rückzahlung zahlst. Verkaufst du das Haus, kann der Kredit stattdessen auf den neuen Eigentümer übergehen.
Hinweis
Alle Raten, Zinsbeträge und Restschulden in Euro sind Beispielrechnungen mit den KfW-Konditionen vom 29.10.2026 und keine Zusagen. Die Beratung ist für dich kostenlos; wir werden über eine Provision der Bank vergütet, die du wählst.