

Eine Nachfinanzierung ist ein zusätzlicher Kredit, den du aufnimmst, wenn deine Baufinanzierung für den Bau, die Sanierung oder den Kauf nicht mehr ausreicht und eine Finanzierungslücke entsteht. Üblicherweise stehen dafür drei Wege offen: die Aufstockung bei deiner bisherigen Bank über ein Nachrangdarlehen, eine Bausparvorfinanzierung und ein Ratenkredit. Als Faustregel liegt der Zins einer Aufstockung rund ein Prozent über deinem Bauzins, während ein Ratenkredit sechs bis neun Prozent kostet.
Bevor du einen dieser Kredite aufnimmst, lohnt ein Blick in den laufenden Bau. Manche Posten lassen sich verschieben oder streichen, ohne dass sie dich später mehr kosten, und jeder Betrag, den du so freisetzt, muss nicht zu einem höheren Zins finanziert werden.
Anders als bei der ersten Finanzierung hilft ein Vergleich vieler Banken bei einer Nachfinanzierung kaum weiter, da kaum eine Bank hinter einer fremden Bank im zweiten Rang finanziert. In der Regel entscheidet daher die Bank, die deinen Bau bereits finanziert, und zwar nach ihren eigenen Richtlinien.
Was eine Nachfinanzierung ist
Von einer Nachfinanzierung spricht man, wenn während eines laufenden Vorhabens zusätzliches Geld gebraucht wird, weil die ursprünglich geplante Summe nicht reicht. Typische Auslöser sind gestiegene Baukosten, Nachträge und Sonderwünsche während des Baus sowie Posten, die in der ersten Kalkulation gefehlt haben.
Zwei Begriffe werden oft damit verwechselt. Eine Anschlussfinanzierung (öffnet in neuem Tab) betrifft die Restschuld am Ende der Zinsbindung und bringt kein zusätzliches Geld. Eine Zwischenfinanzierung (öffnet in neuem Tab) überbrückt die Zeit, bis erwartetes Geld eingeht, etwa aus dem Verkauf der alten Immobilie, und wird danach in einem Betrag abgelöst. Eine Nachfinanzierung ist dagegen zusätzliches Geld, das du über die Laufzeit zurückzahlst.
Die drei Wege zur Nachfinanzierung
Für eine Nachfinanzierung kommen in der Regel drei Wege infrage. Sie unterscheiden sich darin, wer über den Kredit entscheidet, welche Sicherheit verlangt wird und was er kostet.
| Weg | Sicherheit | Nebenkosten | Zins | Geeignet für |
|---|---|---|---|---|
| Aufstockung bei deiner Bank über ein Nachrangdarlehen | Grundschuld im Grundbuch | 0 € bei freier Grundschuld, sonst meist 300 bis 390 € | Faustregel: Bauzins plus ein Prozent | die meisten Fälle, sofern deine Bank zustimmt |
| Bausparvorfinanzierung | bis 50.000 € ohne Grundschuld | Abschlussgebühr von 1,0 bis 1,6 Prozent der Bausparsumme | je nach Tarif | Beträge bis 50.000 €, wenn deine Bank ablehnt |
| Ratenkredit | keine Eintragung im Grundbuch | keine Notar- und Grundbuchkosten | 6 bis 9 Prozent | kleine Beträge |
Aufstockung bei deiner Bank über ein Nachrangdarlehen
Bei der Aufstockung nimmst du bei der Bank, die deinen Bau bereits finanziert, ein weiteres Darlehen auf. Abgesichert wird es über eine Grundschuld im Grundbuch, und zwar im Rang hinter dem ersten Darlehen. Nach § 879 BGB richtet sich der Rang mehrerer Grundschulden nach der Reihenfolge ihrer Eintragung. Kommt es zur Zwangsversteigerung, wird zuerst das Darlehen im ersten Rang bedient und erst aus dem Rest das nachrangige. Was eine Grundschuld ist und wie ein Nachrangdarlehen wirkt, erklärt unser Baufinanzierungslexikon (öffnet in neuem Tab).
Hat die vorhandene Grundschuld noch Luft, fällt keine neue Eintragung an. Das kommt vor allem bei Sanierungen vor, wenn eine ältere Grundschuld stehen geblieben ist. Beim Neubau ist die Grundschuld meist genau auf die geplante Summe bestellt, sodass eine neue beurkundet wird. Für die Beträge, die bei einer Nachfinanzierung üblich sind, fallen dafür nach dem Gerichts- und Notarkostengesetz, das sich nach der Höhe der Grundschuld richtet, meist 300 bis 390 Euro an Notar- und Grundbuchkosten an.
Als Faustregel liegt der Zins rund ein Prozent über deinem Bauzins, da die Bank für einen kleinen Betrag noch einmal den vollen Aufwand hat. Was die zusätzliche Rate im Monat ausmacht, rechnest du mit dem Baufinanzierungsrechner (öffnet in neuem Tab) durch. Er kann auch darunter liegen, und genau das ist das Ziel der Verhandlung. Ein Vergleich über viele Banken hilft dabei kaum, weil andere Banken nur selten im zweiten Rang hinter einer fremden Bank finanzieren. Du bist daher auf deine bisherige Bank und ihre Richtlinien angewiesen, weshalb sich ein gut vorbereiteter und nachvollziehbar begründeter Antrag auszahlt.
Eine KfW-Förderung kommt für einen bereits laufenden Bau fast nie infrage, da der Antrag bei der KfW vor dem ersten Vertrag eingegangen sein muss.
Bausparvorfinanzierung
Bei einer Bausparvorfinanzierung erhältst du sofort das volle Darlehen und zahlst zunächst nur Zinsen. Gleichzeitig sparst du einen neuen Bausparvertrag an, der das Darlehen ablöst, sobald er zugeteilt wird. Bis 50.000 Euro vergeben Bausparkassen solche Vorfinanzierungen in der Praxis ohne Grundschuld. Dieser Weg bleibt daher offen, wenn deine Bank die Aufstockung ablehnt, und du kannst dafür wieder mehrere Bausparkassen vergleichen.
Zu berücksichtigen ist die Abschlussgebühr von 1,0 bis 1,6 Prozent der Bausparsumme, die nicht zurückerstattet wird. Bei den Summen, um die es bei einer Nachfinanzierung meist geht, sind das in der Regel 300 bis 800 Euro. Einen festen Zuteilungstermin gibt es nicht, und bis zur Zuteilung tilgst du nichts. Funktioniert die Aufstockung bei deiner Bank, ist sie deshalb meist die günstigere Lösung. Die Nachteile eines Bausparvertrags rechnen wir im Beitrag zu den Nachteilen des Bausparvertrags (öffnet in neuem Tab) ausführlich durch.
Ratenkredit
Der Ratenkredit (öffnet in neuem Tab) ist der einfachste Weg. Er kommt ohne Eintragung im Grundbuch aus, und für die Entscheidung genügen in der Regel Gehaltsabrechnungen und gegebenenfalls ein kurzer Blick auf dein Konto. Dafür liegt sein Zins deutlich höher: Die Übersicht nennt sechs bis neun Prozent, abhängig von deiner finanziellen Situation, mit der MFI-Zinsstatistik der Deutschen Bundesbank für das Neugeschäft im Juli 2026 als Quelle.
Da keine Notar- und Grundbuchkosten anfallen, ist ein Ratenkredit für kleine Nachfinanzierungen gangbar; bei größeren Beträgen ist er die teuerste Lösung. Zurückzahlen kannst du ihn nach § 500 Absatz 2 BGB jederzeit ganz oder teilweise vorzeitig. Ist ein fester Zins vereinbart, darf die Bank dafür eine Vorfälligkeitsentschädigung verlangen, die nach § 502 BGB höchstens ein Prozent des vorzeitig zurückgezahlten Betrags beträgt, bei einer Restlaufzeit von höchstens einem Jahr höchstens 0,5 Prozent.
Die Lücke vor der Nachfinanzierung verkleinern
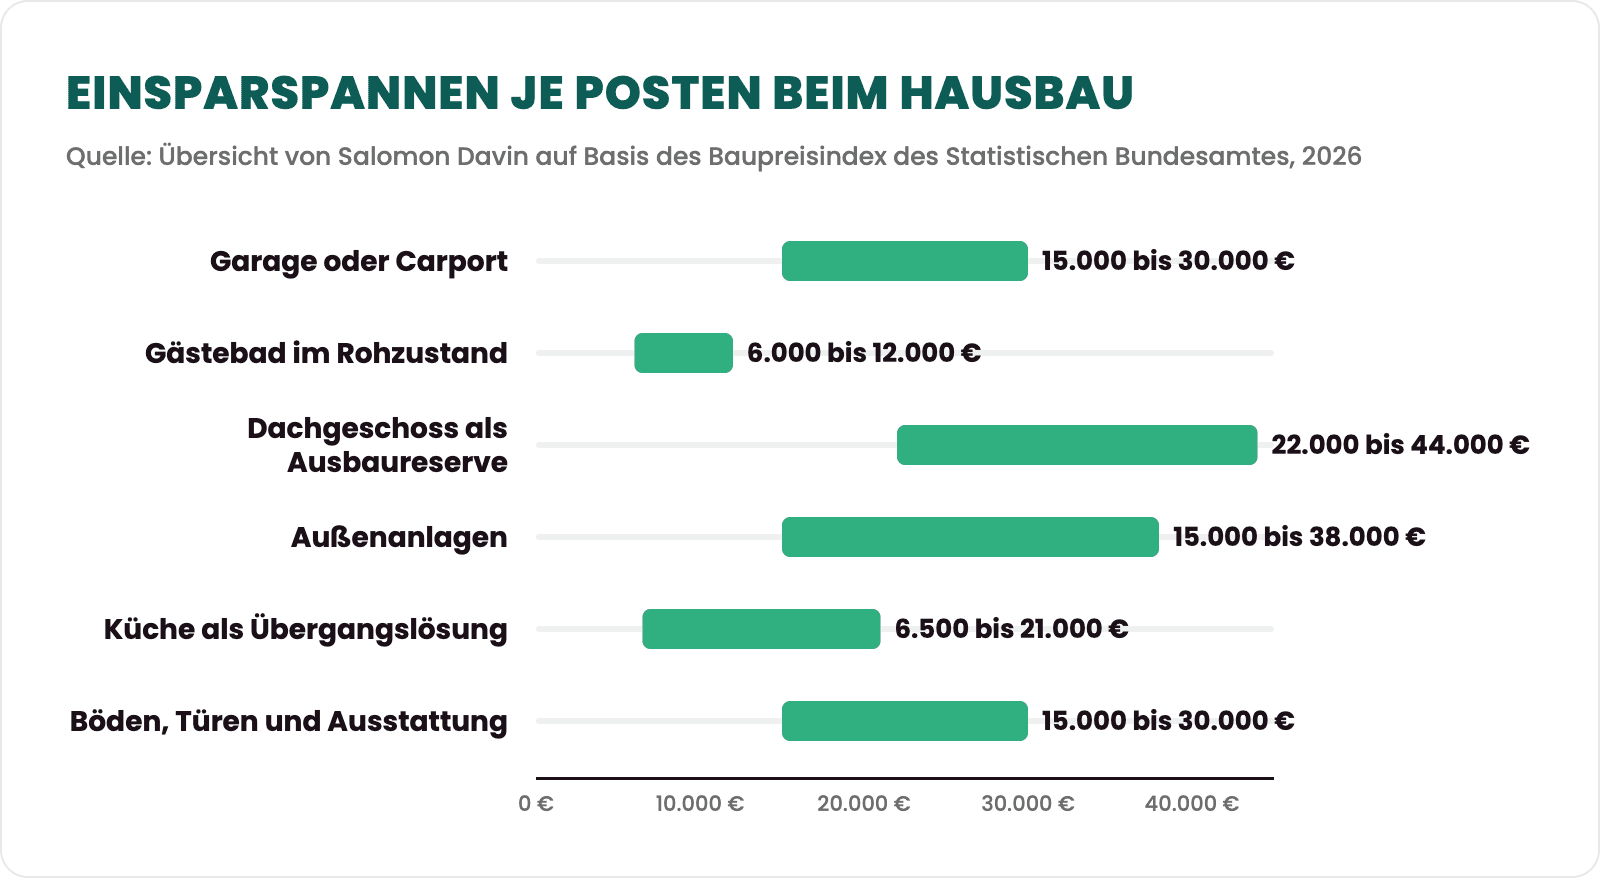
Jeder Betrag, den du im laufenden Bau verschiebst oder streichst, muss nicht nachfinanziert werden, deshalb gehört dieser Schritt vor jeden Antrag. Entscheidend ist, dass du nur Posten weglässt, die sich später ohne Mehrkosten nachholen lassen, und die Vorarbeiten dafür jetzt fertigstellst. Die folgenden Spannen stammen aus der Übersicht, die Salomon Davin auf Grundlage des Baupreisindex des Statistischen Bundesamtes zusammengestellt hat.
| Posten | Was trotzdem jetzt gemacht wird | Spanne |
|---|---|---|
| Garage oder Carport | Bodenplatte und Leerrohre mitgießen | 15.000 bis 30.000 € |
| Gästebad im Rohzustand | Leitungen, Abdichtung und Estrich legen | 6.000 bis 12.000 € |
| Dachgeschoss als Ausbaureserve, 40 Quadratmeter | Treppe, Dämmung, Luftdichtheit und Estrich fertigstellen | 22.000 bis 44.000 € |
| Außenanlagen mit Pflaster, Terrasse und Zaun | Leerrohre und Entwässerung unter der späteren Fläche verlegen | 15.000 bis 38.000 € |
| Küche als Übergangslösung | Anschlüsse nach der endgültigen Planung legen | 6.500 bis 21.000 € |
| Böden, Türen und Ausstattung herunterstufen | gleiche Anschlussmaße und Zargen wählen | 15.000 bis 30.000 € |
Die Spannen gelten je Posten und hängen von Größe, Region und Ausführung ab. Welche davon für deinen Bau infrage kommen, klärst du mit deinem Bauunternehmen. Für die Vorarbeiten, die trotzdem jetzt für Leitungen, Abwasser und Treppe nötig sind, rechnet die Übersicht mit 12.000 bis 28.000 Euro, die von der Ersparnis abgehen.
Bei der Küche verschiebst du die Ausgabe lediglich, indem du zunächst mit deiner bisherigen Küche einziehst und die neue später bestellst. Salomon Davin empfiehlt bei einem Neubau und bei größeren Sanierungen ohnehin, die Küche so spät wie möglich zu bestellen, auch wenn sie dann beim Einzug manchmal noch nicht geliefert ist. Die Anschlüsse werden dennoch jetzt nach der endgültigen Planung gelegt, damit später keine Wand geöffnet werden muss. Das Herunterstufen von Böden, Türen und Ausstattung lohnt sich vor allem, wenn die einfachere Ausführung dauerhaft bleiben darf. Ist ein späterer Tausch geplant, sorgen gleiche Anschlussmaße und Zargen dafür, dass er zur reinen Montage wird.
Wo Sparen zur Falle wird
Einige Arbeiten kosten nachträglich ein Vielfaches und gehören deshalb in jedem Fall in den laufenden Bau:
- Dämmung und Luftdichtheitsebene. Undichte Dampfbremsen sind nach Angaben der Stiftung Warentest eine häufige Ursache für Schimmel; die Ersparnis ist gering, ein Schaden kann dagegen einen fünfstelligen Betrag kosten.
- Leerrohre und die Elektro-Grundinstallation. Im laufenden Bau kosten sie 800 bis 2.500 Euro, nachträglich mit Schlitzen und neuem Putz 4.000 bis 12.000 Euro.
- Alles unter dem Estrich, also Fußbodenheizung, Abwasser und die bodengleiche Dusche. Nachträglich muss der Estrich aufgestemmt werden, und Belag und Türzargen sind mit betroffen.
- Kamin oder Schornstein. Wer einen Kaminofen möchte, lässt Schornstein und Vorinstallation jetzt bauen, was nach der Übersicht 3.000 bis 7.000 Euro kostet; der Ofen selbst kann später folgen. Wer keinen möchte, streicht ihn ganz, statt später nachzurüsten.
- Förderrelevante Bauteile. Sparst du an einem Bauteil, auf dem die Förderzusage beruht, kann die gesamte Förderung zurückgefordert werden. Solche Änderungen stimmst du deshalb vorher mit deinem Energieberater ab; welche Programme für den Neubau gelten, steht auf unserer Seite zur Neubau-Förderung (öffnet in neuem Tab).
Was dein Bauvertrag dazu sagt
Bevor du einen Posten streichst, lohnt der Blick in den Bauvertrag. Ist die Leistung dort bereits beauftragt, sparst du meist weniger, als die Position gekostet hätte. Kündigst du einen Teil der Leistung, darf das Bauunternehmen nach § 648 BGB die vereinbarte Vergütung verlangen und muss sich nur anrechnen lassen, was es dadurch an Aufwendungen erspart. Weist es nichts anderes nach, stehen ihm nach dem Gesetz fünf Prozent der Vergütung für den nicht erbrachten Teil zu.
Vereinbarst du stattdessen eine Änderung des Bauvertrags, wird die geringere Vergütung nach § 650b BGB und § 650c BGB aus den tatsächlich erforderlichen Kosten mit Zuschlägen für Geschäftskosten, Wagnis und Gewinn ermittelt. Voll sparst du daher nur, was noch nicht beauftragt ist. Wer den Bauvertrag noch vor sich hat, kann diese Flexibilität einplanen, indem einzelne Positionen mit festen Preisen ausgewiesen werden und sich später herausnehmen lassen.
Was die Bank bei einer Nachfinanzierung prüft
Am Anfang steht die genaue Finanzierungslücke, also der Betrag, der bis zur Fertigstellung tatsächlich fehlt, nachdem du verschoben und gestrichen hast. Die Bank prüft bei einer Nachfinanzierung danach zwei Punkte erneut: ob deine Haushaltsrechnung die höhere monatliche Rate dauerhaft trägt und ob der Beleihungswert der Immobilie den höheren Betrag als Sicherheit abdeckt. In der Haushaltsrechnung stellt sie deine monatlichen Einnahmen den Ausgaben gegenüber, einschließlich der bisherigen und der zusätzlichen Rate. Ob dein Einkommen die höhere Rate trägt, kannst du vorab im Budgetrechner (öffnet in neuem Tab) prüfen, und wie viel Spielraum der Beleihungswert noch lässt, zeigt der Beleihungsauslauf-Rechner (öffnet in neuem Tab). Für den Antrag brauchst du in der Regel eine Aufstellung der Mehrkosten mit den Nachtragsangeboten oder Rechnungen, aktuelle Einkommensnachweise und den Stand deiner bestehenden Finanzierung.
Da die Entscheidung meist bei deiner bisherigen Bank liegt, lohnt es sich, den Antrag gut vorzubereiten und nachvollziehbar zu begründen, wofür das zusätzliche Geld gebraucht wird. Welche Unterlagen Banken grundsätzlich sehen möchten, steht unter Voraussetzungen für die Baufinanzierung (öffnet in neuem Tab).
Wenn die Bank die Nachfinanzierung ablehnt
Lehnt deine Bank die Aufstockung ab, bleiben drei Ansätze. Bis 50.000 Euro kommt eine Bausparvorfinanzierung ohne Grundschuld infrage, für die du mehrere Bausparkassen vergleichen kannst. Kleinere Beträge lassen sich über einen Ratenkredit schließen. Zudem lohnt ein zweiter Blick auf die Liste der Posten, die sich verschieben oder streichen lassen, da jeder verschobene Betrag die Summe verringert, die eine Bank finanzieren muss.
Ob deine Zahlen einen neuen Antrag tragen, prüfst du vorab im Machbarkeits-Check (öffnet in neuem Tab).
Eine Nachfinanzierung von vornherein vermeiden
Wer noch vor dem Bau steht, kann das Risiko einer Nachfinanzierung deutlich senken. Dazu gehört ein Puffer für Nachträge und unvorhergesehene Kosten, den du mit dem Baukostenrechner (öffnet in neuem Tab) grob abschätzen kannst. Zudem hilft ein Bauvertrag, der einzelne Positionen mit festen Preisen ausweist, sodass du sie bei Bedarf herausnehmen kannst.
Für eine Sanierung schätzt der Sanierungsrechner (öffnet in neuem Tab) die Kosten vorab, und welche Punkte bei der Planung eines Neubaus Geld sparen, steht in unseren Bautipps für Neubau und Kernsanierung (öffnet in neuem Tab). Wer eine Sanierung finanziert und noch eine ältere Grundschuld im Grundbuch hat, kann sie stehen lassen. Hat sie Luft, spart eine spätere Nachfinanzierung die Notar- und Grundbuchkosten. Wie sich eine Neubau-Finanzierung aus Eigenkapital, Bankdarlehen und Förderung zusammensetzt, erklärt unsere Seite zum Neubau (öffnet in neuem Tab).
Wie wir dir bei einer Nachfinanzierung helfen
Bei der ersten Finanzierung vergleichen wir für dich über 600 Banken. Bei einer Nachfinanzierung liegt die Entscheidung meist bei deiner bisherigen Bank, deshalb bereiten wir mit dir den Antrag vor, prüfen die Bausparvorfinanzierung und den Ratenkredit als Alternativen und rechnen durch, welche Posten du vorher verschieben kannst. Wir arbeiten mit einer Erlaubnis nach § 34i und § 34c GewO, und unsere Berater sind unabhängig. Begleiten können wir dich persönlich, online oder in Kassel.
Eine kostenlose Beratung zur Nachfinanzierung fragst du über unser Formular an.