

Eine Baufinanzierung ohne Eigenkapital ist möglich, und sie kostet zurzeit 5,21 Prozent effektiv, während bei 80 Prozent Beleihung 4,26 Prozent aufgerufen werden. Das sind 0,95 Prozentpunkte Unterschied, bei einem Darlehen von 429.233 Euro also 339 Euro mehr im Monat, nur weil die Sicherheit fehlt.
Ein Gesetz, das Eigenkapital vorschreibt, gibt es in Deutschland nicht. Was das Gesetz verlangt, ist etwas anderes: Die Bank muss prüfen, ob du die Rate dauerhaft trägst, und sie darf sich dabei nicht in erster Linie auf den Wert der Immobilie stützen. Daran entscheidet sich der Antrag, nicht an einer Quote.
Dieser Beitrag nennt die aktuellen Zinsen nach Beleihung, rechnet drei Kaufpreise durch, beschreibt, welche Institute Vollfinanzierungen überhaupt anbieten, und sagt, wann du besser wartest. Alle Zinssätze stammen aus unserem eigenen Konditionsvergleich vom 11. September 2026.
Was bedeutet Baufinanzierung ohne Eigenkapital
Der Begriff meint zwei verschiedene Verträge, die sich in einer Zahl unterscheiden: dem Betrag, den du am Tag des Notartermins selbst überweisen musst.
Bei der 100-Prozent-Finanzierung übernimmt die Bank den Kaufpreis. Die Kaufnebenkosten zahlst du aus eigener Tasche, und das sind je nach Bundesland und je nachdem, ob ein Makler beteiligt ist, zwischen rund fünf und rund zwölf Prozent des Kaufpreises.
Bei der 110-Prozent-Finanzierung, die auch Vollfinanzierung heißt, kommen die Kaufnebenkosten mit ins Darlehen. Erst das ist die Finanzierung ohne eigenes Geld. Die Zahl 110 ist dabei eine gerundete Beschreibung, kein fester Wert: Das Darlehen entspricht dem Kaufpreis zuzüglich der tatsächlichen Nebenkosten, in Hessen ohne Makler also rund 107 Prozent, mit Makler rund 111 Prozent.
Ob sich der Schritt im Einzelfall rechnet und welche fünf Annahmekriterien die Banken dabei anlegen, rechnet unser 110-Prozent-Finanzierung Rechner (öffnet in neuem Tab) durch.
Der Unterschied ist für die Bank größer, als die zehn Prozentpunkte vermuten lassen. Kaufnebenkosten schaffen keinen Gegenwert, den sie verwerten könnte: Grunderwerbsteuer, Notar und Makler sind am Tag nach dem Kauf ausgegeben. Finanziert sie diesen Teil mit, steht dem Geld im Grundbuch keine Sicherheit gegenüber.
Wie viel Bargeld brauchst du auch ohne Eigenkapital
Selbst bei einer Vollfinanzierung verlangen die meisten Banken, dass du die Kaufnebenkosten in Teilen selbst trägst, und beinahe alle erwarten eine Rücklage für die ersten Reparaturen. Wie hoch die Nebenkosten ausfallen, hängt an drei Posten.
Die Grunderwerbsteuer setzt jedes Bundesland selbst fest. Die Spanne reicht von 3,5 Prozent in Bayern bis 6,5 Prozent in Nordrhein-Westfalen, in Hessen sind es 6,0 Prozent. Den Satz für dein Bundesland und die Rechnung dazu findest du im Kaufnebenkostenrechner (öffnet in neuem Tab).
Notar und Grundbuch sind Bundesrecht und daher überall gleich teuer. Die Gebühren stehen im Gerichts- und Notarkostengesetz und sind degressiv gestaffelt, der prozentuale Anteil sinkt also mit steigendem Kaufpreis. Die verbreitete Faustformel von zwei Prozent liegt zu hoch, wie wir auf der Seite zu den Kaufnebenkosten in Hessen (öffnet in neuem Tab) im Einzelnen nachrechnen.
Die Maklerprovision ist frei verhandelbar, ein gesetzlicher Satz existiert nicht. Geregelt ist seit dem 23. Dezember 2020 allein die Verteilung: Beim Kauf einer Wohnung oder eines Einfamilienhauses durch einen Verbraucher muss der Verkäufer mindestens die Hälfte tragen. In Hessen sind 3,57 Prozent für den Käufer üblich.
Für Hessen ohne Makler ergeben sich daraus diese Beträge:
| Kaufpreis | Notar, Grundbuch | Steuer | Gesamt |
|---|---|---|---|
| 250.000 € | 3.566 € | 15.000 € | 18.566 € |
| 400.000 € | 5.233 € | 24.000 € | 29.233 € |
| 500.000 € | 6.232 € | 30.000 € | 36.232 € |
Gemessen am Kaufpreis sind das 7,43 Prozent bei 250.000 Euro, 7,31 Prozent bei 400.000 Euro und 7,25 Prozent bei 500.000 Euro. Kommt ein Makler hinzu, steigen die Nebenkosten bei 400.000 Euro auf 43.513 Euro, also auf 10,88 Prozent.
Wie hoch sind die Bauzinsen ohne Eigenkapital
Die Bauzinsen ohne Eigenkapital liegen bei 5,21 Prozent effektiv für zehn Jahre Zinsbindung, sobald das Darlehen über 100 Prozent der Beleihung hinausgeht. Mit 20 Prozent Eigenkapital, also bei 80 Prozent Beleihung, sind es 4,26 Prozent. Der Aufschlag beträgt damit 0,95 Prozentpunkte. Wird nur der Kaufpreis finanziert und werden die Nebenkosten selbst gezahlt, liegt der Zins bei 4,71 Prozent. Diese Werte stammen aus unserem Konditionsvergleich vom 11. September 2026 und gelten für Topkonditionen.
Der Zins hängt am Beleihungsauslauf, also am Verhältnis zwischen Darlehen und Beleihungswert der Immobilie. Je höher dieser Wert, desto größer der Teil des Darlehens, für den die Bank keine verwertbare Sicherheit hat, und desto höher der Aufschlag.
Diese Konditionen gelten aktuell für zehn Jahre Zinsbindung:
| Beleihung | Effektivzins |
|---|---|
| 60 % | 4,06 % |
| 70 % | 4,16 % |
| 80 % | 4,26 % |
| 90 % | 4,48 % |
| 100 % | 4,71 % |
| über 100 % | 5,21 % |
Topkonditionen aus dem Vergleich von über 600 Banken für zehn Jahre Zinsbindung, Stand 11. September 2026. Die tagesaktuellen Werte und die Rechnung dahinter stehen bei den aktuellen Bauzinsen (öffnet in neuem Tab).
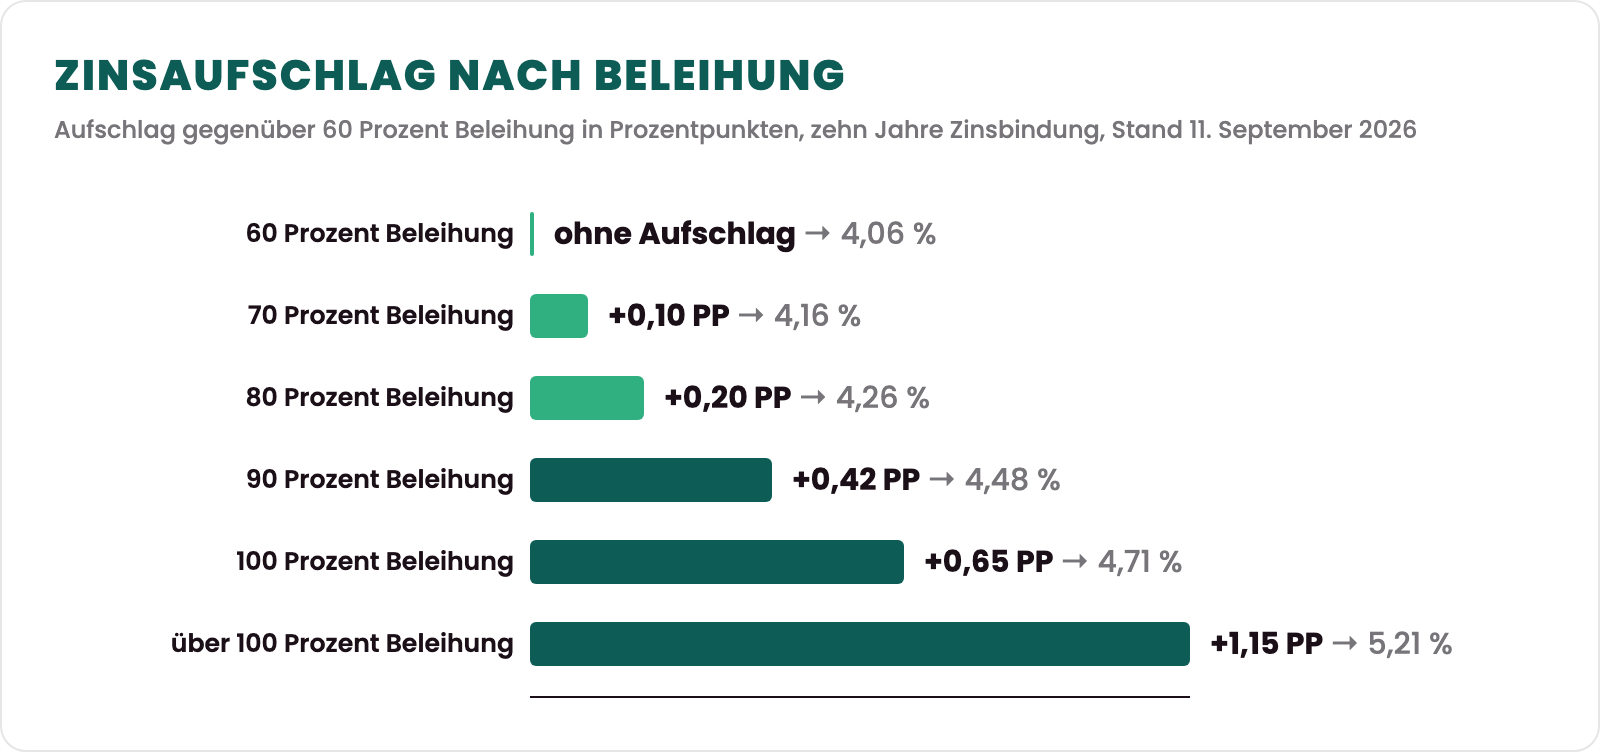
Zwei Werte aus dieser Tabelle sind für dich entscheidend. Gegenüber 80 Prozent Beleihung kostet die Vollfinanzierung 0,95 Prozentpunkte mehr, gegenüber 60 Prozent sind es 1,15 Prozentpunkte. Je 100.000 Euro Darlehen bedeutet der Sprung von 90 Prozent auf über 100 Prozent 61 Euro mehr im Monat.
Auffällig ist zudem die Stufe zwischen 100 Prozent und der Zeile darüber. Zwischen 60 und 100 Prozent liegen 0,65 Prozentpunkte, allein im letzten Schritt kommen 0,50 Prozentpunkte hinzu. Wer die Nebenkosten aus eigenem Geld aufbringt und nur den Kaufpreis finanziert, zahlt daher spürbar weniger als derjenige, der auch die Nebenkosten mitfinanziert.
Was kostet eine Vollfinanzierung im Monat
Die folgenden Beispiele rechnen mit dem Kaufpreis zuzüglich der Kaufnebenkosten für Hessen ohne Makler, einem Effektivzins von 5,21 Prozent und einer anfänglichen Tilgung von 2,0 Prozent. Die Spalte Rate rechnet mit 5,21 Prozent, die Spalte Mehrkosten zeigt den Abstand zu derselben Darlehenssumme bei 80 Prozent Beleihung, also zu 4,26 Prozent. Dort läge die Rate bei 1.401 Euro, 2.239 Euro und 2.797 Euro; die Differenz ist der reine Preis der fehlenden Sicherheit.
| Kaufpreis | Darlehen | Rate | Mehrkosten |
|---|---|---|---|
| 250.000 € | 268.566 € | 1.613 € | 212 € |
| 400.000 € | 429.233 € | 2.578 € | 339 € |
| 500.000 € | 536.232 € | 3.221 € | 424 € |
Alle Werte sind Beispielrechnungen mit den genannten Annahmen und keine Zusage.
Ein Punkt verdient dabei mehr Aufmerksamkeit als die Rate selbst. Beim Kaufpreis von 400.000 Euro stehen nach zehn Jahren noch rund 320.000 Euro Restschuld offen, während in derselben Zeit über 200.000 Euro an Zinsen geflossen sind. Bis zur vollständigen Rückzahlung vergehen bei dieser Tilgung gut 25 Jahre. Endet die Zinsbindung und liegen die Zinsen dann höher als heute, trifft die Anschlussfinanzierung eine Summe, die kaum kleiner geworden ist.
Wie sich die Rate zu deinem Einkommen verhält und welcher Kaufpreis dazu passt, rechnest du im Budgetrechner (öffnet in neuem Tab) durch. Wie viel Eigenkapital in einer normalen Finanzierung üblich wäre, steht im Guide zum Einfamilienhaus-Kauf (öffnet in neuem Tab).
Welche Bank finanziert ohne Eigenkapital
Ohne Eigenkapital finanzieren vor allem überregionale Banken und Versicherer, weil sie den Risikoaufschlag standardisiert einpreisen können. Regionale Institute entscheiden konservativer, bewerten das Objekt vor Ort dafür manchmal höher. Bausparkassen gehen selten über 100 Prozent hinaus. Eine Bank, die grundsätzlich zusagt, gibt es nicht: Jedes Haus entscheidet nach eigenem Risikomodell, und den Ausschlag geben ein unbefristetes Arbeitsverhältnis, ein deutlicher Überschuss in der Haushaltsrechnung, keine laufenden Ratenkredite und eine Immobilie in gefragter Lage.
Namen helfen an dieser Stelle wenig, weil keine Bank eine feste Eigenkapitalgrenze veröffentlicht und jedes Haus seine Richtlinien laufend anpasst. Nach unserer Erfahrung aus dem Vergleich von über 600 Banken lassen sich die Institute jedoch in drei Gruppen einteilen.
Überregionale Banken und Versicherer stellen die Vollfinanzierung am ehesten dar. Sie arbeiten mit standardisierten Risikomodellen, können den Aufschlag sauber einpreisen und vergeben das Darlehen bundesweit, sind dafür aber bei Einkommen und Objekt unnachgiebig.
Regionale Institute entscheiden konservativer, kennen dafür den örtlichen Markt genau. Liegt die Immobilie in ihrem Gebiet und ist die Lage gefragt, bewerten sie das Objekt gelegentlich höher als ein überregionaler Anbieter, was den Beleihungsauslauf senkt.
Bausparkassen finanzieren selten oberhalb von 100 Prozent, kommen jedoch als zweiter Baustein infrage, wenn ein angesparter Vertrag vorhanden ist.
Wichtiger als die Auswahl des Instituts ist, was den Antrag tatsächlich entscheidet. In der Beratung sehen wir vier Punkte, an denen sich Zusage und Absage trennen:
- Ein unbefristetes Arbeitsverhältnis außerhalb der Probezeit. Ein befristeter Vertrag zusammen mit fehlendem Eigenkapital führt bei nahezu jeder Bank zur Absage.
- Ein deutlicher Überschuss in der Haushaltsrechnung. Nicht der Betrag, der rechnerisch übrig bleibt, sondern der, der auch nach einer Reparatur und einer Nebenkostennachzahlung noch da ist.
- Keine laufenden Ratenkredite. Ein Fahrzeugleasing oder ein offener Konsumkredit belastet die Rechnung doppelt, weil die Rate den Überschuss senkt und die Bank die Verpflichtung zusätzlich bewertet.
- Eine Immobilie ohne Instandhaltungsstau in gefragter Lage. Objekte, die sich im Ernstfall schwer verkaufen lassen, finanziert kaum eine Bank oberhalb von 100 Prozent.
Beamte und Angestellte im öffentlichen Dienst (öffnet in neuem Tab) haben hier deutliche Vorteile, da ihr Einkommen als besonders sicher gilt. Selbstständige haben es ohne Eigenkapital dagegen schwer, weil die Bank zwei bis drei Jahresabschlüsse mittelt und davon einen Sicherheitsabschlag nimmt.
Was die Bank prüfen muss und was im Gesetz steht
Eine gesetzliche Eigenkapitalquote gibt es nicht. Die Bundesanstalt für Finanzdienstleistungsaufsicht dürfte nach § 48u des Kreditwesengesetzes eine Obergrenze für das Verhältnis von Darlehen zu Immobilienwert anordnen, sie hat davon jedoch noch nie Gebrauch gemacht. Den zusätzlichen Kapitalpuffer, den Banken für Wohnimmobilienkredite vorhalten müssen, hat sie zum 1. Mai 2025 sogar von zwei auf ein Prozent gesenkt.
Was das Gesetz verlangt, betrifft nicht deine Quote, sondern deine Tragfähigkeit. Nach § 505b Absatz 2 des Bürgerlichen Gesetzbuchs darf sich die Prüfung „nicht hauptsächlich darauf stützen, dass der Wert der Wohnimmobilie den Darlehensbetrag übersteigt, oder auf die Annahme, dass der Wert der Wohnimmobilie zunimmt“. Die zugehörige Verordnung ergänzt, dass der Wert der Immobilie nur als zusätzliches Merkmal neben Einkommen und Ausgaben berücksichtigt werden darf.
Daraus folgt der Satz, der für dich am meisten zählt: Eine gute Immobilie rettet einen knappen Haushalt nicht. Die Bank rechnet zuerst mit deinen Zahlen und erst danach mit dem Objekt.
Zwei weitere Vorgaben derselben Verordnung wirken sich unmittelbar auf eine Vollfinanzierung aus. Die Bank muss berücksichtigen, dass dein Einkommen sinkt, sofern die Laufzeit in den Ruhestand hineinreicht, und sie muss einen Anstieg des Sollzinssatzes einrechnen. Bei einer Finanzierung ohne Eigenkapital läuft die Rückzahlung länger, weshalb beide Punkte häufiger greifen.
Außerdem rechnet die Bank nicht mit deinem Kaufpreis, sondern mit dem Beleihungswert. Nach § 16 Absatz 2 des Pfandbriefgesetzes ist das ein vorsichtig ermittelter Wert, bei dem „spekulative Elemente“ ausdrücklich nicht berücksichtigt werden dürfen. Er liegt daher regelmäßig unter dem Preis, den du zahlst, und genau diese Differenz finanzierst du ohne Sicherheit mit. Welche Unterlagen für die Prüfung nötig sind, steht unter Voraussetzungen für die Baufinanzierung (öffnet in neuem Tab).
Was als Eigenkapital zählt, wenn kein Geld da ist
Bevor du eine Vollfinanzierung abschließt, lohnt der Blick auf vier Wege, die den Beleihungsauslauf senken und damit den Zins.
Ein Darlehen von Eltern oder Großeltern wirkt für die Bank wie Eigenkapital, sofern es nachrangig gestellt und schriftlich vereinbart ist. Der Vertrag sollte Laufzeit, Verzinsung und Rückzahlung festhalten.
Ein Arbeitgeberdarlehen bieten größere Unternehmen zu günstigen Konditionen an. Es senkt die Summe, die du bei der Bank aufnimmst.
Eine Zusatzsicherheit ist der wirksamste Hebel. Besitzen deine Eltern eine abbezahlte Immobilie und lassen darauf eine Grundschuld eintragen, sinkt der Beleihungsauslauf deiner Finanzierung deutlich, und du rutschst in der Zinstabelle oben mehrere Stufen nach unten. Das Risiko liegt allerdings bei den Eltern, weshalb dieser Schritt in Ruhe besprochen gehört.
Eigenleistung, oft Muskelhypothek genannt, erkennen Banken in begrenztem Umfang an. Eine allgemeine gesetzliche Grenze existiert nicht, jedes Institut entscheidet selbst. Einen Anhaltspunkt liefert ein offizielles Förderprogramm: Die L-Bank in Baden-Württemberg rechnet Eigenleistungen bis zu zehn Prozent der Baukosten an, höchstens jedoch 25.000 Euro. Die KfW erkennt im Wohneigentumsprogramm gar keine Eigenleistung an, sondern ausschließlich Materialkosten, die per Rechnung belegt sind.
Helfen KfW und Landesförderung
Förderdarlehen senken den Zins, ersetzen aber kein Eigenkapital. Dieser Unterschied wird häufig verwechselt, und er entscheidet darüber, ob eine Finanzierung zustande kommt.
Das Programm „Jung kauft Alt“ ist entgegen einer verbreiteten Annahme kein Landesprogramm, sondern der Bundeszuschuss KfW 308 im Auftrag des Bundesbauministeriums. Seit dem 3. August 2026 gelten höhere Kreditbeträge: 140.000 Euro bei einem Kind, 160.000 Euro bei zwei Kindern und 180.000 Euro ab drei Kindern. Voraussetzung sind ein Kind unter 18 Jahren im Haushalt, ein zu versteuerndes Haushaltseinkommen von höchstens 90.000 Euro bei einem Kind und der Kauf einer Bestandsimmobilie der Energieklasse F, G oder H, die anschließend saniert wird.
Die L-Bank in Baden-Württemberg verbilligt ihr Z15-Darlehen für 15 Jahre auf 1,00 Prozent. Sie verlangt dafür allerdings eine Eigenleistung von mindestens 15 Prozent der Gesamtkosten, von denen 8,5 Prozent aus Sparguthaben oder einem vorhandenen Grundstück stammen müssen. Zudem weist sie derzeit selbst auf eine Wartezeit von mindestens einem Jahr bis zur Bewilligung hin.
Die BayernLabo vergibt ihr Zinsverbilligungsprogramm zu 2,65 Prozent bei zehn Jahren Zinsbindung, begrenzt auf ein Drittel der Gesamtkosten, und zahlt zusätzlich 5.000 Euro je Kind. Das Darlehen steht im Rang nach den Kapitalmarkt- und Bauspardarlehen, weshalb im Merkblatt ausdrücklich steht, dass du ein zusätzliches erstrangiges Darlehen brauchst.
Für dich heißt das: Ein Förderdarlehen ist Fremdkapital, auch wenn es im Grundbuch nachrangig steht. Es senkt den Zins, nicht die Schuld, und es erhöht den Betrag, den die Bank in deiner Haushaltsrechnung als Verpflichtung ansetzt. Welche Programme für deinen Fall infrage kommen, steht in der Übersicht zu den Förderungen (öffnet in neuem Tab).
Wann du besser wartest
Es gehört zur Beratung, auch von einer Finanzierung abzuraten. In diesen vier Fällen ist die Vollfinanzierung nach unserer Erfahrung der falsche Weg:
- Die Rate lässt keinen Spielraum. Bleibt nach Rate, Lebenshaltung und laufenden Hausnebenkosten kein nennenswerter Betrag übrig, wird die erste größere Reparatur zum Problem. Ein Dach oder eine Heizung kostet einen fünfstelligen Betrag.
- Die berufliche oder familiäre Planung ist offen. Steht ein Wechsel an oder fällt ein Einkommen zeitweise weg, fehlt der Puffer, den eine Finanzierung ohne Eigenkapital ohnehin nicht hat.
- Der Kaufpreis liegt über dem Marktwert. Zahlst du mehr, als das Objekt wert ist, startest du mit einer Schuld oberhalb des Immobilienwerts. Ein Verkauf in den ersten Jahren führt dann zu einer Restschuld ohne Gegenwert.
- Ein Verkauf ist absehbar. Die Nebenkosten sind sofort verbraucht, und die Tilgung ist in den ersten Jahren gering. Wer innerhalb weniger Jahre wieder verkaufen möchte, trägt den Verlust selbst.
Sparst du dagegen zunächst die Kaufnebenkosten an, wechselst du von der Zeile „über 100 Prozent“ in die Zeile „100 Prozent“ und finanzierst nur noch den Kaufpreis. Beim Beispiel oben sinkt das Darlehen von 429.233 Euro auf 400.000 Euro und der Zins von 5,21 auf 4,71 Prozent, die Rate damit von 2.578 Euro auf 2.236 Euro. Das sind 342 Euro im Monat, für die sich das Warten rechnen lässt.
Hinweis
Dieser Beitrag ist eine allgemeine Information und keine auf deine persönliche Situation zugeschnittene Empfehlung. Alle Euro-Beträge sind Beispielrechnungen mit den jeweils genannten Annahmen und keine Zusagen. Welche Konditionen du tatsächlich bekommst, hängt von der Bank, dem Objekt und deinen Zahlen ab und wird im Beratungsgespräch ermittelt.
Vergütungshinweis: Für dich ist unsere Beratung kostenlos. Wir werden von der Bank vergütet, bei der die Finanzierung zustande kommt.
Wie wir dabei helfen
Wir vergleichen für deinen Fall die Konditionen von über 600 Banken und sehen dabei, welche Institute eine Finanzierung oberhalb von 100 Prozent Beleihung derzeit annehmen. Wir sind unabhängige Immobiliardarlehensvermittler nach § 34i GewO. Die Beratung ist für dich kostenlos, bezahlt wird sie von der Bank. Schick uns deine Eckdaten über die Beratungsanfrage, wir melden uns innerhalb von 24 Stunden.