

Welcher Kaufpreis zu deinem Einkommen passt, ist eine eigene Frage, die der Budgetrechner (öffnet in neuem Tab) beantwortet. Dieser Beitrag rechnet das Eigenkapital, das vor der ersten Rate bereitstehen sollte.
Die Kaufnebenkosten als Mindestbetrag
Zu den Kaufnebenkosten gehören die Grunderwerbsteuer, die Kosten für Notar und Grundbuch und, sofern ein Makler beteiligt ist, dessen Provision. Den größten Anteil hat die Grunderwerbsteuer, deren Satz jedes Bundesland selbst festlegt. In Hessen beträgt sie seit dem 1. August 2014 6,0 Prozent des Kaufpreises, in Nordrhein-Westfalen 6,5 Prozent und in Bayern 3,5 Prozent.
Notar und Grundbuch kosten in allen Bundesländern gleich viel, da sich die Gebühren nach dem Gerichts- und Notarkostengesetz richten. Bei einem Kaufpreis von 400.000 Euro fallen rund 5.200 Euro an.
Ist ein Makler für Käufer und Verkäufer tätig, zahlen beim Kauf einer Wohnung oder eines Einfamilienhauses beide Seiten nach § 656c BGB denselben Anteil der Maklerprovision. Die Beispiele in diesem Beitrag rechnen ohne Makler. Deinen genauen Betrag mit Maklerprovision zeigt der Kaufnebenkosten-Rechner (öffnet in neuem Tab), und für Hessen sind alle Posten im Beitrag zur Grunderwerbsteuer in Hessen (öffnet in neuem Tab) aufgeschlüsselt.
Die Kaufnebenkosten solltest du aus eigenen Mitteln zahlen, weil eine Finanzierung, die über den Kaufpreis hinausgeht, deutlich mehr kostet. In unserem Zinsupdate vom 11. September 2026 lag der Effektivzins für zehn Jahre Zinsbindung bei einer Beleihung von über 100 Prozent bei 5,21 Prozent, bei 60 Prozent Beleihung dagegen bei 4,06 Prozent.
Die solide Höhe mit 20 Prozent des Kaufpreises
Je mehr Eigenkapital in den Kaufpreis fließt, desto kleiner wird der Beleihungsauslauf, also der Anteil des Darlehens am Wert der Immobilie. Banken setzen ihre Konditionen in Stufen fest, sodass der Zins an den Stufengrenzen springt. Zwischen 90 und 60 Prozent Beleihung lagen am 11. September 2026 genau 0,42 Prozentpunkte, nämlich 4,48 Prozent gegenüber 4,06 Prozent. Bei einem Darlehen von 300.000 Euro entspricht das im ersten Jahr rund 1.260 Euro Zinsen.
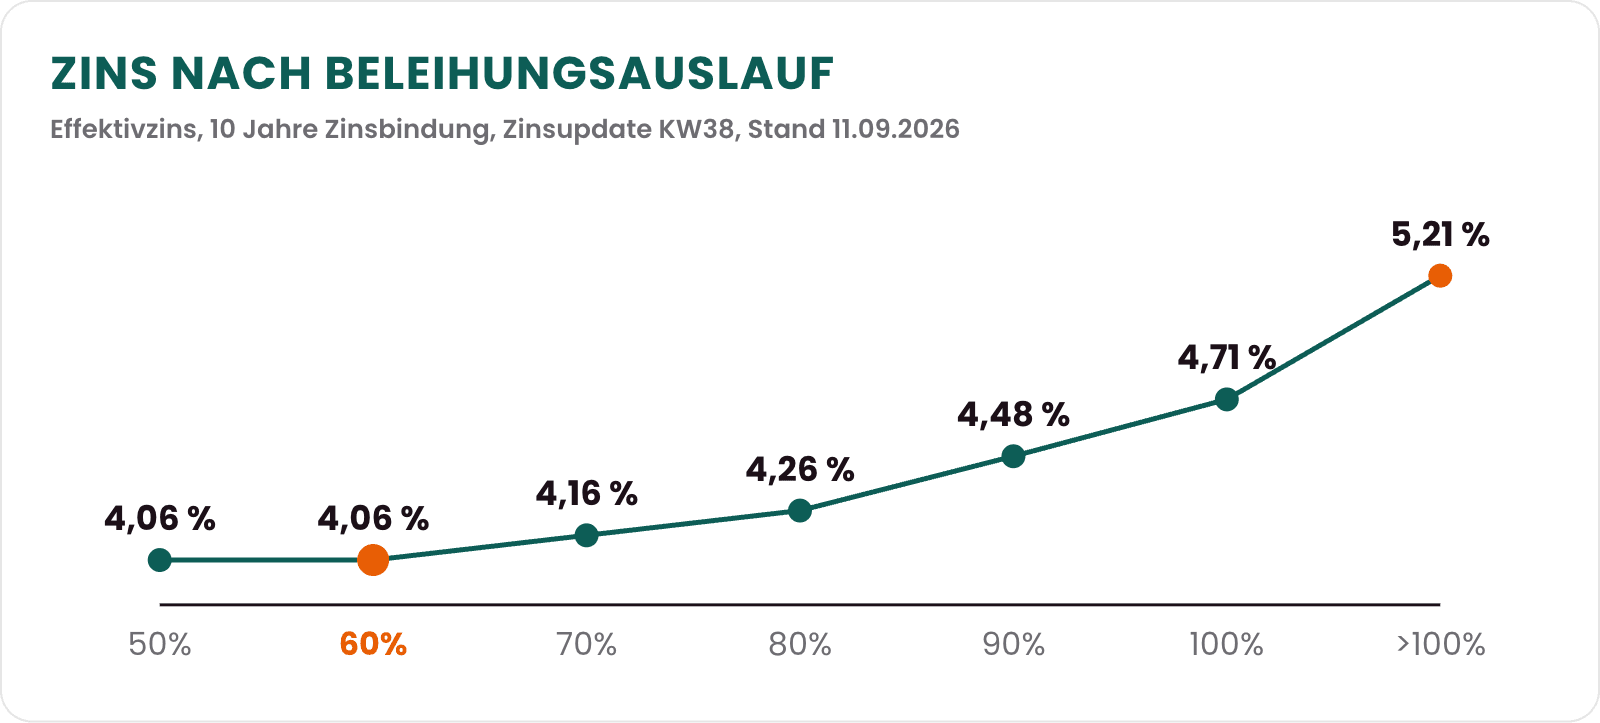
Unterhalb von 60 Prozent verbessert sich der Zins nach demselben Zinsupdate nicht weiter. Eigenkapital, das über diese Stufe hinausgeht, senkt die Rate zwar über die kleinere Darlehenssumme, jedoch nicht mehr den Zinssatz.
Welche Beleihung eine Bank zu welchem Zins finanziert, unterscheidet sich im Detail von Bank zu Bank. Daher vergleichen wir für jede Finanzierung die Angebote von 600+ Banken. Deinen eigenen Wert ermittelst du mit dem Beleihungsauslauf-Rechner (öffnet in neuem Tab).
Eigenkapital nach Kaufpreis und Bundesland
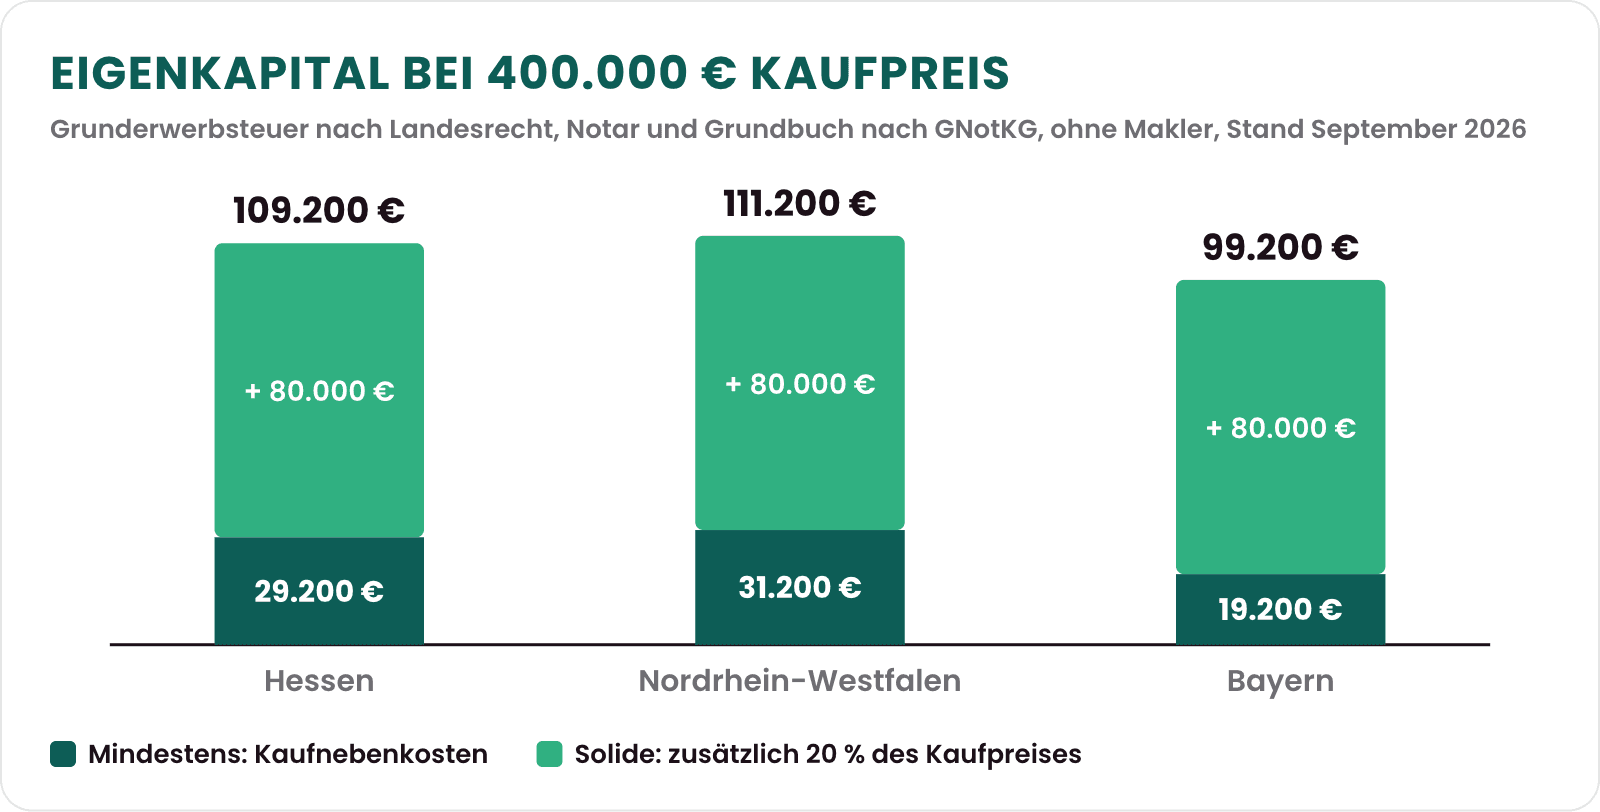
Die Tabelle zeigt für fünf Kaufpreise zwischen 300.000 und 700.000 Euro und für drei Bundesländer, wie viel Eigenkapital mindestens und in der soliden Variante nötig ist. Der Mindestbetrag deckt Grunderwerbsteuer, Notar und Grundbuch, während die solide Variante zusätzlich 20 Prozent des Kaufpreises einrechnet. Eine Maklerprovision ist nicht enthalten.
| Kaufpreis | Bundesland | Mindestens | Solide mit 20 Prozent |
|---|---|---|---|
| 300.000 Euro | Hessen | 22.200 Euro | 82.200 Euro |
| 300.000 Euro | Nordrhein-Westfalen | 23.700 Euro | 83.700 Euro |
| 300.000 Euro | Bayern | 14.700 Euro | 74.700 Euro |
| 350.000 Euro | Hessen | 25.600 Euro | 95.600 Euro |
| 350.000 Euro | Nordrhein-Westfalen | 27.300 Euro | 97.300 Euro |
| 350.000 Euro | Bayern | 16.800 Euro | 86.800 Euro |
| 400.000 Euro | Hessen | 29.200 Euro | 109.200 Euro |
| 400.000 Euro | Nordrhein-Westfalen | 31.200 Euro | 111.200 Euro |
| 400.000 Euro | Bayern | 19.200 Euro | 99.200 Euro |
| 500.000 Euro | Hessen | 36.200 Euro | 136.200 Euro |
| 500.000 Euro | Nordrhein-Westfalen | 38.700 Euro | 138.700 Euro |
| 500.000 Euro | Bayern | 23.700 Euro | 123.700 Euro |
| 700.000 Euro | Hessen | 50.400 Euro | 190.400 Euro |
| 700.000 Euro | Nordrhein-Westfalen | 53.900 Euro | 193.900 Euro |
| 700.000 Euro | Bayern | 32.900 Euro | 172.900 Euro |
Der Unterschied zwischen den Bundesländern entsteht allein durch die Grunderwerbsteuer. Bei 400.000 Euro Kaufpreis fallen in Bayern 12.000 Euro weniger Steuer an als in Nordrhein-Westfalen, sodass derselbe Hauskauf dort mit deutlich weniger Eigenkapital beginnt. In der soliden Variante beträgt das Darlehen jeweils 80 Prozent des Kaufpreises, bei 400.000 Euro also 320.000 Euro.
Alle Beträge sind auf volle Hundert gerundete Richtwerte. Die Kosten für Notar und Grundbuch sind nach dem Gerichts- und Notarkostengesetz für einen gemeinsamen Beurkundungstermin gerechnet.
Vermögen, das die Bank als Eigenkapital anerkennt
Als Eigenkapital zählt Vermögen, das du bis zum Kauf verfügbar machen und gegenüber der Bank belegen kannst:
- Guthaben auf Giro-, Tagesgeld- und Festgeldkonten
- zuteilungsreife Bausparverträge
- Wertpapiere, Fonds und ETFs zum aktuellen Depotwert
- der Rückkaufswert von Lebens- und Rentenversicherungen
- ein lastenfreies Grundstück oder der Erlös aus dem Verkauf einer Immobilie
- Schenkungen und Darlehen aus der Familie, schriftlich belegt
Beim Bausparvertrag zählt nur das angesparte Guthaben, nicht das Bauspardarlehen, das nach der Zuteilung hinzukommt. Wertpapiere und Fonds solltest du rechtzeitig vor dem Notartermin verkaufen, wenn du sie als Eigenkapital einsetzen möchtest, da sich ihr Kurs bis dahin ändern kann. Kommt der Erlös aus dem Verkauf deiner bisherigen Immobilie erst nach dem Notartermin, lässt sich die Lücke mit einer Zwischenfinanzierung (öffnet in neuem Tab) überbrücken.
Eigenleistung beim Renovieren erkennen Banken nur anteilig an, sodass sie das Eigenkapital ergänzt, es jedoch nicht ersetzt. Ein Familiendarlehen oder eine Schenkung sollte schriftlich festgehalten sein, damit die Bank die Herkunft des Geldes nachvollziehen kann. Eine Schenkung der Eltern bleibt für ein Kind bis 400.000 Euro je Elternteil steuerfrei (§ 16 ErbStG). Für den Nachweis gegenüber der Bank findest du in unseren Downloads eine Vorlage für den Eigenkapitalnachweis (öffnet in neuem Tab).
Die Rücklage nach dem Kauf
Eigenkapital, das in den Kauf fließt, steht danach nicht mehr zur Verfügung. Die Verbraucherzentrale rät deshalb, in jedem Fall einen finanziellen Spielraum zu behalten, damit eine ausreichend große Rücklage für unvorhergesehene Ausgaben bereitsteht. Bei älteren Häusern empfiehlt sie einen großzügigen Spielraum für Arbeiten, die bei der Planung noch nicht absehbar waren.
Im Machbarkeits-Check (öffnet in neuem Tab) trägst du dein gesamtes Eigenkapital und den Teil, der in die Finanzierung fließen soll, getrennt ein. Der Rest bleibt in der Rechnung als Reserve stehen.
Wenn das Eigenkapital nicht reicht
Reicht das Ersparte nicht für die Kaufnebenkosten, bleibt eine Finanzierung möglich, sie wird jedoch teurer. Der Zins für eine Beleihung über 100 Prozent lag in unserem Zinsupdate vom 11. September 2026 um 1,15 Prozentpunkte über dem Zins bei 60 Prozent. Wann sich eine solche Finanzierung dennoch lohnt, erklärt der Beitrag zur Baufinanzierung mit wenig Eigenkapital (öffnet in neuem Tab), und die Rate dafür berechnet der 110-Prozent-Rechner (öffnet in neuem Tab).
Ein niedrigerer Kaufpreis senkt das nötige Eigenkapital zweifach, da mit dem Preis auch die Grunderwerbsteuer und die Notarkosten sinken. Für Beamte gelten bei einigen Banken eigene Regeln, die der Beitrag zur Baufinanzierung für Beamte (öffnet in neuem Tab) beschreibt.
In Hessen entlastet das Hessengeld Käufer, die zum ersten Mal eine selbst genutzte Wohnimmobilie erwerben. Es beträgt 10.000 Euro je Erwerber, höchstens 20.000 Euro, sowie 5.000 Euro für jedes einziehende Kind unter 18 Jahren und ist auf die tatsächlich gezahlte Grunderwerbsteuer begrenzt. Da das Hessengeld in zehn gleichen Jahresraten ausgezahlt wird, ersetzt es beim Kauf kein Eigenkapital, denn die Grunderwerbsteuer ist zunächst in voller Höhe zu zahlen. Wie der Antrag gelingt, steht im Beitrag Hessengeld beantragen (öffnet in neuem Tab).
Eigenkapital und Finanzierung gemeinsam planen
Wie viel Eigenkapital in deinem Fall sinnvoll ist, hängt vom Kaufpreis, vom Bundesland, von deinem Einkommen und von der Bank ab, die am Ende finanziert. Diese Rechnung erstellen wir kostenlos mit dir, da die Bank unsere Vergütung übernimmt, und vergleichen dafür die Angebote von 600+ Banken. Die Baufivergleich.de GmbH hat die Erlaubnis nach §34i und §34c GewO. Jetzt kostenlose Beratung anfragen