
Baufinanzierung für Beamte in Hessen: Besoldung und Finanzierung ohne Eigenkapital
Der Beamtenstatus senkt das Ausfallrisiko, mit dem eine Bank kalkuliert, und wirkt sich damit unmittelbar auf den Zins aus. Wir vergleichen über 600 Banken und finden die, die Deinen Status am höchsten bewertet. Vorteile, Unterlagen und Förderprogramme für alle Beamten erklärt der Ratgeber Baufinanzierung für Beamte.
Vorteile für Beamte auf einen Blick
- Zinsabschlag, weil das Einkommen unkündbar und lebenslang gesichert ist
- Beleihung bis zu 110 Prozent des Kaufpreises bei einzelnen Banken
- Dauerhaft gesichertes Einkommen, das die Bank direkt in die Konditionen einrechnet
- Pension über dem Rentenniveau, was auch die Anschlussfinanzierung absichert
- Nicht jede Bank gibt den Vorteil weiter, weshalb sich der Vergleich von über 600 Banken lohnt
Warum Beamte bessere Konditionen bekommen
Banken vergeben Baufinanzierungen auf Basis einer Risikoberechnung: je geringer das Ausfallrisiko, desto besser der Zins. Genau an dieser Stelle haben Beamte einen strukturellen Vorteil.
Ein unkündbares Dienstverhältnis nimmt der Bank das größte Einzelrisiko, den Einkommensverlust durch Arbeitslosigkeit. Beamte auf Lebenszeit können nicht betriebsbedingt entlassen werden.
Die Bezüge folgen festen Besoldungstabellen, weshalb die Einkommensentwicklung über zwanzig oder dreißig Jahre planbar bleibt. Kurzarbeit, Bonusabhängigkeit und schwankende Provisionen fallen weg, sodass die Bank die Kapitaldienstfähigkeit zuverlässig berechnen kann.
Beamte zahlen keine Arbeitnehmerbeiträge zur Sozialversicherung, sondern erhalten Beihilfe. Das erhöht das verfügbare Nettoeinkommen im Verhältnis zum Brutto und verbessert die Haushaltsrechnung.
Die Ruhestandsbezüge liegen mit bis zu 71,75 Prozent der ruhegehaltfähigen Dienstbezüge deutlich über dem Rentenniveau. Für die Bank bedeutet das, dass die Finanzierung auch nach dem Dienstende tragfähig bleibt.
Welcher Beamtenstatus die besten Konditionen bringt
| Status | Zinsvorteil | Anmerkung |
|---|---|---|
| Beamte auf Lebenszeit | Höchster Vorteil | Unkündbar und mit voller Pension, daher bei den meisten Banken die besten Konditionen. |
| Beamte auf Probe | Guter Vorteil | Nach Ablauf der Probezeit, in der Regel drei Jahre, folgt die Verbeamtung auf Lebenszeit. Manche Banken warten diese ab, andere finanzieren bereits vorher. |
| Beamte auf Widerruf | Eingeschränkt | Betrifft Referendare und Anwärter, bei denen nur wenige Banken den vollen Beamtenvorteil gewähren. |
| Soldaten auf Zeit und Berufssoldaten | Guter Vorteil | Berufssoldaten werden wie Beamte auf Lebenszeit bewertet, bei Soldaten auf Zeit zählt die verbleibende Dienstzeit. |
| Tarifangestellte im öffentlichen Dienst | Kein Beamtenvorteil | Kein Beamtenstatus, jedoch ein stabiles Einkommen, das Banken positiv bewerten. |
Beamte in Kassel und Nordhessen
In Kassel arbeiten überdurchschnittlich viele Beamte, unter anderem beim Regierungspräsidium, an der Universität, beim Polizeipräsidium Nordhessen, beim Finanzamt, am Amtsgericht, in der Stadtverwaltung und bei zahlreichen Bundesbehörden. Viele unserer Kunden kaufen ihre erste Immobilie in Kassel oder im Landkreis. Wir kennen die Banken, die den Beamtenstatus am höchsten bewerten.
Finanzierung ohne Eigenkapital
Bei Angestellten erwarten die meisten Banken mindestens die Kaufnebenkosten als Eigenmittel, in Hessen also circa acht bis elf Prozent des Kaufpreises. Einzelne Institute finanzieren Beamten auch diese Nebenkosten mit, was als 110-Prozent-Finanzierung bezeichnet wird.
Möglich wird das, weil das unkündbare Einkommen das Ausfallrisiko so weit senkt, dass die Bank einen höheren Beleihungsauslauf akzeptiert. Eigenkapital bleibt dennoch der größte Hebel für den Zins. Für Beamte jedoch, die früh kaufen möchten und noch wenig angespart haben, liegt die Hürde niedriger.
Entscheidend ist die Wahl der Bank, denn nicht jedes Institut bietet Beamten diese Option an.
Ablauf der Finanzierung
Von der ersten Einschätzung bis zur Zusage begleiten wir Dich in drei Schritten. Das Erstgespräch dauert etwa dreißig Minuten und ist kostenlos; anschließend prüfen wir über 600 Banken gezielt auf Beamtenkonditionen, einschließlich der Förderprogramme von KfW und Hessengeld.
- Erstgespräch, dreißig Minuten
- Vergleich aus über 600 Banken
- Zusage und Begleitung bis zur Unterschrift
Unterlagen für die Finanzierung
Die Unterlagen sind unkomplizierter als bei Selbstständigen, weil Steuererklärungen, betriebswirtschaftliche Auswertungen und Bilanzen entfallen. In der Regel benötigst Du:
- Letzte Bezugsabrechnung, also die Besoldungsmitteilung
- Ernennungsurkunde oder einen anderen Nachweis über den Beamtenstatus
- Personalausweis
- Selbstauskunft über Vermögen, Verbindlichkeiten und laufende Kosten
- Objektunterlagen wie Exposé, Grundriss, Fotos und Kaufpreisangabe
Bei Beamten auf Probe fragen die Banken zusätzlich die voraussichtliche Verbeamtung auf Lebenszeit ab.
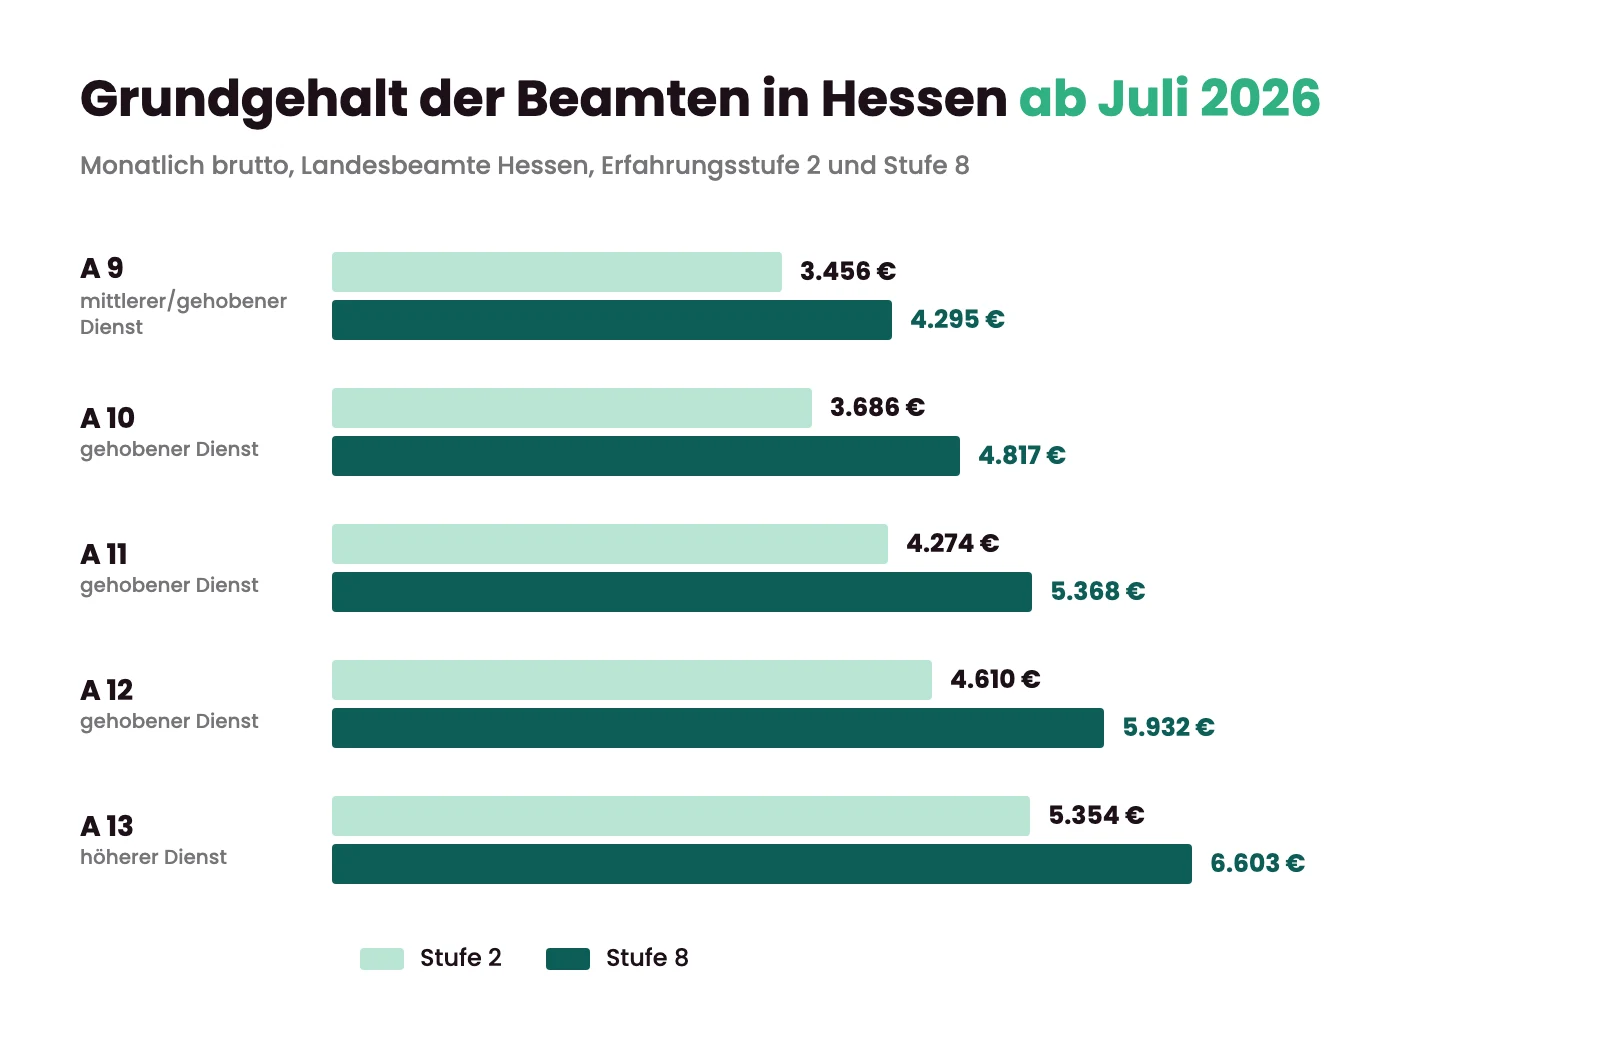
Grundgehalt der Beamten in Hessen ab Juli 2026
Die Kapitaldienstfähigkeit prüfen Banken mit einer Haushaltsrechnung, in die das Einkommen eingeht; mit der Besoldungsgruppe und der Erfahrungsstufe steigt daher auch der mögliche Finanzierungsbetrag. Die folgende Tabelle zeigt die Grundgehälter der Landesbeamten in Hessen, monatlich und brutto.
| Besoldungsgruppe | Stufe 2 | Stufe 8 |
|---|---|---|
| A 9 (mittlerer/gehobener Dienst) | 3.456 € | 4.295 € |
| A 10 (gehobener Dienst) | 3.686 € | 4.817 € |
| A 11 (gehobener Dienst) | 4.274 € | 5.368 € |
| A 12 (gehobener Dienst) | 4.610 € | 5.932 € |
| A 13 (höherer Dienst) | 5.354 € | 6.603 € |
Quelle: Hessisches Besoldungs- und Versorgungsanpassungsgesetz 2026/2027 (HBesVAnpG 2026/2027) vom 3. September 2026, Gesetz- und Verordnungsblatt 2026 Nr. 57, Besoldungsordnung A, gültig ab 1. Juli 2026. Das Gesetz erhöht die Grundgehälter zum 1. Juli 2026 um 3,02 Prozent, mindestens jedoch um 110 Euro. Seit dem 1. Januar 2026 beginnt das Grundgehalt in Stufe 2, weil das Gesetz die erste Erfahrungsstufe gestrichen hat. Die nächste Erhöhung um 2,8 Prozent sieht das Gesetz zum 1. Oktober 2027 vor. Grundgehälter ohne Zulagen, Familienzuschlag oder Sonderzahlungen.
Ein Beamter in A 11, Stufe 5 erhält seit dem 1. Juli 2026 ein Grundgehalt von 4.883 Euro brutto im Monat. Für die Höhe des Kredits zählt jedoch das Nettoeinkommen, das die Bank in ihrer Haushaltsrechnung ansetzt.
Voraussetzungen für den Immobilienkredit
Auch für Beamte gelten die üblichen Grundvoraussetzungen.
- Tragbare Rate: Die monatliche Rate sollte höchstens 35 bis 40 Prozent des Nettoeinkommens betragen, was die Bank anhand einer Haushaltsrechnung prüft
- Nachweis des Status: Ernennungsurkunde oder aktuelle Besoldungsmitteilung, teilweise genügt eine Bestätigung des Dienstherrn
- Werthaltige Immobilie: Das Objekt wird unabhängig vom Status bewertet, und der Beleihungswert muss zum Kreditbetrag passen
Beleihungsgrenze
Die Beleihungsgrenze bestimmt, welchen Anteil des Immobilienwerts eine Bank maximal finanziert. Bei den meisten Instituten liegt sie zwischen 60 und 80 Prozent des Beleihungswerts. Für Beamte machen viele Banken eine Ausnahme und finanzieren bis zu 100 Prozent, in Einzelfällen bis zu 110 Prozent einschließlich der Kaufnebenkosten, weil das geringe Ausfallrisiko eine höhere Beleihung bei gleichem Risikoniveau erlaubt.
Passende Darlehensarten
Beamten stehen alle Darlehensformen offen. Welche davon passt, hängt von der Laufzeit, der gewünschten Flexibilität und dem Zeitpunkt des Ruhestands ab.
| Darlehensart | Passt gut für | Vorteil für Beamte |
|---|---|---|
| Annuitätendarlehen | Die meisten Beamten, weil die Rate gleich bleibt und die Belastung planbar ist. | Standardprodukt, bei gutem Einkommen mit den besten Zinskonditionen |
| Volltilgerdarlehen | Beamte, die schuldenfrei in die Pension gehen möchten. | Ohne Zinsänderungsrisiko und häufig mit Zinsrabatt |
| Variables Darlehen | Beamte, die flexible Sondertilgungen planen. | Jederzeit kündbar, jedoch mit Zinsänderungsrisiko |
| KfW-Förderkredit | Alle Beamten, die kaufen, bauen oder sanieren. | Mit einem Bankdarlehen kombinierbar, senkt den Mischzins |
| Hessen-Darlehen (WI-Bank) | Beamte mit Einkommen unter der Grenze, circa 74.700 € brutto für zwei Personen. | 0,60 % Zins, zwanzig Jahre fest, nachrangig im Grundbuch |
Häufig ist eine Kombination die günstigste Lösung: ein Annuitätendarlehen als Hauptfinanzierung, ein KfW-Kredit als günstiger Baustein und gegebenenfalls ein nachrangiges Hessen-Darlehen. Der Mischzins aus diesen Bausteinen liegt spürbar unter dem reinen Bankzins. Genau diese Kombination rechnen wir für Dich durch.
Eigenkapital in der Praxis
Die Faustregel von zwanzig Prozent Eigenkapital ist verbreitet, trifft für Beamte jedoch nur eingeschränkt zu.
| Eigenkapital | Auswirkung auf den Zins | Empfehlung |
|---|---|---|
| 0 % (110-Prozent-Finanzierung) | 0,8 bis 1,5 Prozentpunkte Aufschlag | Für Beamte auf Lebenszeit möglich, jedoch teurer und nur bei stark steigendem Einkommen sinnvoll. |
| 10 % (Kaufnebenkosten) | 0,5 bis 0,8 Prozentpunkte Aufschlag | Realistisches Minimum, das in Hessen Grunderwerbsteuer und Notar abdeckt. |
| 20 bis 30 % | Geringer Aufschlag gegenüber dem besten Zins | Für gute Konditionen der übliche Maßstab. |
| 40 % und mehr | Der beste Zins | Mehr Eigenkapital senkt den Zins ab dieser Schwelle nicht weiter. |
In Hessen kommt das Hessengeld hinzu: Ein Paar mit zwei Kindern erhält 30.000 Euro, höchstens jedoch die gezahlte Grunderwerbsteuer. Das Geld fließt erst nach dem Einzug in zehn Jahresraten und ersetzt beim Kauf kein Eigenkapital.
Häufige Fragen zur Baufinanzierung für Beamte
Wie viel Zinsvorteil habe ich als Beamter konkret?
Der Vorteil hängt von der Bank und vom Einzelfall ab. In der Praxis sehen wir bei Beamten auf Lebenszeit häufig Zinsvorteile von 0,1 bis 0,3 Prozentpunkten gegenüber vergleichbaren Angestellten. Bei 300.000 Euro und zwanzig Jahren Laufzeit summiert sich das auf mehrere tausend Euro.
Ich bin Beamter auf Probe. Bekomme ich schon bessere Konditionen?
Ja, viele Banken gewähren bereits in der Probezeit vorteilhafte Konditionen, weil die Verbeamtung auf Lebenszeit in den meisten Fällen absehbar ist. Manche Institute warten allerdings bis zum Ende der Probezeit ab. Wir kennen die Banken, die sofort finanzieren.
Spielt die Schufa bei Beamten noch eine Rolle?
Ja. Ein sauberer Schufa-Score ist auch für Beamte Voraussetzung, und der Status schützt nicht vor einer Ablehnung wegen bestehender Zahlungsstörungen. Die Bonität wird unabhängig vom Dienstverhältnis geprüft.
Kann ich als Beamter KfW-Förderung nutzen?
Ja, alle KfW-Programme stehen Beamten offen. Besonders interessant sind der KfW 300 für Familien mit Kindern mit Zinsen ab 0,01 Prozent und der KfW 261 für die energetische Sanierung mit einem Tilgungszuschuss bis 37.500 Euro. In Hessen kommt das Hessengeld hinzu: 10.000 Euro je Käufer und 5.000 Euro je Kind, höchstens die gezahlte Grunderwerbsteuer.
Brauche ich als Beamter Eigenkapital?
Empfohlen ja, zwingend nein. Einzelne Banken finanzieren Beamten auch ohne Eigenkapital. Mehr Eigenkapital senkt den Zins bis zu einem Anteil von rund 40 Prozent; ab dieser Schwelle wird er nicht weiter günstiger.
Wie viel Kredit bekomme ich als Beamter in Hessen?
Wie hoch der Kredit ausfallen kann, ergibt sich aus der Monatsrate, die Dein Haushalt dauerhaft tragen kann; die Bank setzt sie in der Regel bei höchstens 35 bis 40 Prozent des Nettoeinkommens an. Eine Monatsrate von 1.500 Euro trägt bei 4,05 Prozent Sollzins und 2 Prozent Anfangstilgung einen Kredit von rund 297.500 Euro, gerechnet mit der Kondition für zehn Jahre Zinsbindung und 60 Prozent Beleihung aus unserem Zinsupdate vom 25. September 2026. Ohne Eigenkapital, wenn also auch die Kaufnebenkosten mitfinanziert werden, liegt der Zins höher; zum selben Stichtag waren es bei über 100 Prozent Beleihung 5,28 Prozent effektiv. Den genauen Betrag ermitteln wir anhand Deiner Besoldungsmitteilung und vergleichen dafür über 600 Banken, für Dich kostenlos.
Was unterscheidet ein Beamtendarlehen von einer Baufinanzierung für Beamte?
Ein Beamtendarlehen ist ein Ratenkredit, der speziell an Beamte vergeben wird, häufig ohne Eintrag ins Grundbuch. Eine Baufinanzierung für Beamte ist ein Immobilienkredit mit Grundbuchsicherung, bei dem der Status zu besseren Konditionen führt. Die beiden Produkte sind grundverschieden.
Dein Beamtenstatus ist bares Geld wert
Wir finden die Bank, die Deinen Status am höchsten bewertet. Kostenlos, unverbindlich, aus über 600 Banken.