

Beim Hauskauf solltest du auf sieben Dinge achten: dein realistisches Budget samt Kaufnebenkosten, die Lage, den baulichen und energetischen Zustand des Hauses, alle wichtigen Unterlagen, einen fairen Kaufpreis, die fest zugesagte Finanzierung und den Kaufvertrag beim Notar. Wer diese Punkte vor der Unterschrift prüft, vermeidet die teuersten Fehler.
Ein Hauskauf ist für die meisten die größte finanzielle Entscheidung ihres Lebens. Mit dieser Checkliste gehst du strukturiert vor, von der ersten Budgetfrage bis zum Schlüssel in der Hand. Alle Zahlen sind datiert und mit offiziellen Quellen belegt.
Worauf du beim Hauskauf achten musst
Bevor du dich in ein bestimmtes Haus verliebst, lohnt der Blick auf das große Ganze. Diese sieben Punkte entscheiden darüber, ob aus deinem Kauf ein gutes Geschäft wird:
- Budget: Was kannst du dir dauerhaft leisten, inklusive aller Nebenkosten und einer Reserve?
- Lage: Stimmen Infrastruktur, Anbindung und Umfeld auch in zehn Jahren noch?
- Zustand: Ist die Bausubstanz solide oder lauern teure versteckte Mängel?
- Energie: Was sagt der Energieausweis, und welche Sanierungspflichten kommen auf dich zu?
- Unterlagen: Sind Grundbuch, Baupläne und alle Dokumente sauber und vollständig?
- Preis: Ist der aufgerufene Kaufpreis angemessen, und wo kannst du verhandeln?
- Finanzierung und Vertrag: Steht die Bankzusage fest, bevor du zum Notar gehst?
Wenn du dir bei jedem Punkt eine ehrliche Antwort gibst, hast du schon die halbe Arbeit erledigt. Wie viel Eigenkapital dafür nötig ist, rechnet unser Ratgeber Eigenkapital für den Hauskauf (öffnet in neuem Tab) für fünf Kaufpreise und drei Bundesländer vor.
Der Ablauf beim Hauskauf: Schritt für Schritt
Vom ersten Gedanken bis zum Eigentum vergehen oft mehrere Monate. So läuft ein Hauskauf in Deutschland typischerweise ab:
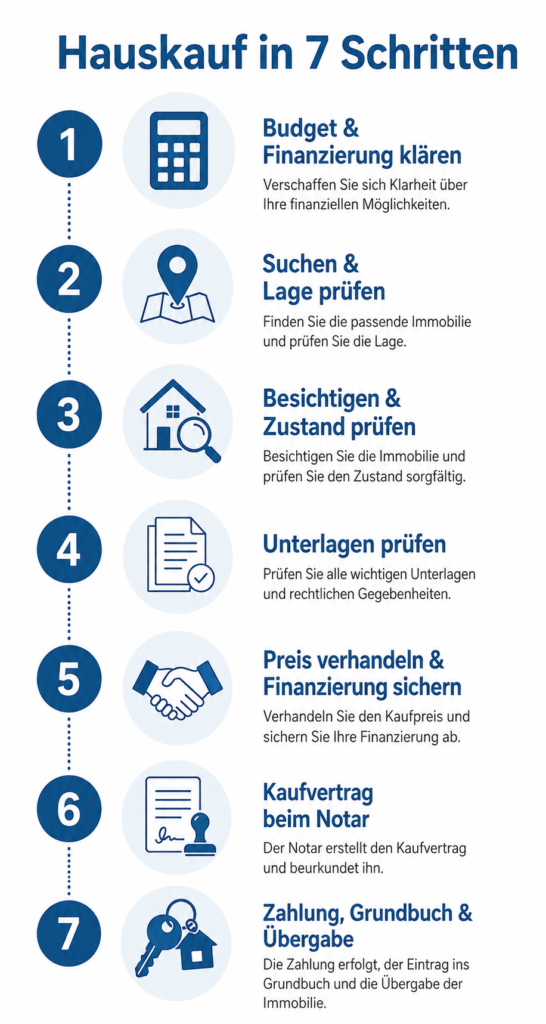
- Budget und Finanzierung klären. Du rechnest deine Rate und dein Eigenkapital durch und holst dir eine Finanzierungsbestätigung deiner Bank.
- Suchen und Lage prüfen. Du grenzt Region, Objekttyp und Preisrahmen ein und prüfst das Umfeld.
- Besichtigen und Zustand bewerten. Am besten mehrfach und, bei Bestandshäusern, mit einem Sachverständigen.
- Unterlagen prüfen. Grundbuchauszug, Energieausweis, Baupläne und Baulastenverzeichnis sichten.
- Preis verhandeln und Finanzierung fest zusagen lassen. Erst wenn die Bank verbindlich zusagt, geht es weiter.
- Kaufvertrag beim Notar. Der Entwurf liegt dir mindestens 14 Tage vor dem Termin vor, dann wird beurkundet.
- Zahlen, Grundbuch, Übergabe. Nach der Kaufpreiszahlung folgen Grundbucheintrag und Schlüsselübergabe.
Erst mit der Eintragung ins Grundbuch wirst du rechtlich Eigentümer, nicht schon mit der Unterschrift beim Notar.
Wie viel Haus kannst du dir leisten?
Die wichtigste Frage steht ganz am Anfang. Eine grobe Orientierung geben zwei Faustregeln, die du beide kennen solltest: Die Verbraucherzentrale nennt als gängige Bankvorgabe eine Kreditrate von höchstens rund 40 Prozent des Nettoeinkommens, Finanztip rechnet vorsichtiger mit etwa einem Drittel. Beide Werte sind unverbindliche Richtwerte. Entscheidend ist, was du dauerhaft tragen kannst, auch wenn die Waschmaschine kaputtgeht.
Beim Eigenkapital gilt eine einfache Faustformel: die Kaufnebenkosten plus etwa 20 Prozent des Kaufpreises. Mindestens die Nebenkosten solltest du aus eigener Tasche zahlen, denn je höher dein Eigenkapital, desto niedriger der Beleihungsauslauf und damit dein Zinssatz. Eine Reserve von zwei bis drei Monatsgehältern bleibt dabei tabu, die brauchst du für Unerwartetes. Wie eine Finanzierung mit wenig Eigenkapital funktioniert, liest du in unserem Ratgeber zur Baufinanzierung ohne Eigenkapital (öffnet in neuem Tab).
Rechne dein persönliches Limit am besten konkret durch. Mit unserem Budgetrechner (öffnet in neuem Tab) siehst du in zwei Minuten, welcher Kaufpreis zu deiner Rate passt.
Kaufnebenkosten: Diese Extrakosten kommen dazu
Der Kaufpreis ist nicht alles. Die Erwerbsnebenkosten können laut Verbraucherzentrale schon rund 10 Prozent ausmachen, mit Makler in teuren Bundesländern auch 12 bis 15 Prozent. Diese drei Posten kommen auf dich zu:
- Grunderwerbsteuer: je nach Bundesland zwischen 3,5 und 6,5 Prozent des Kaufpreises.
- Notar und Grundbuch: zusammen bei 400.000 Euro Kaufpreis rund 5.200 Euro, also etwa 1,3 Prozent. Die notarielle Beurkundung ist beim Immobilienkauf gesetzlich vorgeschrieben.
- Maklerprovision: seit Dezember 2020 teilen sich Käufer und Verkäufer die Courtage bei selbstgenutzten Häusern mindestens hälftig. Käuferseitig liegt der Anteil oft bei rund 3,57 Prozent inklusive Mehrwertsteuer.
Die Grunderwerbsteuer ist der größte Brocken und unterscheidet sich stark nach Bundesland (Stand 2026):
| Grunderwerbsteuer | Bundesländer |
|---|---|
| 3,5 % | Bayern |
| 5,0 % | Baden-Württemberg, Niedersachsen, Rheinland-Pfalz, Sachsen-Anhalt, Thüringen |
| 5,5 % | Bremen, Hamburg, Sachsen |
| 6,0 % | Berlin, Hessen, Mecklenburg-Vorpommern |
| 6,5 % | Brandenburg, Nordrhein-Westfalen, Saarland, Schleswig-Holstein |
Quelle: BBSR/BMWSB sowie Landesrecht Thüringen und Bremen, Stand 2026. Hessen bleibt zwar bei 6,0 Prozent, entlastet Erstkäufer aber über das Hessengeld (dazu unten mehr). Den genauen Betrag für dein Bundesland rechnest du mit unserem Kaufnebenkostenrechner (öffnet in neuem Tab) aus.
Lage, Umfeld und Kaufpreis prüfen
Die Lage ist der einzige Faktor, den du nach dem Kauf nicht mehr ändern kannst. Prüfe deshalb nüchtern: Wie ist die Anbindung an Arbeit, Schule und Einkaufsmöglichkeiten? Gibt es Lärmquellen, geplante Bauprojekte oder Gewerbe in der Nähe? Wie entwickelt sich der Stadtteil? Ein Blick in den Bebauungsplan beim Bauamt zeigt dir, was rund um das Grundstück noch entstehen darf.
Genauso wichtig ist die Frage, ob der aufgerufene Preis stimmt. Vergleiche ähnliche Objekte in der Umgebung und ordne den Quadratmeterpreis ein. Eine erste neutrale Einschätzung liefert dir unsere kostenlose Online-Immobilienbewertung (öffnet in neuem Tab). Liegt der Preis über dem Marktwert oder zeigt das Haus Mängel, hast du gute Argumente für die Verhandlung. Bleib dabei sachlich und nenne konkrete Punkte, etwa eine veraltete Heizung oder einen anstehenden Dachausbau.
Zustand und Bausubstanz: versteckte Mängel erkennen
Bei einem gebrauchten Haus steckt das Risiko in der Substanz. Achte auf Feuchtigkeit im Keller, Risse im Mauerwerk, Schimmel, das Alter von Dach und Fenstern sowie den Zustand der Leitungen. Viele dieser Punkte erkennt ein Laie nicht. Deshalb lohnt es sich, einen unabhängigen Bausachverständigen oder Gutachter zur Besichtigung mitzunehmen. Seine Kosten sind gut investiert, wenn er dir einen Sanierungsstau von mehreren zehntausend Euro aufzeigt.
Wichtig zu wissen: In fast jedem Kaufvertrag über eine Bestandsimmobilie wird die Gewährleistung ausgeschlossen, das berühmte „gekauft wie gesehen“. Auf diesen Ausschluss kann sich der Verkäufer nach § 444 BGB aber nicht berufen, wenn er einen Mangel arglistig verschwiegen hat. Dokumentiere Mängel daher und stelle gezielte Fragen. Welche Kostenfallen bei älteren Häusern lauern, zeigt unser Ratgeber Bestandsimmobilie kaufen: versteckte Kosten vermeiden (öffnet in neuem Tab).
Energieausweis, Heizung und Sanierungspflicht
Der energetische Zustand entscheidet über deine künftigen Heizkosten und mögliche Pflichten. Der Verkäufer muss dir den Energieausweis spätestens bei der Besichtigung vorlegen (§ 80 GModG). Es gibt zwei Arten: Der Verbrauchsausweis basiert auf dem realen Verbrauch der letzten drei Jahre, der aussagekräftigere Bedarfsausweis auf den Gebäudedaten. Die Energieeffizienzklassen reichen von A+ (bis 30 kWh pro Quadratmeter und Jahr) bis H (über 250). Ein Ausweis ist zehn Jahre gültig.
Bei der Heizung und Dämmung greifen gesetzliche Pflichten. Seit dem 29. Juli 2026 gilt das Gebäudemodernisierungsgesetz (GModG), das bis dahin Gebäudeenergiegesetz hieß. Die 65-Prozent-Regel für neue Heizungen und die Pflicht, alte Heizkessel nach 30 Jahren auszutauschen, sind damit gestrichen. Baust du nach dem 29. Juli 2026 eine Gas- oder Ölheizung ein, musst du sicherstellen, dass ein wachsender Teil der Wärme aus Biomethan, Bioöl, biogenem Flüssiggas oder den im Gesetz genannten Wasserstoffarten stammt: ab 2029 mindestens 10 Prozent, ab 2030 mindestens 15 Prozent, ab 2035 mindestens 30 Prozent und ab 2040 mindestens 60 Prozent (§ 43 GModG). Kaufst du ein Ein- oder Zweifamilienhaus, in dem der bisherige Eigentümer schon am 1. Februar 2002 selbst gewohnt hat, musst du außerdem innerhalb von zwei Jahren die oberste Geschossdecke sowie ungedämmte Heizungs- und Warmwasserleitungen in unbeheizten Räumen dämmen, sofern sie die Vorgaben nicht schon erfüllen (§ 35 GModG und § 69 GModG).
Einen Überblick über die neuen Regeln gibt die Bundesregierung in ihrem Beitrag zum Gebäudemodernisierungsgesetz.
Wichtige Unterlagen und die Hausbesichtigung
Vor der Kaufentscheidung solltest du dir alle relevanten Dokumente zeigen lassen. Fehlt etwas, frag nach, bevor du unterschreibst. Das gehört auf die Liste:
| Unterlage | Warum sie wichtig ist |
|---|---|
| Aktueller Grundbuchauszug | Zeigt Eigentümer, Wegerechte und Belastungen (Grundschulden) |
| Energieausweis | Pflicht bei der Besichtigung, zeigt den energetischen Zustand |
| Baupläne und Wohnflächenberechnung | Belegen Größe, Aufteilung und genehmigten Zustand |
| Baulastenverzeichnis | Verpflichtungen gegenüber der Behörde, die nicht im Grundbuch stehen |
| Teilungserklärung (bei Eigentumswohnung) | Regelt Sondereigentum und Gemeinschaftsrechte |
| Erbbaurechtsvertrag samt Nachträgen (öffnet in neuem Tab) (bei Erbpacht) | Regelt Restlaufzeit, Erbbauzins und die Zustimmung zur Grundschuld |
| Nebenkosten- und Sanierungsabrechnungen | Zeigen laufende Kosten und bereits erledigte Arbeiten |
Bei der Besichtigung selbst gilt: lieber zweimal hingehen als einmal zu wenig, am besten bei Tageslicht. Nimm eine Checkliste, eine Taschenlampe und idealerweise einen Fachmann mit. Prüfe Keller, Dachboden, Fenster, Heizung und den Wasserdruck, und achte auf Gerüche, die auf Feuchtigkeit hindeuten.
Einen praktischen Rundgang mit den wichtigsten Punkten zeigen wir dir in diesem kurzen Video von unserem YouTube-Kanal: Hauskauf-Besichtigung, worauf du achten solltest.
Förderung nutzen: KfW und Hessengeld
Wer ein Haus kauft oder saniert, kann sich Geld vom Staat holen. Die wichtigsten Programme der KfW (öffnet in neuem Tab) im Überblick (Stand September 2026):
- KfW 300, Wohneigentum für Familien (Neubau): zinsgünstiger Kredit von 170.000 bis 270.000 Euro für Familien mit Kindern, Einkommensgrenze 90.000 Euro plus 10.000 Euro je weiterem Kind. Mehr dazu auf unserer Seite zur KfW 300 (öffnet in neuem Tab).
- KfW 308, Jung kauft Alt: für den Kauf einer sanierungsbedürftigen Bestandsimmobilie (Energieklasse F, G oder H), 140.000 bis 180.000 Euro je nach Kinderzahl (KfW-Merkblatt, Stand August 2026).
- KfW 261, Wohngebäude: Kredit bis 150.000 Euro je Wohnung mit Tilgungszuschuss von bis zu 40 Prozent für die Sanierung zum Effizienzhaus.
- KfW 458, Heizungsförderung: Zuschuss von bis zu 70 Prozent für den Einbau einer klimafreundlichen Heizung.
In Hessen kommt das Hessengeld dazu: Erstkäufer einer selbstgenutzten Immobilie erhalten bis zu 10.000 Euro je Käufer plus 5.000 Euro pro Kind, für Kaufverträge ab dem 1. März 2024. Das gleicht die Grunderwerbsteuer von 6,0 Prozent für viele Familien spürbar aus.
Kaufvertrag, Notartermin und Übergabe
Bevor du zum Notar gehst, muss deine Finanzierung verbindlich stehen. Ist dein Eigenkapital zu diesem Zeitpunkt noch in der alten Immobilie gebunden, überbrückt eine Zwischenfinanzierung (öffnet in neuem Tab) die Zeit bis zum Verkauf. Eine Finanzierungsbestätigung (öffnet in neuem Tab) brauchst du oft schon, um beim Verkäufer ernst genommen zu werden. Den Kaufvertragsentwurf muss dir der Notar im Regelfall mindestens 14 Tage vor dem Termin aushändigen, damit du ihn in Ruhe prüfen kannst (§ 17 Beurkundungsgesetz). Nutze diese Zeit und kläre offene Punkte vorher.
Beim Termin beurkundet der Notar den Vertrag. Er ist neutral und vertritt weder dich noch den Verkäufer, sondern sorgt für einen rechtssicheren Ablauf. Danach lässt er zu deinen Gunsten eine Auflassungsvormerkung ins Grundbuch eintragen, damit der Verkäufer das Haus nicht ein zweites Mal verkaufen kann. Erst wenn du den Kaufpreis vollständig gezahlt hast und das Finanzamt die Unbedenklichkeitsbescheinigung erteilt, beantragt der Notar deine Eintragung als Eigentümer. Die Übergabe mit Schlüssel und einem schriftlichen Übergabeprotokoll erfolgt nach der vollständigen Zahlung.
Die teuersten Fehler beim Hauskauf
Die drei teuersten sind ein zu knapp kalkuliertes Budget ohne Kaufnebenkosten und Reserve, übersehene Mängel an der Bausubstanz und eine Unterschrift ohne feste Finanzierungszusage. Alle fünfzehn Fehler mit Beispielrechnungen in Euro, vom Grundbuch bis zur Tilgung, findest du im Ratgeber Die 15 teuersten Fehler beim Hauskauf (öffnet in neuem Tab).
Über den Autor
Salomon Davin ist Geschäftsführer und Baufinanzierungsberater bei Baufivergleich.de (öffnet in neuem Tab), das er mitgegründet hat. Er bringt über 20 Jahre Immobilienerfahrung mit und war 14 Jahre in Baufinanzierung, Kreditentscheidung und Finanzberatung bei einer deutschen Großbank tätig, davon 11 Jahre in Führungspositionen. Als Diplom-Kaufmann mit §34i- und §34c-Lizenz und zertifizierter Immobilienverwalter (IHK) verbindet er Finanzierungs-Know-how mit eigener Erfahrung als Immobilieninvestor. Gemeinsam mit den mit uns kooperierenden Beratern berät er Kundinnen und Kunden in Nordhessen, Ostwestfalen und Südniedersachsen.
Du planst einen Hauskauf und willst wissen, was für dich machbar ist? Sprich mit unseren Beratern, kostenlos und unverbindlich.