

Haus auf Erbpacht kaufen: Ja, ein Haus auf Erbpacht kannst du kaufen. Du erwirbst das Gebäude samt Erbbaurecht, der Boden bleibt Eigentum des Grundstückseigentümers, dem du dafür einen Erbbauzins zahlst. Finanzierbar ist das in der Regel auch, doch die Bank rechnet dabei mit der Restlaufzeit des Erbbaurechts und nicht mit dem Kaufpreis.
Läuft der Vertrag noch 50 Jahre, ist die Finanzierung meist unauffällig. Läuft der Erbpachtvertrag nur noch 18 Jahre, ist es fast unmöglich, das Haus zu finanzieren, unabhängig davon, wie gut es ist. Der Kaufpreis liegt zwar unter dem eines vergleichbaren Hauses mit eigenem Grundstück, die monatliche Belastung aber nicht automatisch.
Weil die Restlaufzeit so viel entscheidet, wird der Erbpachtvertrag bei einem Verkauf oft verlängert. Dabei wird der Erbbauzins, im Alltag auch Erbpachtzins genannt, in aller Regel neu berechnet. Grundlage ist der heutige Bodenrichtwert, der meist deutlich über dem Wert bei Vertragsbeginn liegt. Dazu kommt der Erbbauzinssatz, den der Grundstückseigentümer heute verlangt. Auch dieser Satz kann höher sein als im alten Vertrag.
Eine Verlängerung macht das Haus finanzierbar, kann den Erbbauzins aber kräftig erhöhen. Im Rechenbeispiel zur Verlängerung weiter unten steigt er von 105 auf 525 Euro im Monat.
Vier Punkte entscheiden über deine Finanzierung. Alle vier stehen im Erbbaurechtsvertrag, im Exposé findest du sie selten:
| Was du prüfst | Warum die Bank darauf schaut |
|---|---|
| Restlaufzeit des Erbbaurechts | begrenzt den Beleihungswert und die mögliche Darlehenslaufzeit |
| Erbbauzins und Anpassungsklausel | zählt in der Haushaltsrechnung wie eine zweite Rate und steigt bei einer Verlängerung meist |
| Zustimmung zur Grundschuld | fehlt sie, bekommt deine Bank keine Grundschuld und damit keine Sicherheit; oft begrenzt der Vertrag auch die Höhe der Grundschuld |
| Entschädigung am Vertragsende | ist sie gekürzt oder ausgeschlossen, bekommst du am Ende wenig oder nichts für das Haus, und die Bank berücksichtigt das bei der Bewertung |
Die Zustimmung zur Grundschuld übersehen viele Käufer, und an ihr scheitern Finanzierungen häufig. In unserer Beratung taucht sie regelmäßig erst auf, wenn der Notartermin bereits feststeht.
Was bedeutet Erbpacht beim Hauskauf?
Erbpacht bedeutet beim Hauskauf, dass du kein Grundstück kaufst, sondern ein Erbbaurecht: das Recht, auf einem fremden Grundstück ein Haus zu haben.
Erbpacht ist das Alltagswort, im Gesetz heißt es Erbbaurecht. Streng genommen war die Erbpacht ein älteres, anderes Rechtsinstitut; im Alltag werden beide Wörter aber nebeneinander verwendet, auch in diesem Beitrag. Nach § 1 Absatz 1 ErbbauRG kann ein Grundstück so belastet werden, dass dem Berechtigten „das veräußerliche und vererbliche Recht zusteht, auf oder unter der Oberfläche des Grundstücks ein Bauwerk zu haben“. Wenn du ein Haus mit Erbbaurecht kaufst, wirst du Erbbauberechtigter, so nennt das Gesetz den Inhaber dieses Rechts.
Das Haus selbst gehört dabei zum Erbbaurecht und nicht zum Grundstück. Nach § 12 Absatz 1 ErbbauRG gilt das errichtete Bauwerk als wesentlicher Bestandteil des Erbbaurechts; dasselbe gilt für ein Gebäude, das bei der Bestellung schon vorhanden war. Solange der Vertrag läuft, ist das Haus also dir zugeordnet, auch wenn der Boden einem anderen gehört.
Die Erbbaurechtsgeber, also die Grundstückseigentümer, sind in unserer Beratung fast immer Kommunen, Kirchen oder Stiftungen. Die Laufzeiten liegen überwiegend zwischen 76 und 99 Jahren. Das zeigt eine Umfrage des Deutschen Erbbaurechtsverbands von 2023, die der Mustervertrag des Bundesbauministeriums zitiert. Eine gesetzliche Mindest- oder Höchstdauer gibt es nicht. Im Erstvertrag wirken 76 bis 99 Jahre großzügig. Willst du ein bestehendes Haus auf Erbpacht kaufen, erwirbst du aber nicht den ganzen Vertrag, sondern seinen Rest.
Diese Restlaufzeit ist die Zeit, die das Erbbaurecht ab heute noch läuft. Ein Vertrag, der 1968 mit 99 Jahren Laufzeit begonnen hat, endet 2067, und das ist die Zahl, mit der die Bank rechnet.
Kann man ein Haus auf Erbpacht finanzieren?
Ja, ein Haus auf Erbpacht kannst du finanzieren, aber die Bank bewertet dabei dein befristetes Erbbaurecht und nicht das Grundstück. Je kürzer die Restlaufzeit des Erbbaurechts ist, desto niedriger setzt sie den Beleihungswert an.
Dieses Recht läuft ab. Nach § 12 Absatz 3 ErbbauRG werden die Bestandteile des Erbbaurechts, also auch das Haus, mit dem Erlöschen des Erbbaurechts zu Bestandteilen des Grundstücks. Aus Sicht der Bank ist die Sicherheit damit ein Wert mit Verfallsdatum. Das drückt den Beleihungswert und begrenzt, wie lange dein Darlehen laufen darf.
Warum drückt die Restlaufzeit den Beleihungswert?
Die Restlaufzeit drückt den Beleihungswert, weil ein Erbbaurecht am Markt umso weniger wert ist, je näher das Vertragsende rückt.
Der Beleihungswert ist der Wert, den die Bank ihrer Finanzierung zugrunde legt. Für Pfandbriefbanken regelt ihn die Beleihungswertermittlungsverordnung: Nach § 3 Absatz 1 BelWertV ist das der Wert, der „während der gesamten Dauer der Beleihung bei einer Veräußerung voraussichtlich erzielt werden kann“, ermittelt nach Absatz 2 im Rahmen einer vorsichtigen Bewertung.
Für Erbbaurechte schreibt § 21 BelWertV ausdrücklich vor: „Bei der Beleihung von Erbbaurechten ist die Restlaufzeit des Erbbaurechts zu berücksichtigen.“ Bei einer langen Restlaufzeit fällt der Abschlag gegenüber einem Haus mit eigenem Grundstück gering aus, bei einer kurzen wird er deutlich. Wie viel Darlehen zu einem Beleihungswert passt, zeigt der Beleihungsauslauf-Rechner (öffnet in neuem Tab).
Wie lange muss die Erbpacht noch laufen, damit die Bank finanziert?
Damit die Bank finanziert, sollte die Erbpacht nach unserer Erfahrung noch mindestens 20 Jahre länger laufen als dein Darlehen.
Eine feste gesetzliche Regel für alle Banken gibt es nicht. Will eine Pfandbriefbank dein Darlehen als Deckung für ihre Pfandbriefe nutzen, muss die planmäßige Tilgung nach § 13 Absatz 2 Pfandbriefgesetz „spätestens zehn Jahre vor Ablauf des Rechts“ enden. Dieselbe Zehn-Jahres-Grenze nennt § 20 Absatz 1 Nummer 3 ErbbauRG für Hypotheken, die nach § 18 ErbbauRG als mündelsicher gelten.
In der Praxis verlangen Banken mehr. Laut Mustervertrag des Bundesbauministeriums fordern sie „bei der Kreditvergabe erfahrungsgemäß eine Restlaufzeit des Erbbaurechts von mindestens 20, teilweise 30 Jahren“.
Kein Kreditgeber richtet eine Tilgung so ein, dass am Ende eine Restschuld auf einem Recht steht, das es dann nicht mehr gibt. Bei einer kurzen Restlaufzeit verlangt die Bank deshalb eine höhere Anfangstilgung, damit das Darlehen rechtzeitig zurückgezahlt ist, oder sie lehnt die Finanzierung ab.
Ein Rechenbeispiel mit angenommenen Werten: 250.000 Euro Darlehen, 4,0 Prozent Sollzins und 2 Prozent Anfangstilgung. Die Rate liegt dann bei rund 1.250 Euro im Monat, und das Darlehen läuft etwa 28 Jahre. Mit 20 Jahren Puffer sollte das Erbbaurecht also noch mindestens 48 Jahre laufen.
Läuft es nur noch 38 Jahre, muss dein Darlehen in 18 Jahren zurückgezahlt sein. Dafür brauchst du rund 3,8 Prozent Anfangstilgung, und die Rate steigt auf etwa 1.625 Euro im Monat. Die Werte sind Beispielrechnungen mit den genannten Annahmen, keine Zusagen. Nachrechnen kannst du sie im Tilgungsrechner (öffnet in neuem Tab), die aktuellen Bauzinsen stehen unter aktuelle Zinsen (öffnet in neuem Tab).
Ein günstiger Kaufpreis auf Erbpacht bedeutet deshalb nicht automatisch eine günstige Rate. Prüf vor dem Gebot, was deine Haushaltsrechnung hergibt, am schnellsten im Machbarkeits-Check (öffnet in neuem Tab).
Wann muss der Grundstückseigentümer deiner Grundschuld zustimmen?
Der Grundstückseigentümer muss deiner Grundschuld zustimmen, wenn der Erbbaurechtsvertrag einen Zustimmungsvorbehalt nach § 5 Absatz 2 ErbbauRG enthält.
Eine Baufinanzierung wird in aller Regel über eine Grundschuld abgesichert. Beim Erbbaurecht kann der Vertrag vorsehen, dass du für diese Grundschuld die Zustimmung des Grundstückseigentümers brauchst, und viele Verträge legen dazu eine Höchstgrenze der Belastung fest. Damit bestimmt der Erbbaurechtsvertrag mit, ob und in welcher Höhe du finanzieren kannst.
Das Gesetz erlaubt ausdrücklich die Vereinbarung, „daß der Erbbauberechtigte zur Belastung des Erbbaurechts mit einer Hypothek, Grund- oder Rentenschuld oder einer Reallast der Zustimmung des Grundstückseigentümers bedarf“ (§ 5 Absatz 2 ErbbauRG). Ist ein solcher Vorbehalt vereinbart, braucht nach Satz 2 derselben Vorschrift auch eine spätere inhaltliche Änderung der Grundschuld, die dein Erbbaurecht stärker belastet, wieder die Zustimmung.
Steht eine solche Klausel in deinem Vertrag, bekommt deine Bank ihre Grundschuld erst, wenn der Grundstückseigentümer zugestimmt hat. Ohne Zustimmung bleibt die Belastung nach § 6 Absatz 1 ErbbauRG unwirksam, und das Grundbuchamt trägt sie nach § 15 ErbbauRG erst ein, wenn ihm die Zustimmung nachgewiesen ist. Ohne Grundschuld bekommst du eine Hausfinanzierung in aller Regel nicht.
Nach § 5 Absatz 1 ErbbauRG kann der Vertrag auch den Verkauf des Erbbaurechts an die Zustimmung binden; solange sie dann fehlt, ist schon dein Kaufvertrag unwirksam.
Ganz frei ist der Grundstückseigentümer dabei nicht. Ist die Belastung „mit den Regeln einer ordnungsmäßigen Wirtschaft vereinbar“ und gefährdet sie den Zweck des Erbbaurechts nicht wesentlich, kannst du die Zustimmung nach § 7 Absatz 2 ErbbauRG verlangen. Verweigert er sie ohne ausreichenden Grund, kann das Amtsgericht sie auf deinen Antrag ersetzen (§ 7 Absatz 3 ErbbauRG). Ein solches Verfahren nimmt allerdings Zeit in Anspruch, die vor einem Notartermin selten zur Verfügung steht.
Als Orientierung für eine noch angemessene Belastung dient in der Praxis häufig eine Grenze von zwei Dritteln des Verkehrswerts. Der Mustervertrag des Bundesbauministeriums führt sie auf einen Beschluss des Oberlandesgerichts Celle von 2006 zurück (4 W 21/06). Eine feste gesetzliche Vorgabe ist das nicht.
In der Praxis erteilen Kommunen und Kirchen diese Zustimmung nach unserer Erfahrung routiniert. Sie brauchen dafür allerdings Zeit, teilweise einen Gremienbeschluss, und sie stellen Bedingungen, etwa zur Höhe der Belastung oder zur Rangfolge im Grundbuch. Wer den Notartermin ansetzt, bevor die Zustimmung schriftlich vorliegt, geht ein Risiko ein, das sich vermeiden lässt.
Sinnvoll ist daher, den vollständigen Erbbaurechtsvertrag anzufordern, bevor du ein Gebot abgibst, und die Zustimmung parallel zur Finanzierungsanfrage zu klären, nicht danach.
Wie hoch ist der Erbbauzins und wie rechnet die Bank ihn ein?
Der Erbbauzins wird meist als jährlicher Prozentsatz des Bodenwerts vereinbart, und die Bank rechnet ihn wie eine zweite Rate in deine Haushaltsrechnung ein.
Laut einer Erhebung des Deutschen Erbbaurechtsverbands, die der Mustervertrag des Bundesbauministeriums zitiert, lag der durchschnittliche anfängliche Erbbauzinssatz im Wohnbereich 2022 bei rund 2,7 Prozent, 2017 waren es noch 3,1 Prozent. Manche Kommunen setzen eigene feste Sätze, Hamburg etwa 1,3 Prozent für Wohnerbbaurechte, Freiburg 3 Prozent für Ein- und Zweifamilienhäuser.
Gerechnet wird meist vom Boden aus. Im Mustervertrag heißt es: „In der Praxis ist meistens der Bodenwert die Basis für die Verzinsung.“ Bodenwert mal Erbbauzinssatz ergibt den Erbbauzins im Jahr.
Rechtlich ist der Erbbauzins (öffnet in neuem Tab) nach § 9 Absatz 1 ErbbauRG das Entgelt für die Bestellung des Erbbaurechts, gezahlt „in wiederkehrenden Leistungen“. Für ihn gelten die Vorschriften des BGB über die Reallasten entsprechend. Er läuft über die gesamte Vertragslaufzeit neben deiner Kreditrate, je nach Vertrag monatlich, vierteljährlich, halbjährlich oder jährlich.
An dieser Stelle rechnen viele Käufer zu optimistisch, das sehen wir in fast jeder Erbpacht-Beratung. Der niedrigere Kaufpreis ist sichtbar, der Erbbauzins verschwindet in der Nebenkostenaufstellung.
Für die Bank ist er dagegen eine feste Verpflichtung wie eine zweite Rate und mindert deinen finanziellen Spielraum. Die Erbbauzins-Reallast zieht sie auch vom Wert deines Erbbaurechts ab. Im Mustervertrag des Bundesbauministeriums steht dazu der Satz: „Je geringer der (anfängliche) Erbbauzins, umso höher der Beleihungsraum.“ Wie viel nach Abzug des Erbbauzinses für die Rate bleibt, zeigt der Budgetrechner (öffnet in neuem Tab).
Wie stark darf der Erbbauzins im laufenden Vertrag steigen?
Der Erbbauzins darf im laufenden Vertrag steigen, wenn der Vertrag eine Anpassungsklausel enthält, bei einem Wohnhaus aber in der Regel nur so stark wie die allgemeinen wirtschaftlichen Verhältnisse und frühestens alle drei Jahre.
Dient das Haus Wohnzwecken, begrenzt § 9a Absatz 1 ErbbauRG, was der Grundstückseigentümer aus einer Anpassungsklausel verlangen kann. Ein Anspruch auf Erhöhung besteht nur, „soweit diese unter Berücksichtigung aller Umstände des Einzelfalles nicht unbillig ist“. Unbillig ist sie in der Regel, soweit sie über die seit Vertragsabschluss eingetretene Änderung der allgemeinen wirtschaftlichen Verhältnisse hinausgeht.
Änderungen der Grundstückswerte bleiben außer Betracht; nur im Einzelfall kann mehr zulässig sein, etwa wenn der Grundstückseigentümer den Wert durch eigene Aufwendungen gesteigert hat. Eine Erhöhung darf er frühestens drei Jahre nach Vertragsabschluss verlangen und danach frühestens drei Jahre nach der letzten Erhöhung.
Die Anpassungsklausel im Vertrag verdient dennoch eine genaue Prüfung. Sie regelt, an welchen Index angeknüpft wird und in welchen Abständen angepasst werden darf; in den meisten Verträgen ist es der Verbraucherpreisindex. Diese Bremse gilt allerdings nur für Anpassungen im bestehenden Vertrag, bei einer frei verhandelten Verlängerung greift sie nicht.
Warum steigt der Erbbauzins, wenn die Erbpacht verlängert wird?
Wenn die Erbpacht verlängert wird, steigt der Erbbauzins in den allermeisten Fällen, weil er dann auf Basis des heutigen Bodenwerts neu berechnet wird, und der ist seit Vertragsbeginn meist deutlich gestiegen.
Oft wird verlängert, weil die Restlaufzeit für die Finanzierung nicht mehr reicht. Nach dem Mustervertrag des Bundesbauministeriums gelten Erbbaurechte mit einer Restlaufzeit von unter 20 bis 30 Jahren „bei vielen Pfandbriefbanken als nicht finanzierbar“. Wer ein solches Haus auf Erbpacht kaufen will, braucht die Verlängerung also vor dem Kauf.
Einen gesetzlichen Anspruch darauf hast du nicht. Verlängert wird, wenn sich beide Seiten einigen oder wenn dein Vertrag eine Verlängerungsoption enthält. Ein vereinbartes Vorrecht auf Erneuerung (§ 2 Nummer 6 und § 31 ErbbauRG) hilft dir vor dem Kauf nicht. Es greift erst nach Ablauf und nur dann, wenn der Grundstückseigentümer mit einem Dritten einen Vertrag über ein neues Erbbaurecht schließt. Im Mustervertrag heißt es zur Verlängerung: „Die Modalitäten einer Erneuerung sind dabei frei verhandelbar.“
Maßgeblich ist bei der Verlängerung der heutige Bodenwert. Ihn leitet der Grundstückseigentümer in der Regel aus dem Bodenrichtwert ab. Den ermitteln die Gutachterausschüsse zu Beginn jedes zweiten Kalenderjahres, auf Anordnung auch häufiger, und veröffentlichen ihn (§ 193 Absatz 5 und § 196 BauGB). Den aktuellen Wert für dein Grundstück findest du über BORIS-D oder das Bodenrichtwertportal deines Bundeslands.
Zur Verlängerung nach Laufzeitende heißt es im Mustervertrag des Bundesbauministeriums: „In den allermeisten Fällen steigen dabei aber die Erbbauzinsen für die Erbbauberechtigte.“ Für die vorzeitige Verlängerung, um die es beim Kauf meist geht, steht dort: „Allerdings wird die vorzeitige Verlängerung für die Erbbauberechtigte regelmäßig mit einer Erhöhung des Erbbauzinses verbunden sein.“
Der Grund liegt im Bodenrichtwert, der über Jahrzehnte meist kräftig gestiegen ist, während der alte Erbbauzins ihm wegen § 9a nicht folgen durfte. „Selbst wenn während der vergangenen Laufzeit der Erbbauzins regelmäßig angepasst wurde, ergeben sich bei einem neuen Vertrag also meist höhere Erbbauzinsen.“
Der zweite Hebel ist der Prozentsatz. Ob er steigt, hängt vom Grundstückseigentümer ab. Kommunen arbeiten oft mit festen Sätzen. Hamburg rechnet bei einer Laufzeitverlängerung mit dem Satz, der dann gilt, bezogen auf den aktuellen Bodenwert. Für Wohnerbbaurechte liegt er seit Januar 2023 bei 1,3 Prozent im Jahr. Freiburg passt bei einer Verlängerung die Konditionen an und verlangt für Ein- und Zweifamilienhäuser 3 Prozent des Bodenwerts.
Bei Verträgen mit Indexklausel kann sich der anfängliche Satz nach den Erläuterungen zum Mustervertrag am langfristigen Kapitalmarktzins orientieren, etwa an zehnjährigen Baufinanzierungs- oder Pfandbriefzinsen mit geringem Aufschlag. Liegt der Satz heute höher als bei Vertragsschluss, multipliziert er sich mit dem gestiegenen Bodenwert, und der Sprung fällt noch größer aus.
Dabei bremst § 9a ErbbauRG nicht. Die Vorschrift begrenzt nach ihrem Wortlaut nur Erhöhungen aus einer Anpassungsklausel im laufenden Vertrag. Einen Erbbauzins, den ihr bei der Verlängerung frei neu vereinbart, deckelt sie nicht. Enthält dein Vertrag schon eine Verlängerungsoption, nach der der Grundstückseigentümer den Erbbauzins neu festsetzen darf, sollte geprüft werden, ob § 9a dort dennoch greift.
Wie wird der neue Erbbauzins bei einer Verlängerung berechnet?
Der neue Erbbauzins wird bei einer Verlängerung wie bei einem neuen Vertrag berechnet: heutiger Bodenwert mal Erbbauzinssatz.
Ein Rechenbeispiel mit offengelegten Annahmen: Ein Grundstück mit 600 Quadratmetern hatte bei Vertragsbeginn einen Bodenrichtwert von 42 Euro pro Quadratmeter, heute sind es 350 Euro. Der alte Vertrag startete mit 2,5 Prozent, durch Indexanpassungen hat sich der Erbbauzins seitdem verdoppelt. Bei der Verlängerung verlangt der Grundstückseigentümer 3,0 Prozent.
| Beginn des Altvertrags | Altvertrag heute | Nach der Verlängerung | |
|---|---|---|---|
| Bodenwert (600 m²) | 25.200 Euro | 25.200 Euro | 210.000 Euro |
| Erbbauzinssatz | 2,5 Prozent | 2,5 Prozent plus Indexanpassung | 3,0 Prozent |
| Erbbauzins im Jahr | 630 Euro | 1.260 Euro | 6.300 Euro |
| Erbbauzins im Monat | 52,50 Euro | 105 Euro | 525 Euro |
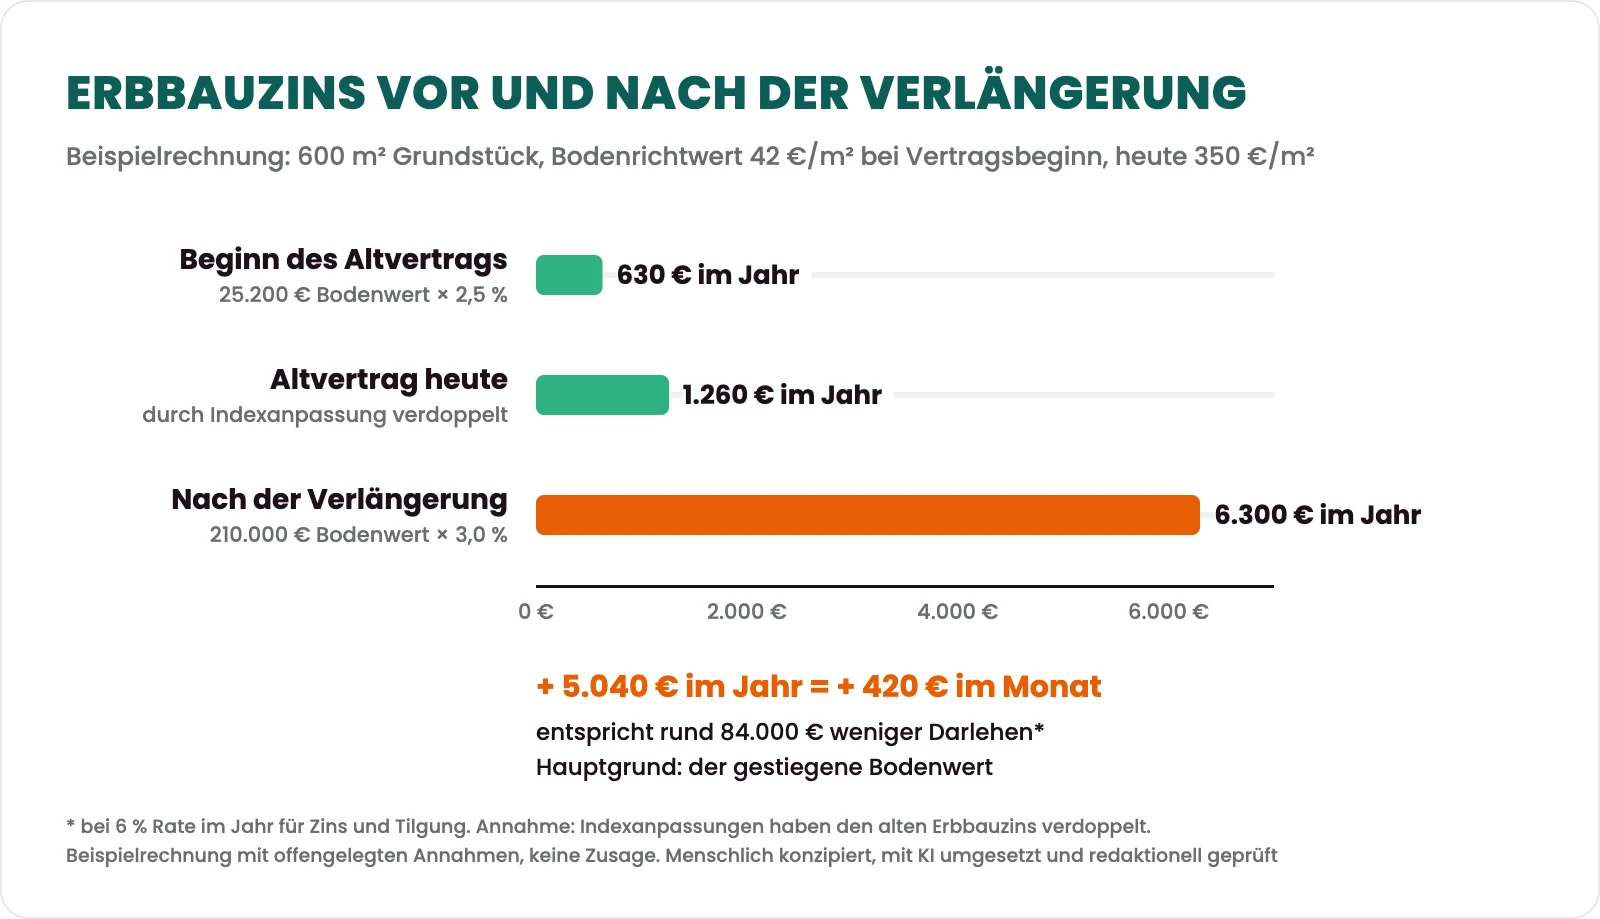
Nach der Verlängerung zahlst du 5.040 Euro im Jahr mehr, also 420 Euro im Monat. Gemessen am heutigen Bodenwert hat der alte Vertrag nur noch 0,6 Prozent gekostet. Der neue Erbbauzins ist zehnmal so hoch wie beim Start des Altvertrags; den weitaus größten Teil davon macht der gestiegene Bodenwert aus, der höhere Satz kommt hinzu.
Für deine Finanzierung zählen die 420 Euro wie eine zusätzliche Rate. Im Rechenbeispiel zur Restlaufzeit betrug die Jahresrate 6 Prozent des Darlehens für Zins und Tilgung. Mit diesem Satz entsprechen 420 Euro im Monat rund 84.000 Euro Darlehen, die deine Haushaltsrechnung nicht mehr trägt. Deine eigenen Zahlen rechnest du im Finanzierungsrechner (öffnet in neuem Tab) nach.
Kostet die Verlängerung auch Grunderwerbsteuer?
Ja, auch die Verlängerung der Erbpacht kostet Grunderwerbsteuer, bemessen am Erbbauzins für die zusätzlichen Jahre.
Der Bundesfinanzhof hat am 10. Juli 2024 entschieden (II R 3/22): „Wird ein Erbbaurecht vor Ablauf der Laufzeit gegen Vereinbarung eines Erbbauzinses verlängert, ist Bemessungsgrundlage der Grunderwerbsteuer der kapitalisierte Erbbauzins für den Verlängerungszeitraum.“ Ebenso hatte er schon im Beschluss vom 23. April 2020 entschieden (II B 80/19).
Hochgerechnet wird mit dem Vervielfältiger aus Anlage 9a zum Bewertungsgesetz. Im Beispiel mit 6.300 Euro Erbbauzins und 60 Jahren Verlängerung sind das 6.300 Euro mal 17,930, also rund 112.959 Euro. Bei 6 Prozent Grunderwerbsteuer wie in Hessen wären das rund 6.778 Euro, dazu kommen Notar- und Grundbuchkosten. Die genaue Berechnung übernimmt das Finanzamt.
Solltest du die Verlängerung vor dem Kauf verhandeln?
Ja, die Verlängerung solltest du vor dem Kauf verhandeln, denn dann kennst du den neuen Erbbauzins und kannst ihn beim Kaufpreis berücksichtigen.
Ein höherer Erbbauzins verkleinert den Betrag, den dir die Bank leiht, auf zwei Wegen: Sie zieht die Erbbauzins-Reallast vom Wert deines Erbbaurechts ab, und in deiner Haushaltsrechnung zählt der Erbbauzins wie eine zweite Rate. Allein über die Haushaltsrechnung sind das im Rechenbeispiel zur Verlängerung rund 84.000 Euro weniger Darlehen. Diese Zahl beschreibt deinen Verlust an Spielraum, und sie ist zugleich dein Argument in der Kaufpreisverhandlung.
Der Verkäufer muss darauf nicht eingehen. Das Argument trägt trotzdem, weil der nächste Interessent von seiner Bank dieselbe Rechnung vorgelegt bekommt. Wer erst nach dem Kauf verlängert, zahlt denselben Aufschlag, hat aber kein Argument mehr in der Hand.
Musst du Grunderwerbsteuer zahlen, wenn du ein Haus auf Erbpacht kaufst?
Ja, beim Kauf eines Hauses auf Erbpacht zahlst du Grunderwerbsteuer, weil § 2 Absatz 2 Nummer 1 GrEStG Erbbaurechte den Grundstücken gleichstellt.
Die Steuer bemisst sich nach § 8 Absatz 1 GrEStG nach dem Wert der Gegenleistung. Dazu gehört beim Kauf eines bestehenden Erbbaurechts neben dem Kaufpreis auch der Erbbauzins, den du übernimmst. Nach § 9 Absatz 2 Nummer 2 GrEStG zählen Belastungen, die kraft Gesetzes auf dich übergehen, zur Gegenleistung. Dauernde Lasten nimmt das Gesetz davon aus, der Erbbauzins gilt aber ausdrücklich „nicht als dauernde Last“.
Der Bundesfinanzhof rechnet ebenso, zuletzt im Urteil vom 22. Oktober 2025 (II R 5/22). Die Bemessungsgrundlage erhöht sich danach „neben dem Kaufpreis für das Erbbaurecht um die auf die vereinbarte Laufzeit des Erbbaurechts kapitalisierte Erbbauzinsverpflichtung“.
Kapitalisiert wird nach § 13 Absatz 1 BewG mit dem Vervielfältiger aus Anlage 9a zum Bewertungsgesetz.
Ein Beispiel: Du zahlst 300.000 Euro für das Erbbaurecht samt Haus und übernimmst 2.400 Euro Erbbauzins im Jahr bei 44 Jahren Restlaufzeit. Der Vervielfältiger für 44 Jahre liegt bei 16,910, zum Kaufpreis kommen also rund 40.584 Euro hinzu. Die Bemessungsgrundlage liegt damit bei rund 340.584 Euro, darauf gilt der Grunderwerbsteuersatz deines Bundeslands. Wie hoch sie in deinem Fall genau ausfällt, rechnet dein Steuerberater oder das Finanzamt aus.
Den Steuersatz deines Bundeslands und die übrigen Nebenkosten rechnest du im Kaufnebenkosten-Rechner (öffnet in neuem Tab) durch, die hessischen Besonderheiten stehen unter Grunderwerbsteuer in Hessen (öffnet in neuem Tab). Die Grunderwerbsteuer gehört zu den Kaufnebenkosten, und viele Banken erwarten nach unserer Erfahrung, dass du die Kaufnebenkosten aus eigenem Geld zahlst. Fällig wird sie nach § 15 GrEStG einen Monat nach Bekanntgabe des Steuerbescheids, das Geld muss also kurz nach dem Kauf bereitstehen.
Wer zahlt bei Erbpacht die Grundsteuer?
Bei Erbpacht zahlst in aller Regel du als Erbbauberechtigter die Grundsteuer, auch für den Grund und Boden.
Im Bundesmodell wird nach § 261 BewG für Erbbaurecht und Grundstück ein gemeinsamer Wert ermittelt und dir zugerechnet. Schuldner der Grundsteuer ist nach § 10 Absatz 1 GrStG, wem dieser Wert zugerechnet ist. Niedersachsen regelt das im Ergebnis genauso. In Baden-Württemberg zahlst du ebenfalls, dort zählt aber nur der Bodenwert.
In Ländern mit eigenem Modell wie Hessen, Bayern oder Hamburg gibt der aktuelle Grundsteuerbescheid des Verkäufers Auskunft. Auch die gängigen Erbbaurechtsverträge legen die öffentlichen Lasten wie die Grundsteuer laut Mustervertrag des Bundesbauministeriums regelmäßig dem Erbbauberechtigten auf.
Was passiert mit dem Haus, wenn die Erbpacht ausläuft?
Wenn die Erbpacht ausläuft, wird das Haus Eigentum des Grundstückseigentümers. Du bekommst dafür grundsätzlich eine Entschädigung, die der Vertrag allerdings kürzen oder ausschließen kann.
Läuft das Erbbaurecht durch Zeitablauf aus, wird das Haus nach § 12 Absatz 3 ErbbauRG Bestandteil des Grundstücks. Dafür sieht § 27 Absatz 1 ErbbauRG eine Entschädigung für das Bauwerk vor. Der zweite Satz desselben Absatzes lautet allerdings: „Als Inhalt des Erbbaurechts können Vereinbarungen über die Höhe der Entschädigung und die Art ihrer Zahlung sowie über ihre Ausschließung getroffen werden.“
Eine Ausnahme gibt es für Erbbaurechte, die zur Befriedigung des Wohnbedürfnisses minderbemittelter Bevölkerungskreise bestellt sind. Dort muss die Entschädigung nach § 27 Absatz 2 ErbbauRG mindestens zwei Drittel des gemeinen Werts des Bauwerks bei Ablauf betragen. Auf eine abweichende Vereinbarung kann sich der Grundstückseigentümer dann nicht berufen. Ob dein Erbbaurecht zu diesem Zweck bestellt wurde, ergibt sich aus dem Vertrag.
Statt zu entschädigen, kann der Grundstückseigentümer nach § 27 Absatz 3 ErbbauRG auch verlängern. Er wendet seine Zahlungspflicht ab, indem er dir das Erbbaurecht vor Ablauf „für die voraussichtliche Standdauer des Bauwerks“ verlängert, und das darf er auch mehrfach tun. Lehnst du diese Verlängerung ab, erlischt dein Anspruch auf Entschädigung.
Ein solches Angebot bezieht sich nur auf die Laufzeit und die bisherigen Bedingungen. So steht es in den Erläuterungen zum Mustervertrag, die sich dazu auf die Kommentarliteratur stützen. Einen höheren Erbbauzins gibt es dann nur, wenn ihr euch darauf einigt. Das ist der Unterschied zur verhandelten Verlängerung, die wir oben beschrieben haben. Der Hebel zählt allerdings nur, wenn dein Vertrag die Entschädigung nicht ausschließt.
Vor dem Kauf lohnt deshalb ein genauer Blick auf die Entschädigungsregelung im Vertrag. Steht dort ein Ausschluss oder eine Quote deutlich unter dem Verkehrswert, ist das ein Preisargument und ein Punkt, den auch die Bank sieht. Nach § 21 BelWertV muss das Gutachten darlegen, ob das Erbbaurecht mit Blick auf seine Laufzeit und die vereinbarte Entschädigungsregelung angemessen verwertbar erscheint.
Was bedeutet Heimfall beim Erbbaurecht?
Der Heimfall ist die Rückübertragung des Erbbaurechts an den Grundstückseigentümer, bevor die Laufzeit endet. Die Gründe stehen im Vertrag, typisch sind Rückstände beim Erbbauzins oder eine erhebliche Vernachlässigung des Gebäudes.
Rechtsgrundlage ist § 2 Nummer 4 ErbbauRG. Wegen Zahlungsverzugs kann der Heimfall aber erst verlangt werden, wenn du mit mindestens zwei Jahresbeträgen des Erbbauzinses im Rückstand bist (§ 9 Absatz 4 ErbbauRG). Ein einzelner verspäteter Betrag reicht dafür nicht.
Nach § 32 Absatz 1 ErbbauRG hat der Grundstückseigentümer dafür „eine angemessene Vergütung für das Erbbaurecht zu gewähren“, wobei auch hier Vereinbarungen über Höhe, Zahlungsart und Ausschluss möglich sind. Eine Ausnahme gilt auch hier für Erbbaurechte, die zur Befriedigung des Wohnbedürfnisses minderbemittelter Bevölkerungskreise bestellt wurden. Dort darf die Vergütung nach § 32 Absatz 2 ErbbauRG nicht ausgeschlossen werden. Mindestens muss sie zwei Drittel des gemeinen Werts des Erbbaurechts zur Zeit der Übertragung betragen.
Die Grundschuld deiner Bank bleibt beim Heimfall nach § 33 Absatz 1 ErbbauRG bestehen. Haftest du für das Darlehen persönlich, übernimmt der Grundstückseigentümer die Schuld in Höhe der Grundschuld und rechnet sie auf die Vergütung an (§ 33 Absatz 2 und 3 ErbbauRG). Banken achten deshalb in der Prüfung darauf, welche Heimfallgründe vereinbart sind und wie die Vergütung geregelt ist.
Kannst du das Erbpachtgrundstück nachträglich kaufen?
Ein Erbpachtgrundstück kannst du nachträglich kaufen, wenn dein Vertrag ein Ankaufsrecht enthält oder der Grundstückseigentümer zum Verkauf bereit ist.
Einen Anspruch auf den Kauf hast du nur, wenn ein Ankaufsrecht vereinbart ist, entweder als Inhalt deines Erbbaurechts (§ 2 Nummer 7 ErbbauRG) oder in einer eigenen Vereinbarung. Manche Grundstückseigentümer verkaufen auch ohne vertragliche Verpflichtung, wenn du fragst. Wir prüfen das in jedem Erbpacht-Fall mit. Manche Kommunen verkaufen dagegen grundsätzlich nicht mehr, etwa Hamburg und Freiburg. Rechnet sich der Kauf, machst du aus einem befristeten Recht Volleigentum.
Mit dem Kauf allein erlischt dein Erbbaurecht allerdings nicht. Nach § 889 BGB erlischt ein Recht an einem fremden Grundstück nicht dadurch, dass der Berechtigte das Grundstück erwirbt. Volleigentum entsteht erst, wenn das Erbbaurecht aufgehoben und im Grundbuch gelöscht wird (§ 875 BGB, § 26 ErbbauRG).
Lastet auf deinem Erbbaurecht eine Grundschuld, muss deine Bank der Aufhebung zustimmen (§ 876 BGB), denn mit dem Erbbaurecht fiele auch ihre Sicherheit weg. Vorher ist deshalb mit ihr zu klären, wie sie ihre Sicherheit auf das Grundstück bekommt, etwa über eine neue Grundschuld am Grundstück. Erst mit der Löschung wird das Haus nach § 12 Absatz 3 ErbbauRG Bestandteil deines Grundstücks, und erst dann spielen Restlaufzeit und Erbbauzins für spätere Finanzierungen keine Rolle mehr.
Für den Grundstückskauf fällt Grunderwerbsteuer an (§ 1 Absatz 1 Nummer 1 GrEStG), dazu kommen Notar- und Grundbuchkosten. Die Finanzierung dieses Kaufs ist eine gewöhnliche Baufinanzierung. Beim Preis sehen wir in der Beratung, dass er sich meist am Bodenwert orientiert. Manche Grundstückseigentümer setzen den vollen Bodenwert an, andere gewähren einen Abschlag, wenn das Erbbaurecht noch lange läuft. Was in deinem Fall gilt, steht im Vertrag oder muss verhandelt werden.
Ob sich der Schritt lohnt, ist eine Rechenfrage. Auf der einen Seite stehen Kaufpreis, Nebenkosten und Zinsen, auf der anderen der Erbbauzins für die Restlaufzeit und der Wert, den Grundstück und Haus nach Ablauf der Restlaufzeit für dich behalten. Wer ohnehin über eine Anschlussfinanzierung (öffnet in neuem Tab) nachdenkt, sollte beides in einem Zug prüfen.
Welche Vorteile und Nachteile hat ein Haus auf Erbpacht?
Ein Haus auf Erbpacht hat einen klaren Vorteil, den niedrigeren Kaufpreis, und mehrere Nachteile: den dauerhaften Erbbauzins, den mit der Restlaufzeit sinkenden Beleihungswert und einen schwierigeren Wiederverkauf.
Dafür spricht:
- Der Kaufpreis liegt unter dem eines vergleichbaren Hauses mit eigenem Grundstück, weil du den Boden nicht bezahlst. Du brauchst also weniger Kapital, was vor allem in teuren Lagen hilft.
- Das Erbbaurecht ist nach § 1 Absatz 1 ErbbauRG veräußerlich und vererblich, du kannst also verkaufen und vererben.
Dagegen spricht:
- Der Erbbauzins läuft dauerhaft neben der Kreditrate.
- Bei einer verhandelten Verlängerung wird der Erbbauzins in aller Regel neu berechnet und steigt meist, im Rechenbeispiel von 105 auf 525 Euro im Monat.
- Die Restlaufzeit drückt den Beleihungswert und kann die Tilgung und damit die Rate erhöhen.
- Der Wiederverkauf wird schwieriger, je kürzer die Restlaufzeit wird, weil der nächste Käufer dasselbe Finanzierungsproblem hat.
- Verkauf und Belastung können nach § 5 ErbbauRG von der Zustimmung des Grundstückseigentümers abhängen.
- Die Entschädigung am Vertragsende kann vertraglich gekürzt oder ausgeschlossen sein.
- Die Grundsteuer zahlst du in aller Regel auch für den Boden.
Wie helfen wir dir, wenn du ein Haus auf Erbpacht kaufen willst?
Wenn du ein Haus auf Erbpacht kaufen willst, helfen wir dir bei der Finanzierung: Wir prüfen vorab deinen Erbbaurechtsvertrag und vergleichen die Konditionen von über 600 Banken.
Dabei klären wir, welche Restlaufzeit dein Vertrag noch hat, was eine Verlängerung kosten würde und was das für Tilgung und Rate bedeutet. Ein Haus auf Erbpacht ist kein Sonderfall, aber die Banken reagieren darauf sehr unterschiedlich (öffnet in neuem Tab). Wir sind Immobiliardarlehensvermittler nach § 34i Absatz 1 GewO und im Vermittlerregister nach § 11a GewO eingetragen. Unsere Vermittlung ist für dich kostenlos.
Schick uns die Eckdaten und den Erbbaurechtsvertrag über die Beratungsanfrage, wir melden uns innerhalb von 24 Stunden. Das ganze Team findest du unter unsere Berater (öffnet in neuem Tab).
Hinweis
Dieser Beitrag ist eine allgemeine Information und keine auf deine persönliche Situation zugeschnittene Empfehlung; er ersetzt keine Rechts- oder Steuerberatung. Zur steuerlichen Bemessungsgrundlage beim Erbbaurecht beraten Steuerberater und Finanzamt; wir vermitteln Finanzierungen und geben keine Steuerauskunft. Alle Euro-Beträge sind Beispielrechnungen mit den genannten Annahmen und keine Zusagen.
Vergütungshinweis: Für dich ist unsere Beratung kostenlos. Wir werden von der Bank vergütet, bei der die Finanzierung zustande kommt.