
Baufinanzierung Unterlagen: Formulare und Vorlagen für Deine Bank
Die Bank prüft eine Finanzierung anhand fester Unterlagen, und fehlt eine davon, verzögert die Nachforderung den Vorgang um Wochen. Auf dieser Seite liegen zwölf Vorlagen bereit, die so aufgebaut sind, wie Banken die Angaben abfragen: Baubeschreibung, Wohnflächenberechnung, Eigenkapitalnachweis, Eigenleistung, Kubatur und die weiteren Formulare für die Finanzierungsprüfung. Jede Vorlage kommt per E-Mail, kostenlos. Sofern unklar ist, welche Angabe wohin gehört, gehen wir die Unterlagen im Gespräch gemeinsam durch.
Die Vorlagen und das Gespräch kosten Dich nichts. Die Bank vergütet uns im Erfolgsfall.
Welche Unterlagen die Bank braucht
Für eine Baufinanzierung verlangt jede Bank zwei Gruppen von Unterlagen. Zur Person gehören die letzten Gehaltsabrechnungen, Kontoauszüge, eine Selbstauskunft und Nachweise über das Eigenkapital. Zum Objekt gehören Grundbuchauszug, Lageplan, Wohnflächenberechnung, Baubeschreibung, Fotos und, je nach Vorhaben, die Berechnung des umbauten Raumes oder der Bruttogrundfläche. Mit der ersten Gruppe prüft die Bank die Kapitaldienstfähigkeit, also die dauerhaft tragbare Rate; mit der zweiten ermittelt sie den Beleihungswert der Immobilie. Beides zusammen entscheidet über Zusage, Höhe und Zinssatz.
Verlangen darf die Bank alles, was sie für diese beiden Prüfungen benötigt, denn die Kreditwürdigkeitsprüfung ist ihr gesetzlich vorgeschrieben. Die Unterlagen zur Person stellen Arbeitgeber, Bank und Versicherer aus. Die Unterlagen zum Objekt existieren dagegen häufig gar nicht, insbesondere beim Kauf einer Bestandsimmobilie: Eine Baubeschreibung hat der Verkäufer selten, und eine Wohnflächenberechnung nach Wohnflächenverordnung liegt fast nie bei. Genau an dieser Stelle bleiben die meisten Finanzierungen liegen, und genau diese Lücke schließen die zwölf Vorlagen auf dieser Seite.
Jede Vorlage ist ein Formular zum Ausfüllen am Bildschirm, das Flächen, Volumen und Summen selbst berechnet. Bei vollständiger Einreichung trifft die Bank schon beim ersten Durchgang eine belastbare Aussage, statt eine Nachforderung zu stellen, die den Vorgang um Wochen verlängert. Der Versand ist kostenlos, die Beratung zu den Unterlagen ebenfalls.
Ob ein bestimmtes Haushaltsnetto für ein Objekt reicht, entscheiden nicht die Unterlagen, sondern die tragbare Rate. Welcher Kaufpreis bei welchem Nettoeinkommen realistisch ist, rechnet der Budgetrechner durch.
Welche weiteren Voraussetzungen die Bank prüft, steht unter Voraussetzungen für die Baufinanzierung. Ob die Rate dauerhaft tragbar ist, lässt sich vorab im Machbarkeits-Check klären, und worauf sich der Beleihungswert auswirkt, zeigt der Beleihungsauslauf-Rechner.
Inhaltlich geprüft am von Salomon Davin, Geschäftsführer der Baufivergleich.de GmbH, Immobiliardarlehensvermittler nach § 34i GewO.
Welche Vorlage brauchst Du?
Alle zwölf werden selten gebraucht. Welche Unterlagen die Bank anfordert, hängt davon ab, ob ein Neubau, ein Kauf, eine Modernisierung oder eine Umschuldung ansteht. Jede Karte nennt, was die Bank mit dem Formular prüft und wann es verlangt wird.
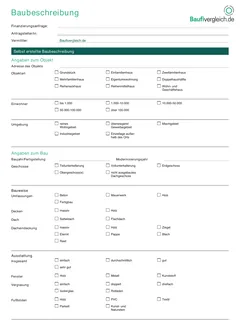
Baubeschreibung für die Bank: Vorlage und Muster
Die Baubeschreibung ist der Steckbrief der Immobilie: Bauweise, Dach, Fenster, Heizung, Böden und Sanitär. Der Gutachter leitet daraus Qualität und Restnutzungsdauer ab, die beide in den Beleihungswert einfließen. Beim Neubau liefert sie der Bauträger; beim Kauf einer Bestandsimmobilie liegt sie meist nicht vor, sodass dieses Formular an ihre Stelle tritt. Ausgefüllt wird je Gewerk, was zutrifft, dazu Baujahr und Modernisierungsjahr.
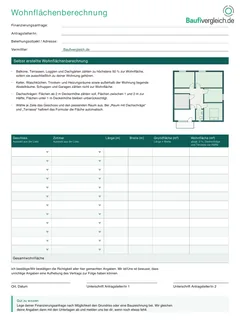
Wohnflächenberechnung: Vorlage zum Ausfüllen
Die Wohnfläche ist die wichtigste Bezugsgröße für den Immobilienwert. Steht im Exposé eine geschätzte Zahl, rechnet die Bank nicht mit ihr, weil geschätzte Flächen weder nachvollziehbar noch nach einer Norm ermittelt sind. Mit dieser Vorlage wird die Fläche Raum für Raum nachgewiesen: Geschoss und Raumart auswählen, Länge und Breite eintragen, und das Formular ermittelt die Wohnfläche nach Wohnflächenverordnung selbst, einschließlich der halben Anrechnung für Dachschrägen und Terrassen. Wie diese Anrechnung im Einzelnen funktioniert, erklärt unsere Anleitung Wohnfläche berechnen nach WoFlV.
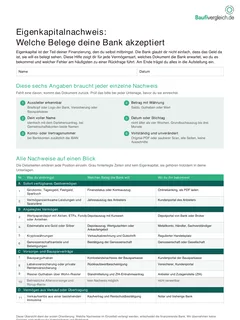
Eigenkapitalnachweis: Muster und Erläuterungshilfe
Eigenkapital ist der Teil der Finanzierung, den der Käufer selbst einbringt, und die Bank will es belegt sehen. Diese Erläuterungshilfe geht zwanzig Vermögensarten durch, vom Girokonto über das Wertpapierdepot und den Bausparvertrag bis zur Schenkung und zur Eigenleistung, und nennt zu jeder Position, welchen Beleg die Bank erwartet, wo er zu bekommen ist und welcher Fehler am häufigsten zu einer Rückfrage führt. Vorangestellt sind die sechs Angaben, die auf jedem einzelnen Nachweis stehen müssen; fehlt eine davon, kommt das Dokument zurück. Am Ende steht eine Aufstellung, die die Summe selbst bildet und dabei nachrangige Mittel getrennt ausweist, da sie nicht als Eigenkapital zählen. Wie sich das Eigenkapital auf den möglichen Kaufpreis auswirkt, rechnet der Budgetrechner durch.
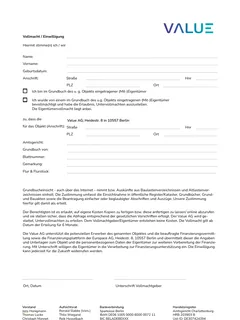
Vollmacht zur Unterlagenbeschaffung
Grundbuchauszug, Flurkarte und Bauakte liegen beim Amt, beim Verwalter oder beim Verkäufer, und das Anfordern kostet Zeit. Mit dieser Vollmacht holen wir die fehlenden Objektunterlagen ein, sobald Deine Daten und das Objekt eingetragen und das Formular unterschrieben ist.
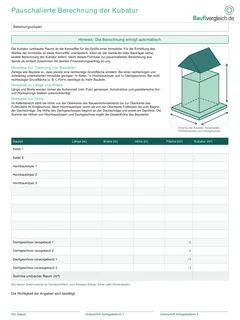
Berechnung des umbauten Raumes: Kubatur-Formular
Bei Neubau, Anbau und Aufstockung zählt nicht die Fläche, sondern das Volumen. Der umbaute Raum, auch Kubatur genannt, ist die Kennziffer, mit der die Bank den Wert eines Bauvorhabens einschätzt. Sofern weder Verkäufer noch Bauträger eine exakte Berechnung liefern, genügt der Bank diese pauschalierte Ermittlung: Das Gebäude wird in Keller, Hochbaukörper und Dachgeschoss zerlegt, die Außenmaße werden eingetragen, und das Formular ermittelt die Kubikmeter.
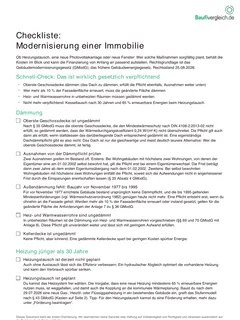
Modernisierungs-Checkliste: Pflicht und Kür
Diese Checkliste betrifft die Maßnahmen nach dem Kauf. Sie geht die typischen Vorhaben durch, von der obersten Geschossdecke über die Heizung bis zu Fenstern und Fassade, und trennt dabei, was das Gebäudemodernisierungsgesetz vorschreibt und was freiwillig bleibt. Ist der Modernisierungsbedarf vor der Finanzierung bekannt, lässt er sich in den Darlehensbetrag aufnehmen, statt später eine Nachfinanzierung nötig zu machen.
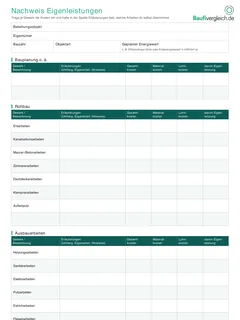
Aufstellung Eigenleistungen: Muskelhypothek nachweisen
Eigenleistung, häufig Muskelhypothek genannt, senkt die benötigte Darlehenssumme. Banken erkennen sie jedoch nur an, wenn sie nachvollziehbar aufgestellt ist: welches Gewerk, welcher Materialanteil und welcher Lohnanteil. In dieser Vorlage wird je Gewerk eingetragen, was in Eigenregie entsteht, und die Datei summiert Gesamt-, Material- und Lohnkosten. Realistische Angaben sind hier entscheidend, da die Bank prüft, ob die Arbeiten neben dem Beruf zu leisten sind.
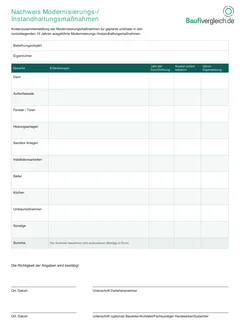
Aufstellung Modernisierungen: Kostenaufstellung für die Bank
Wurde am Haus in den zurückliegenden zehn Jahren gearbeitet, hebt das den Wert. Neue Heizung, Dämmung, Fenster, Elektrik oder Bad gehören daher mit Jahr und Kosten in diese Aufstellung, deren Summe das Formular selbst bildet. Beim Kauf einer sanierten Bestandsimmobilie entscheidet sie häufig darüber, ob die Bewertung vorsichtig oder fair ausfällt.
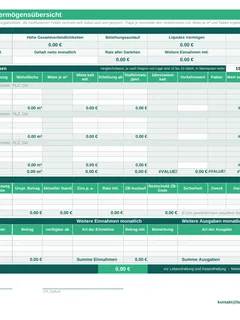
Immobilien- und Vermögensübersicht als Excel-Vorlage
Die Bank will beide Seiten des Vermögens sehen: Immobilien mit Verkehrswert und Mieteinnahmen, Guthaben, laufende Darlehen und die monatliche Rate. Diese Excel-Datei ermittelt Gesamtwert, Verbindlichkeiten, Beleihungsauslauf, Mietrendite und Cashflow selbst. Auszufüllen sind allein die weißen Felder, da die grünen gesperrt sind und rechnen.
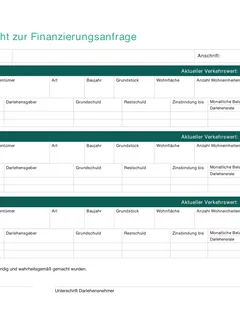
Immobilienübersicht: Bestandsliste für mehrere Objekte
Bei vorhandenem Immobilienbesitz prüft die Bank jedes Objekt einzeln auf Wert, Mieteinnahmen, Restschuld und Zinsbindung. Diese Liste bringt bis zu drei Objekte mit je zwei Darlehen in ein Format, sodass dieselben Angaben nicht für jede Bank neu zusammengesucht werden müssen. Eine erste Einordnung des Werts liefert unsere kostenlose Immobilienbewertung.
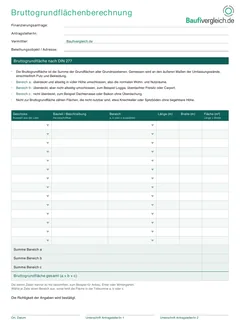
Bruttogrundflächenberechnung nach DIN 277
Die Bruttogrundfläche ist die Summe der Grundflächen aller Geschosse, gemessen an den Außenkanten. Gutachter und Banken benötigen sie zur Wertermittlung bei Neubau und Bestand. Das Formular unterscheidet die drei Bereiche der Norm, überdeckt und umschlossen, überdeckt und offen sowie nicht überdeckt, und bildet die Teilsummen selbst.
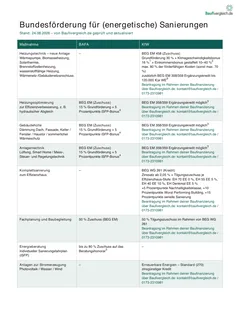
Übersicht Sanierungsförderungen: BAFA und KfW
Bei einer energetischen Sanierung liegt zwischen den Programmen viel Geld. Diese Übersicht stellt die BAFA-Zuschüsse und die KfW-Kredite je Maßnahme nebeneinander, von der Heizung über die Gebäudehülle bis zur Anlagentechnik, sodass erkennbar wird, welches Programm zu welchem Vorhaben passt. Fördersätze ändern sich, weshalb wir den aktuellen Stand im Gespräch prüfen; einen Überblick gibt unsere Seite zu den Förderungen.
Welche Form Deine Bank im Einzelfall verlangt, klären wir im Gespräch.
Quellen
Die Vorlagen folgen diesen Regelwerken:
- Wohnflächenverordnung (WoFlV), maßgeblich für die Berechnung der Wohnfläche, abgerufen am 9. September 2026.
- DIN 277, Grundflächen und Rauminhalte im Bauwesen, maßgeblich für Bruttogrundfläche und Kubatur. Die Norm ist kostenpflichtig und wird deshalb nicht verlinkt.
- Gebäudemodernisierungsgesetz (GModG), das frühere Gebäudeenergiegesetz, maßgeblich für die Pflichten bei einer Modernisierung, abgerufen am 9. September 2026.
- Bundesförderung für effiziente Gebäude beim BAFA, Zuschüsse für Einzelmaßnahmen, abgerufen am 9. September 2026.
- Bundesförderung für effiziente Gebäude bei der KfW, Kredite und Tilgungszuschüsse, abgerufen am 9. September 2026.
Von der Vorlage zur Finanzierungszusage
- Vorlage per E-Mail anfordern
- Am Bildschirm ausfüllen
- Unterlagen kostenlos prüfen lassen
Sobald die Unterlagen beisammen sind, gehen wir sie gemeinsam durch und nennen, was der Bank noch fehlt. Anschließend vergleichen wir über 600 Banken für Dein Vorhaben.
Das Gespräch ist kostenlos und unverbindlich.
Vergütungshinweis: Die Baufivergleich.de GmbH hat die Erlaubnis nach § 34i und § 34c GewO. Für die Vermittlung einer Finanzierung erhalten wir eine Provision von der finanzierenden Bank. Für Dich entstehen dadurch keine zusätzlichen Kosten. Ob und zu welchen Konditionen eine Bank finanziert, entscheidet allein die Bank nach ihrer eigenen Prüfung.
Zwei Unterlagen, für die es keine Blankovorlage gibt
Nach diesen beiden Dokumenten wird häufig gesucht, und beide fordert die Bank regelmäßig an. Eine allgemeine Vorlage würde hier jedoch mehr schaden als helfen, da Banken jeweils eigene Formulare verwenden.
Selbstauskunft für die Baufinanzierung
Die Selbstauskunft fasst die wirtschaftliche Situation zusammen: Einkommen, Ausgaben, Vermögen, bestehende Kredite, Familienstand und Beschäftigungsverhältnis. Sie ist die Grundlage der Haushaltsrechnung, mit der die Bank die dauerhaft tragbare Rate ermittelt. Jede Bank nutzt ihr eigenes Formular, weshalb wir die Selbstauskunft in der Vermittlung gemeinsam mit Dir ausfüllen; an dieser Stelle entstehen die meisten vermeidbaren Fehler. Vorbereiten lassen sich die letzten drei Gehaltsabrechnungen, der aktuelle Kontostand und eine Liste laufender Verpflichtungen. Für Selbstständige gelten abweichende Nachweise, die unter Baufinanzierung für Selbstständige stehen.
Bautenstandsbericht
Der Bautenstandsbericht dokumentiert bei einem Neubau, wie weit der Bau tatsächlich fortgeschritten ist. Da die Bank das Darlehen in Raten nach Baufortschritt auszahlt, ist dieser Bericht der Nachweis, dass die nächste Rate fällig wird. In der Regel erstellt ihn der Architekt, der Bauträger oder der Bauleiter, teils auf einem Formular der finanzierenden Bank. Welche Form die jeweilige Bank verlangt, klären wir auf Anfrage.
Das Gespräch ist kostenlos und unverbindlich.
Top bewertet bei Google
Beraten von Holger Böttger
Herr Böttger hat uns sehr kompetent und freundlich beraten. Er ist auf unsere Wünsche eingegangen, hat sich intensiv mit unserem individuellen Fall beschäftigt und war bei Fragen jederzeit erreichbar. Alles wurde schnell und zuverlässig erledigt.
Abod H., August 2026
Beraten von Jan Hanna
Wir wurden von unserem unabhängigen Finanzierungsberater Jan Hanna vom ersten Kontakt bis zur finalen Auszahlung durchgehend begleitet. Seine Beratung war nicht nur fachlich gut, sondern auch menschlich angenehm: transparent, geduldig und immer mit Blick auf unsere Bedürfnisse.
Patrik H., Mai 2026
Beraten von Holger Böttger und Tilman Schneider
Holger Böttger und Tilman Schneider haben uns hervorragend bei der Finanzierung unseres Hauses unterstützt! Besonders beeindruckt hat uns, wie transparent und verständlich die komplexen Themen vermittelt wurden. Dank ihres Einsatzes konnten wir unseren engen Zeitplan für die Kreditzusage einhalten.
Luke, Februar 2026
Beraten von Salomon Davin
Wir waren mit der Beratung von Herrn Davin wirklich sehr zufrieden. Beim Beratungsgespräch hat er sehr viel Zeit investiert und uns bestmöglichst beraten. Sehr kompetent, daher empfehlen wir ihn sowie die Firma auf jeden Fall weiter.
Corinna S., Dezember 2024
Beraten von Holger Böttger
Wir haben zusammen mit Herrn Böttger unsere Hausfinanzierung gemacht und sind damit sehr zufrieden, auch im Nachhinein. Die Beratung war super ebenso wie die Konditionen, die im Vergleich die Besten waren.
Cornelius V., März 2024
Sprich mit einem Berater
Auf Wunsch rufen wir innerhalb von 24 Stunden zurück und nennen, welche Unterlagen die jeweilige Bank verlangt und was im konkreten Fall möglich ist. Alle Berater sind nach § 34i und § 34c GewO IHK-zugelassen.
 Salomon DavinGeschäftsführer & BeraterKassel
 Holger BöttgerGeschäftsführer & BeraterKassel
 Jan HannaSelbstständiger FinanzierungsberaterKassel
 Helge KerstenSelbstständiger FinanzierungsberaterSpangenberg-Morschen
 Scherwien EbadiSelbstständiger FinanzierungsberaterKassel
 Tilman SchneiderSelbstständiger FinanzierungsberaterStuttgart
 Dr. Julien DavinSelbstständiger FinanzierungsberaterHessisch Oldendorf
 Christian ReeseSelbstständiger FinanzierungsberaterItzehoe
 Andreas BriesemeisterSelbstständiger FinanzierungsberaterWarburg
Fragen zu den Unterlagen
Welche Unterlagen braucht die Bank für eine Baufinanzierung?
Die Bank prüft zwei Bereiche. Zur Person gehören Gehaltsabrechnungen, Kontoauszüge, die Selbstauskunft und Nachweise über das Eigenkapital. Zum Objekt gehören Grundbuchauszug, Lageplan, Wohnflächenberechnung, Baubeschreibung und Fotos. Welche Nachweise im Einzelnen verlangt werden, hängt von Bank und Vorhaben ab.
Welche Unterlagen darf die Bank verlangen?
Die Bank darf alle Unterlagen anfordern, die sie zur Prüfung der Kreditwürdigkeit und des Objektwerts benötigt; die Kreditwürdigkeitsprüfung ist ihr gesetzlich vorgeschrieben. In der Praxis sind das die Einkommens- und Vermögensnachweise auf der einen und die Objektunterlagen auf der anderen Seite. Weigert sich ein Antragsteller, fehlt der Bank die Grundlage für eine Zusage.
Warum brauchen wir Deine E-Mail-Adresse?
Weil die Vorlage dorthin geschickt wird. Du erhältst die Datei und sonst nichts, weder einen Newsletter noch einen Anruf. Bei späteren Fragen zu den Unterlagen ist der Kontakt hinterlegt.
Akzeptiert jede Bank diese Formulare?
Meistens ja, jedoch nicht immer. Es handelt sich um allgemeine Vorlagen, die die üblichen Angaben abdecken. Einzelne Banken arbeiten mit eigenen Bögen und verlangen dann genau diese. Sofern bekannt ist, wohin die Anfrage geht, nennen wir vorab die dort geltende Form.
Welche Belege zählen als Eigenkapitalnachweis?
Anerkannt wird, was sich mit einem Beleg des Ausstellers zeigen lässt: Kontoauszug oder Finanzstatus für Guthaben, Depotauszug mit Kurswert für Wertpapiere, Kontostandsnachweis der Bausparkasse, Rückkaufswertbescheinigung der Versicherung, bei einer Schenkung die Schenkungserklärung samt Zahlungsnachweis. Jeder Nachweis muss Aussteller, vollen Namen, Konto- oder Vertragsnummer, Betrag, Datum und alle Seiten enthalten. Betriebliche Altersvorsorge und Rürup-Rente sind nicht verwertbar, Privat- und Arbeitgeberdarlehen zählen als nachrangige Mittel und nicht als Eigenkapital.
Wie weise ich Eigenleistung, also Muskelhypothek, richtig nach?
Mit einer Aufstellung, die Gewerk, Materialkosten und Lohnanteil getrennt ausweist. Entscheidend ist, dass die Angaben realistisch bleiben, da die Bank auch prüft, ob die Arbeiten neben Beruf und Familie tatsächlich zu leisten sind. Zu hoch angesetzte Eigenleistung wird gekürzt oder gestrichen.
Warum reicht die Wohnfläche aus dem Exposé nicht?
Weil Exposé-Angaben häufig geschätzt sind und Flächen unter Dachschrägen oder auf dem Balkon unterschiedlich angerechnet werden. Da die Wohnfläche unmittelbar in den Immobilienwert einfließt, verlangt die Bank eine nachvollziehbare Berechnung statt einer gerundeten Zahl aus dem Inserat.
Welche Unterlagen brauchen Selbstständige zusätzlich?
Statt Gehaltsabrechnungen verlangt die Bank die Einkommensteuerbescheide der zurückliegenden drei Jahre, die Bilanzen oder die Einnahmen-Überschuss-Rechnung derselben Jahre und eine aktuelle betriebswirtschaftliche Auswertung vom Steuerberater. Die Objektunterlagen entsprechen denen bei Angestellten.
Wie schnell bekomme ich die Vorlage?
Die E-Mail mit der Datei geht unmittelbar nach dem Absenden heraus. Sollte sie nach einigen Minuten nicht angekommen sein, lohnt ein Blick in den Spam-Ordner.
Was kostet die Beratung von Baufivergleich?
Nichts. Ein Honorar fällt nicht an. Unsere Provision erhalten wir von der Bank, die die Finanzierung übernimmt, und auch nur dann, wenn eine Finanzierung zustande kommt.
Unterlagen beisammen? Dann rechnen wir konkret.
Die Formulare decken die Vorbereitung ab. Für den weiteren Weg sehen wir uns die Zahlen an, prüfen über 600 Banken und nennen, was realistisch möglich ist. Verlangt der Makler bereits eine schriftliche Zusage, steht sie unter Finanzierungsbestätigung bereit.
Das Gespräch ist kostenlos und unverbindlich.
Oder ruf direkt an: 0173 2310981, Salomon Davin, Geschäftsführer.