

Autor: Salomon Davin, Baufinanzierungsberater (öffnet in neuem Tab) · Stand: 28.06.2026
Eigentumswohnung in Kassel finanzieren: das Wichtigste in Kürze
Eine Eigentumswohnung in Kassel finanzierst du am besten über einen Vergleich vieler Banken statt nur bei der Hausbank. Wichtig sind aktuelle Bauzinsen von rund 4,06 bis 4,48 Prozent für zehn Jahre Zinsbindung (Stand 11. September 2026), genug Eigenkapital für die Kaufnebenkosten und die Entscheidung zwischen Eigennutzung und Kapitalanlage. Diese Entscheidung verändert deine Förderung, deine Steuer und deine Tilgung.
Das solltest du im Kopf behalten:
- Erst die Nutzung klären: Eigennutzung und Kapitalanlage führen zu unterschiedlichen Strategien bei Eigenkapital, Tilgung, Steuer und Förderung.
- Kasseler Preise kennen: Eine Bestandswohnung kostet im Schnitt rund 2.530 Euro je Quadratmeter, ein Neubau rund 5.356 Euro (Gutachterausschuss Kassel, Berichtsjahr 2025).
- Hausgeld einplanen: Zur Rate kommt das monatliche Hausgeld für die Eigentümergemeinschaft, in der Regel 2 bis 3 Euro je Quadratmeter.
- Förderung mitnehmen: Selbstnutzer bekommen das Hessengeld und KfW-Kredite, Kapitalanleger profitieren von Abschreibung und absetzbaren Zinsen.
Eigennutzung oder Kapitalanlage? Diese Entscheidung verändert deine Finanzierung
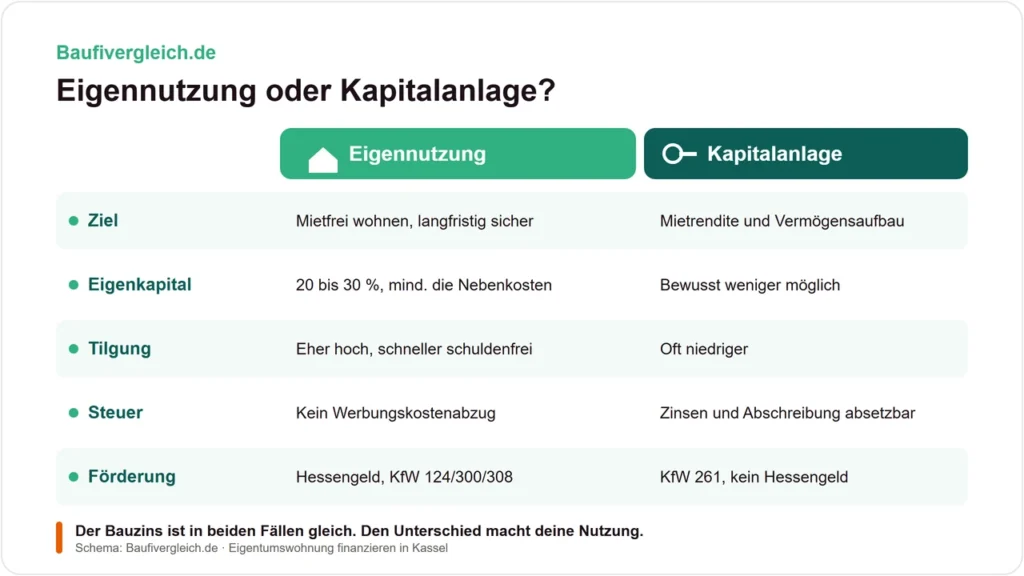
Ob sich bei deiner Eigentumswohnung in Kassel die Eigennutzung oder die Kapitalanlage mehr lohnt, hängt von deinem Ziel ab und entscheidet über Eigenkapital, Tilgung, Steuer und Förderung. Den Bauzins ändert die Nutzungsart nicht, denn der hängt von Beleihung, Bonität und Zinsbindung ab. Fast alles andere aber schon, deshalb klärst du diese Frage, bevor du Angebote einholst. Wer das vorher festlegt, kalkuliert sauberer und vermeidet teure Umwege.
Die folgende Übersicht zeigt die wichtigsten Unterschiede aus Beratersicht:
| Kriterium | Eigennutzung | Kapitalanlage (Vermietung) |
|---|---|---|
| Ziel | mietfrei wohnen, langfristig sicher | Mietrendite und Vermögensaufbau |
| Eigenkapital | 20 bis 30 Prozent empfohlen, mindestens die Kaufnebenkosten | bewusst weniger möglich, da Zinsen steuerlich absetzbar |
| Tilgung | eher hoch, schneller schuldenfrei | oft niedriger, weil Zinsen Werbungskosten sind |
| Steuer | kein Werbungskostenabzug, nur §§ 35a/35c EStG | Zinsen, Abschreibung und Kosten absetzbar (Anlage V) |
| Förderung | Hessengeld, KfW 124, 300, 308 | KfW 261 (Sanierung), kein Hessengeld |
Du siehst: Beide Wege sind sinnvoll, aber sie verlangen unterschiedliche Bausteine. Als Selbstnutzer optimierst du auf Sicherheit und schnelle Entschuldung, als Kapitalanleger auf Rendite nach Steuern. Welcher Weg zu dir passt, klären wir in einem kostenlosen Erstgespräch, bevor du dich auf ein Objekt festlegst.
Was kostet eine Eigentumswohnung in Kassel?
Was eine Eigentumswohnung in Kassel kostet, hängt vor allem davon ab, ob du eine Bestandswohnung oder einen Neubau kaufst. Der Gutachterausschuss für Immobilienwerte für den Bereich der Stadt Kassel hat für das Berichtsjahr 2025 diese Durchschnittspreise erfasst (Quelle: Immobilienmarktbericht Kassel 2026, Gutachterausschuss, Tabelle 11):
- Bestandswohnung (Wiederverkauf): rund 2.530 Euro je Quadratmeter, im Schnitt 172.188 Euro je Wohnung bei 1.066 Kauffällen.
- Neubauwohnung (Erstverkauf): rund 5.356 Euro je Quadratmeter und damit fast so viel wie im Vorjahr, im Schnitt 423.847 Euro je Wohnung.
- Mikroapartments (Erstverkauf): rund 6.471 Euro je Quadratmeter bei durchschnittlich 23 Quadratmetern; der Gutachterausschuss weist sie seit dem Berichtsjahr 2025 getrennt aus.
Die meisten Wohnungen wechseln in der Größenklasse zwischen 45 und 79 Quadratmetern den Besitzer. Für eine typische Bestandswohnung mit 70 Quadratmetern liegst du in Kassel also bei einem Kaufpreis von grob 177.000 Euro, während ein vergleichbarer Neubau gut das Doppelte kostet. Pauschale Quadratmeterpreise ersetzen aber keine echte Bewertung. Lass deine Wunschwohnung vorab mit unserer kostenlosen Immobilienbewertung (öffnet in neuem Tab) einschätzen, bevor du die Finanzierung planst.
Kassel ist mit 207.622 Einwohnern (Stand 31.12.2025) und einem Einzugsgebiet von rund 1,2 Millionen Menschen die wirtschaftliche Mitte Nordhessens. Seit 2016 ist die Einwohnerzahl um 3,5 Prozent gestiegen (Quelle: Immobilienmarktbericht Kassel 2026). Als documenta- und Universitätsstadt mit vielen Studierenden und Berufspendlern bleibt die Nachfrage nach Mietwohnungen stabil, was den Standort gerade für Kapitalanleger interessant macht.
Aktuelle Bauzinsen für deine Wohnungsfinanzierung
Die Bauzinsen für eine Eigentumswohnung in Kassel liegen im September 2026 für eine zehnjährige Zinsbindung bei rund 4,06 bis 4,48 Prozent effektiv, je nach Beleihung zwischen 60 und 90 Prozent (Top-Kondition bei sehr guter Bonität, Stand 11. September 2026). Über die Zinsbindungen von fünf bis 30 Jahren liegt die Top-Kondition bei 90 Prozent Beleihung zwischen 4,48 und 5,11 Prozent pro Jahr (Quelle: aktuelle Bauzinsen (öffnet in neuem Tab), Stand 11. September 2026). Die amtliche Zinsstatistik dazu führt die Deutsche Bundesbank. Seit Ende 2022 bewegen sich die Konditionen damit überwiegend seitwärts.
Wichtig für dich: Der Bauzins ist für eine selbstgenutzte und eine vermietete Wohnung gleich. Den Unterschied machen dein Beleihungsauslauf, deine Bonität und die gewählte Zinsbindung. Eine tagesaktuelle Übersicht findest du auf unserer Seite zu den aktuellen Bauzinsen (öffnet in neuem Tab), eine Einordnung der weiteren Entwicklung in unserer Bauzinsen-Prognose 2026 (öffnet in neuem Tab). Weil jede Bank dein Vorhaben anders bewertet, zahlt sich der Vergleich aus.
Eigenkapital und Kaufnebenkosten beim Wohnungskauf in Hessen
Die Kaufnebenkosten werden oft unterschätzt, machen aber einen großen Teil deines Eigenkapitalbedarfs aus. In Hessen rechnest du mit diesen Posten:
- Grunderwerbsteuer: 6,0 Prozent des Kaufpreises. Hessen liegt damit am oberen Ende in Deutschland (Quelle: Finanztip, Stand 2026).
- Notar und Grundbuch: zusammen rund 1,3 bis 1,6 Prozent des Kaufpreises.
- Maklerprovision: falls ein Makler beteiligt ist, in der Regel geteilt zwischen Käufer und Verkäufer.
Ein Beispiel für eine Bestandswohnung in Kassel zu 150.000 Euro: Du zahlst 9.000 Euro Grunderwerbsteuer und rund 2.400 Euro für Notar und Grundbuch, also etwa 11.400 Euro Nebenkosten ohne Makler. Diese Summe solltest du als Eigenkapital mitbringen, idealerweise plus 10 bis 20 Prozent des Kaufpreises, weil das deinen Zins senkt. Rechne deine eigene Summe mit unserem Kaufnebenkosten-Rechner (öffnet in neuem Tab) durch. Ob auch eine Finanzierung mit wenig Eigenkapital passt, liest du auf unserer Seite zur Baufinanzierung ohne Eigenkapital (öffnet in neuem Tab).
Hausgeld, WEG und Erhaltungsrücklage: die laufenden Kosten einer Eigentumswohnung
Wer eine Eigentumswohnung kauft, wird automatisch Teil einer Wohnungseigentümergemeinschaft (WEG) und zahlt monatlich Hausgeld. Das Hausgeld ist eine Vorauszahlung auf Basis des Wirtschaftsplans und kommt zusätzlich zur Darlehensrate auf dich zu. Es deckt Betriebskosten, Verwaltung, Versicherungen, Wartung und die Zuführung zur Erhaltungsrücklage (Quelle: Finanztip, Stand 10.11.2025). In der Praxis liegt das Hausgeld je nach Baujahr, Ausstattung und Höhe der Rücklage meist bei rund 2,00 bis 3,00 Euro je Quadratmeter und Monat.
Die Erhaltungsrücklage ist gesetzlich vorgeschrieben. Nach § 19 Absatz 2 Nummer 4 des Wohnungseigentumsgesetzes gehört die Ansammlung einer angemessenen Rücklage zur ordnungsmäßigen Verwaltung. Den früher gebräuchlichen Begriff Instandhaltungsrücklage hat die WEG-Reform 2020 durch Erhaltungsrücklage ersetzt. Diese Rücklage finanziert spätere Reparaturen am Gemeinschaftseigentum wie Dach, Fassade oder Heizung.
Für Kapitalanleger ist die Aufteilung des Hausgelds wichtig. Auf den Mieter umlegen kannst du die Betriebskosten wie Wasser, Heizung, Müllabfuhr, Hausmeister, Gartenpflege und die Gebäudeversicherung. Nicht umlagefähig sind die Verwaltungskosten und die Zuführung zur Erhaltungsrücklage, diese bleiben bei dir als Eigentümer. Mein Tipp aus der Praxis: Lass dir vor dem Kauf die Hausgeldabrechnungen der letzten drei Jahre und die Protokolle der Eigentümerversammlung zeigen. So erkennst du eine zu dünne Rücklage oder eine beschlossene Sonderumlage, bevor sie zu deinem Problem werden.
Wichtig für deine Finanzierung: Die Bank rechnet den nicht umlagefähigen Teil deines Hausgelds als feste monatliche Belastung in deine Haushaltsrechnung ein, ähnlich wie die Darlehensrate. Ein hohes Hausgeld senkt damit den Betrag, den du dir leihen kannst. Die Wohnung selbst beleiht die Bank über ihren Beleihungswert, der meist unter dem Kaufpreis liegt. Eine beschlossene Sonderumlage oder ein erkennbarer Sanierungsstau in der Gemeinschaft kann die Finanzierung verteuern oder die Bewertung drücken, deshalb gehören die WEG-Protokolle auf den Tisch, bevor du unterschreibst.
Wie viel Wohnung kannst du dir in Kassel leisten?
Dein Budget ergibt sich aus drei Größen: deinem Eigenkapital, deiner monatlich tragbaren Rate und dem aktuellen Zinsniveau. Als Selbstnutzer solltest du die Kaufnebenkosten und möglichst 10 bis 20 Prozent des Kaufpreises aus eigenen Mitteln aufbringen.
Ein durchgerechnetes Beispiel für eine Kasseler Bestandswohnung als Eigennutzer:
- Kaufpreis: 150.000 Euro (70 Quadratmeter)
- Kaufnebenkosten: rund 11.400 Euro (Grunderwerbsteuer plus Notar und Grundbuch)
- Eigenkapital: 31.400 Euro (deckt die Nebenkosten und 20.000 Euro Anzahlung)
- Darlehen: 130.000 Euro
- Bei 3,9 Prozent Zins und 2,5 Prozent Anfangstilgung: rund 695 Euro Monatsrate
- Plus Hausgeld: rund 175 Euro im Monat
Deine monatliche Belastung liegt damit bei etwa 870 Euro, Rate und Hausgeld zusammengerechnet. Wie viel Spielraum du wirklich hast, prüfst du vorab mit unserem Budgetrechner (öffnet in neuem Tab). Die genaue Rate für deinen Fall ermittelst du mit dem Finanzierungsrechner (öffnet in neuem Tab). So gehst du mit einer realistischen Zahl in die Besichtigung.
Eigentumswohnung als Kapitalanlage in Kassel: Mietrendite berechnen
Bei einer Kapitalanlage zählt die Mietrendite. Sie zeigt dir, wie gut sich der Kaufpreis durch die Mieteinnahmen verzinst. Es gibt zwei Kennzahlen (Quelle: Finanztip, Stand 01.04.2026):
- Bruttomietrendite = Jahreskaltmiete geteilt durch den Kaufpreis, mal 100.
- Nettomietrendite = Nettomieteinnahmen geteilt durch die Gesamtinvestition, mal 100. Die Gesamtinvestition ist der Kaufpreis plus Kaufnebenkosten, die Nettomieteinnahmen sind die Jahreskaltmiete abzüglich der nicht umlagefähigen Kosten. Diese Kennzahl ist die realistischere.
Ein Beispiel für unsere 70-Quadratmeter-Bestandswohnung in Kassel zu 150.000 Euro: Die ortsübliche Miete liegt laut qualifiziertem Mietspiegel der Stadt Kassel (gültig ab 01.01.2026) in mittlerer Wohnlage bei rund 7,80 bis 11 Euro je Quadratmeter. Setzt du etwa 8,50 Euro an, ergibt das eine Kaltmiete von rund 600 Euro im Monat, also 7.200 Euro im Jahr.
- Bruttomietrendite: 7.200 Euro geteilt durch 150.000 Euro = 4,8 Prozent.
- Nettomietrendite: Bei rund 11.400 Euro Kaufnebenkosten und etwa 900 Euro nicht umlagefähigen Kosten pro Jahr ergibt sich grob 6.300 Euro geteilt durch 161.400 Euro = rund 3,9 Prozent.
Zum Einordnen: Der Gutachterausschuss Kassel weist für vermietete Mehrfamilienhäuser für 2025 Rohertragsfaktoren von rund 16 bis 17 aus, was einer Bruttorendite von etwa 6 Prozent entspricht. Für Eigentumswohnungen von 40 bis 100 Quadratmetern nennt er Rohertragsfaktoren von rund 25 bis 26, also eine Bruttorendite von rund 4 Prozent. Welche Miete in deiner Lage realistisch ist und ob sich der Kauf rechnet, prüfen wir gemeinsam, bevor du ein Angebot abgibst.
Steuervorteile bei der vermieteten Eigentumswohnung: AfA und Werbungskosten
Den größten Unterschied zwischen Eigennutzung und Kapitalanlage macht das Finanzamt. Vermietest du deine Eigentumswohnung, kannst du die laufenden Kosten als Werbungskosten von den Mieteinnahmen abziehen und so deine Steuer senken. Bei Eigennutzung geht das nicht, weil du keine Einnahmen erzielst.
Absetzbar sind bei der Vermietung vor allem:
- Schuldzinsen des Darlehens (§ 9 Absatz 1 Satz 3 Nummer 1 EStG).
- Abschreibung (AfA) auf das Gebäude (§ 9 Absatz 1 Satz 3 Nummer 7 in Verbindung mit § 7 EStG).
- Erhaltungsaufwand und laufende Kosten, eingetragen in der Anlage V.
Die lineare Gebäudeabschreibung richtet sich nach dem Baujahr (§ 7 Absatz 4 EStG): 2 Prozent pro Jahr für Wohngebäude mit Fertigstellung zwischen 1925 und Ende 2022, also der Normalfall bei Bestandswohnungen. 3 Prozent gelten für Neubauten ab dem 1. Januar 2023, 2,5 Prozent für echte Altbauten von vor 1925. Ist die tatsächliche Nutzungsdauer des Gebäudes kürzer als die unterstellten 50 Jahre, kann ein Restnutzungsdauer-Gutachten (öffnet in neuem Tab) einen höheren AfA-Satz begründen. Abgeschrieben wird nur der Gebäudeanteil, nicht der Grund und Boden, weil sich Boden nicht abnutzt. Den Kaufpreis teilst du daher am besten schon im notariellen Vertrag in Gebäude und Boden auf.
Sind deine Werbungskosten höher als die Mieteinnahmen, entsteht ein Verlust aus Vermietung und Verpachtung (§ 21 EStG), den du mit anderen Einkünften verrechnen kannst. Für Selbstnutzer gibt es das nicht, sie haben nur eng begrenzte Sonderwege wie die Steuerermäßigung für die energetische Sanierung (§ 35c EStG). Beachte als Kapitalanleger außerdem die Spekulationsfrist: Verkaufst du die vermietete Wohnung innerhalb von zehn Jahren mit Gewinn, fällt darauf Einkommensteuer an (privates Veräußerungsgeschäft nach § 23 EStG). Nach Ablauf der zehn Jahre bleibt der Verkaufsgewinn steuerfrei. Dieser Beitrag ersetzt keine Steuerberatung, gibt dir aber die richtigen Stichworte für das Gespräch.
Förderung für deine Eigentumswohnung: Hessengeld und KfW
Als Käufer in Kassel kannst du mehrere Fördertöpfe nutzen, allerdings hängt fast alles davon ab, ob du selbst einziehst oder vermietest.
Hessengeld (nur für Selbstnutzer): Für den erstmaligen Kauf einer selbstgenutzten Wohnimmobilie in Hessen bekommst du 10.000 Euro je erwerbende Person, höchstens 20.000 Euro für zwei Erwerber, plus 5.000 Euro je Kind unter 18 Jahren. Der Betrag ist auf die tatsächlich gezahlte Grunderwerbsteuer gedeckelt und wird über zehn Jahre ausgezahlt. Es gibt keine Einkommensgrenze, gefördert werden Käufe ab dem 1. März 2024 (Quelle: Hessisches Ministerium der Finanzen, Stand August 2025). Wichtig: Eine vermietete Eigentumswohnung als Kapitalanlage ist ausdrücklich ausgeschlossen. Mehr dazu auf unserer Übersicht zur Förderung in Hessen (öffnet in neuem Tab).
KfW-Förderung: Welche KfW-Programme 2026 für eine Eigentumswohnung passen, zeigt diese Übersicht (Quelle: KfW, Abruf 16.06.2026):
| Programm | Wofür | Selbstnutzung Pflicht? |
|---|---|---|
| KfW 124 Wohneigentumsprogramm | Kauf oder Bau, bis 100.000 Euro | ja |
| KfW 300 (öffnet in neuem Tab) Wohneigentum für Familien | Neubau, 170.000 bis 270.000 Euro | ja, mit Kind und Einkommensgrenze |
| KfW 308 Jung kauft Alt | sanierungsbedürftiger Bestand | ja, mit Kind und Einkommensgrenze |
| KfW 261 (öffnet in neuem Tab) Wohngebäude-Kredit | energetische Sanierung, bis 150.000 Euro je Wohnung | nein, auch für Vermieter |
Für Kapitalanleger ist vor allem die KfW 261 interessant, weil sie keine Selbstnutzung verlangt und die Sanierung zum Effizienzhaus mit einem Tilgungszuschuss von bis zu 40 Prozent fördert. Welche Töpfe sich in deinem Fall kombinieren lassen, prüfen wir in der Beratung.
In welchen Stadtteilen von Kassel lohnt sich der Kauf?
In welchen Stadtteilen von Kassel sich der Kauf einer Eigentumswohnung lohnt, zeigen die Kauffallzahlen des Gutachterausschusses für 2025: Die meisten Wohnungen wechseln am Wesertor, im Vorderen Westen, in Wehlheiden, in Nord-Holland, in Bad Wilhelmshöhe und in Harleshausen den Besitzer. Die folgende Einordnung ist eine Orientierung aus Beratersicht, keine Wertgarantie:
- Wesertor: rund 261 Kauffälle, vor allem kleinere Wohnungen aus einem Großprojekt.
- Vorderer Westen: rund 181 Kauffälle, gefragte Altbaulage mit Gründerzeithäusern und hoher Mietnachfrage.
- Wehlheiden: rund 162 Kauffälle und damit 53 weniger als im Vorjahr. Beliebt, zentrumsnah und gefragt bei Eigennutzern wie Kapitalanlegern.
- Nord-Holland: rund 127 Kauffälle, viele Bestandswohnungen, oft im mittleren Preissegment.
- Bad Wilhelmshöhe: rund 86 Kauffälle, grüne und gehobene Lage am Bergpark.
- Harleshausen: rund 84 Kauffälle, ruhige, familienfreundliche Wohnlage im Nordwesten.
Welcher Stadtteil zu deinem Budget und deinem Ziel passt, hängt stark vom einzelnen Objekt ab. Wenn dein Suchradius über die Stadt hinausgeht, findest du weitere Details auf unseren Seiten zur Baufinanzierung in Kassel (öffnet in neuem Tab) und zur Baufinanzierung in Nordhessen (öffnet in neuem Tab).
In vier Schritten zur Finanzierung deiner Eigentumswohnung
So läuft deine Finanzierung mit uns ab:
- Kostenloses Erstgespräch: Du schilderst dein Vorhaben, wir klären Nutzung, Budget und Eigenkapital.
- Unterlagen und Vergleich: Neben deinen Bonitätsunterlagen brauchst du bei einer Wohnung auch Objektunterlagen wie Teilungserklärung, Aufteilungsplan, Wohngeldabrechnungen und Protokolle. Wir prüfen die Angebote von rund 600 Banken.
- Angebot und Entscheidung: Du bekommst eine klare Empfehlung, transparent und ohne Druck.
- Abschluss und Begleitung: Wir bereiten die Unterlagen vor und bleiben auch nach der Unterschrift dein Ansprechpartner.
Den ganzen Ablauf kannst du direkt online starten, etwa über unseren Baufinanzierungsvergleich (öffnet in neuem Tab). Geht es um eine Bestandswohnung, hilft dir auch unsere Seite zum Kauf einer Bestandsimmobilie (öffnet in neuem Tab) weiter.
Drei Tipps für deine Wohnungsfinanzierung in Kassel
- Nutzung zuerst festlegen. Ob Eigennutzung oder Kapitalanlage, diese Entscheidung steuert Eigenkapital, Tilgung, Steuer und Förderung. Plane sie nicht nebenbei.
- Hausgeld und Rücklage prüfen. Lass dir die Hausgeldabrechnungen und Versammlungsprotokolle zeigen, bevor du unterschreibst. Eine zu kleine Erhaltungsrücklage wird sonst zu deiner Nachzahlung.
- Wissen kompakt mitnehmen. In unseren kurzen Erklärvideos auf dem YouTube-Kanal von Baufivergleich erklären wir die wichtigsten Punkte rund um die Finanzierung in unter einer Minute.
Über den Autor
Salomon Davin ist Geschäftsführer und Baufinanzierungsberater bei Baufivergleich. Als Diplom-Kaufmann mit den Zulassungen nach § 34i und § 34c GewO und als von der IHK zertifizierter Immobilienverwalter verbindet er Finanzierung mit gelebter Praxis. Er bringt über 20 Jahre Immobilienerfahrung mit, davon 14 Jahre Baufinanzierungs- und Kreditberatung bei einer deutschen Großbank, und ist selbst seit vielen Jahren Immobilieninvestor mit über 100 vermieteten Einheiten. Damit kennt er beide Seiten dieses Ratgebers aus eigener Erfahrung, die Eigennutzung und die Kapitalanlage. Er begleitet Käuferinnen und Käufer in Kassel und ganz Nordhessen, mehr über ihn erfährst du auf seinem Beraterprofil (öffnet in neuem Tab).
Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Finanzierungs- oder Steuerberatung. Alle Zahlen mit Stand 28.06.2026, sofern im Text kein anderer Stand genannt ist.