

Das Hessengeld ist ein Zuschuss des Landes Hessen für Menschen, die zum ersten Mal eine Wohnimmobilie kaufen und selbst darin wohnen: 10.000 Euro je Käufer, höchstens 20.000 Euro, und 5.000 Euro je Kind unter 18 Jahren, insgesamt jedoch nie mehr als die tatsächlich gezahlte Grunderwerbsteuer. Beantragt wird es ausschließlich digital im Kundenportal der WIBank, und zwar erst nach dem Kauf, wenn die Grunderwerbsteuer vollständig bezahlt ist.
Ausgezahlt wird das Hessengeld in zehn gleichen Jahresraten, und die erste Rate kommt erst, wenn dein Einzug per Meldebescheinigung nachgewiesen ist. Für die Planung des Kaufs ist das der wichtigste Punkt, da die Grunderwerbsteuer und die übrigen Kaufnebenkosten zu diesem Zeitpunkt längst bezahlt sein müssen. Beim Kauf ersetzt das Hessengeld daher kein Eigenkapital, und wer die Jahresraten später für Sondertilgungen nutzen möchte, braucht dafür ein im Darlehensvertrag vereinbartes Sondertilgungsrecht. Anträge sind möglich, solange die Förderrichtlinie gilt, also bis zum 31.12.2029; wer erst später einziehen kann, muss den Einzug innerhalb von drei Jahren nach dem Antrag nachweisen.
Alle Angaben in diesem Beitrag stammen aus den offiziellen Unterlagen des Landes Hessen und der WIBank, die am Ende verlinkt sind.
Wie hoch ist das Hessengeld?
Das Hessengeld setzt sich aus zwei Beträgen zusammen. Jeder Käufer, der im notariellen Kaufvertrag genannt ist, alle Voraussetzungen erfüllt und einzieht, wird mit 10.000 Euro berücksichtigt, höchstens zwei Käufer also mit 20.000 Euro. Hinzu kommen 5.000 Euro für jedes Kind unter 18 Jahren, das mit einzieht. Für die Zahl der Kinder gibt es keinen Höchstbetrag.
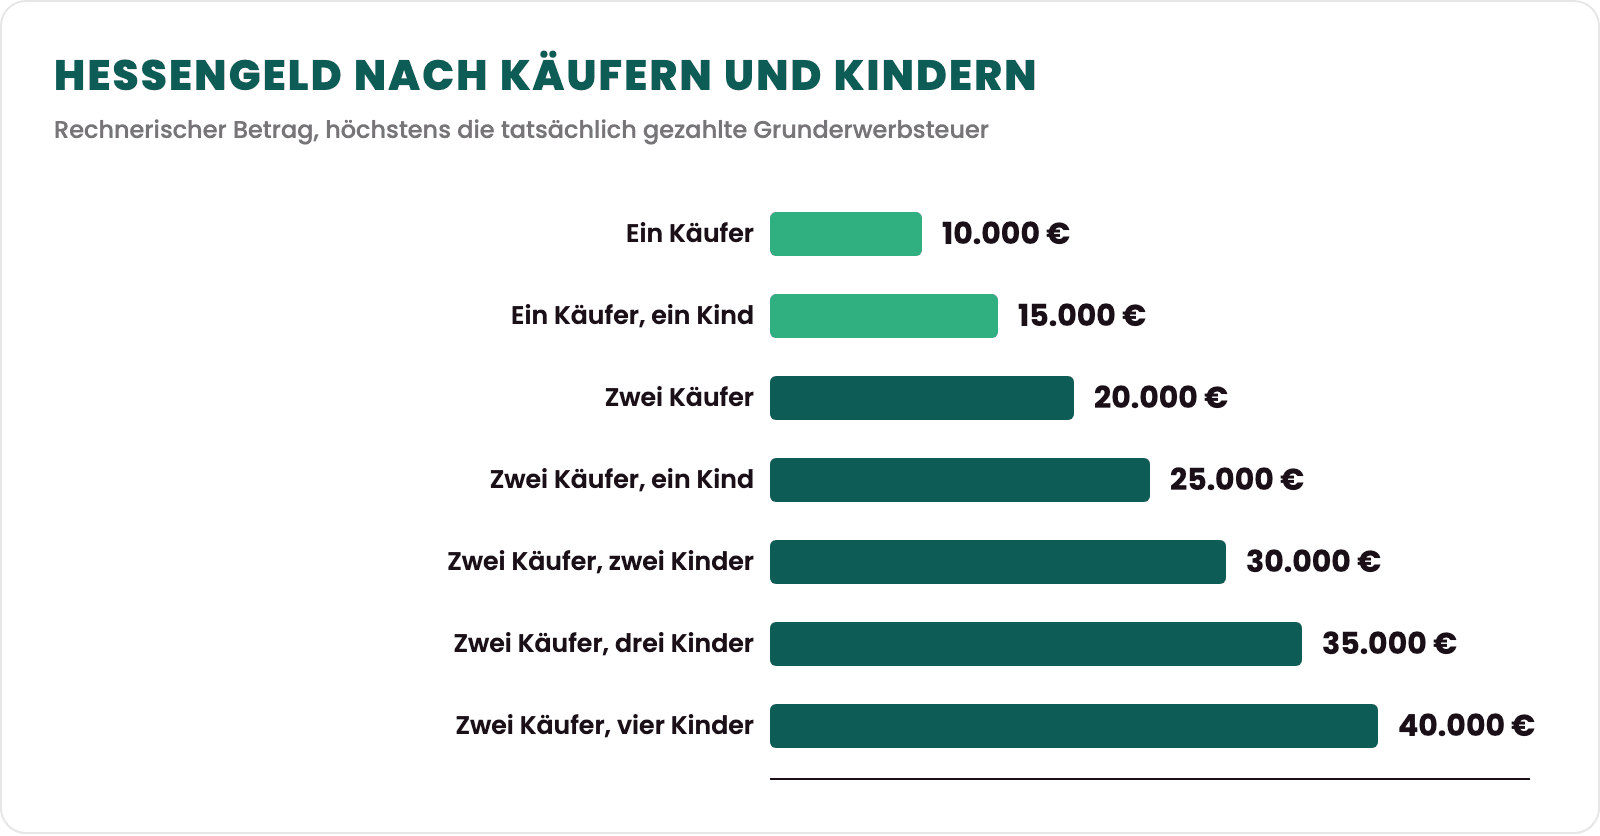
Begrenzt wird die Summe allein durch die Grunderwerbsteuer, die für den Kauf tatsächlich festgesetzt und gezahlt wurde. In Hessen beträgt sie sechs Prozent des Kaufpreises. Maßgeblich sind die Verhältnisse am Tag der notariellen Beurkundung. Wie hoch die Grunderwerbsteuer bei deinem Kaufpreis ausfällt und wann sie fällig wird, steht im Beitrag zur Grunderwerbsteuer in Hessen (öffnet in neuem Tab).
Die folgenden Beispiele stammen aus den Fragen und Antworten des Hessischen Finanzministeriums. Sie zeigen, wie die Grunderwerbsteuer von sechs Prozent den rechnerischen Betrag von 20.000 oder 30.000 Euro begrenzt: Ausgezahlt wird davon jedes Jahr ein Zehntel, bei 24.000 € Hessengeld also 2.400 € und bei 30.000 € Hessengeld 3.000 €.
| Käufer, Kinder, Kaufpreis | Grunderwerbsteuer (6 %) | Hessengeld |
|---|---|---|
| 2 Käufer, 2 Kinder, 400.000 € | 24.000 € | 24.000 € |
| 2 Käufer, 2 Kinder, 500.000 € | 30.000 € | 30.000 € |
| 2 Käufer, 2 Kinder, 600.000 € | 36.000 € | 30.000 € |
| 2 Käufer, ohne Kinder, 300.000 € | 18.000 € | 18.000 € |
| 2 Käufer, ohne Kinder, 400.000 € | 24.000 € | 20.000 € |
| 1 Käufer, 2 Kinder, 250.000 € | 15.000 € | 15.000 € |
40.000 Euro erhalten zwei Käufer mit vier Kindern daher nur, wenn sie mindestens 40.000 Euro Grunderwerbsteuer gezahlt haben. Das Hessengeld ist steuerfrei und unterliegt keinem Progressionsvorbehalt.
Wer bekommt das Hessengeld?
Antragsberechtigt sind natürliche Personen, unabhängig von ihrer Staatsangehörigkeit, wenn beim Kauf drei Voraussetzungen zusammenkommen:
- Erstmaliger, grunderwerbsteuerpflichtiger Erwerb einer selbstgenutzten Wohnimmobilie. Gefördert werden neue und bestehende Häuser und Wohnungen, Baugrundstücke für ein selbstgenutztes Wohnhaus, Miteigentum sowie das Erbbaurecht (öffnet in neuem Tab) oder ein Dauerwohnrecht an einer solchen Immobilie.
- Beurkundung des Kaufvertrags ab dem 1. März 2024. Ausnahmen sind nicht vorgesehen. Das Datum der Kaufpreiszahlung, der Schlüsselübergabe oder des Grundbucheintrags spielt keine Rolle. Bei einer Zwangsversteigerung zählt der Zuschlagsbeschluss.
- Die Immobilie liegt in Hessen.
Selbst genutzt heißt, dass die Immobilie dein Hauptwohnsitz wird; ein Nebenwohnsitz reicht nicht. Eine Einkommensgrenze gibt es nicht, ebenso wenig eine Grenze für den Kaufpreis, das Baujahr oder die Energieeffizienz. Eine Ehe ist keine Voraussetzung, jedoch zählen nur Käufer, die im Kaufvertrag stehen. Wer ins Grundbuch eingetragen ist oder die Finanzierung trägt, ist dafür nicht entscheidend. Für den Antrag brauchst du ein gültiges Ausweisdokument und eine deutsche Steuer-Identifikationsnummer.
Nicht gefördert wird ein Erwerb, bei dem keine Grunderwerbsteuer anfällt, etwa der Kauf von den Eltern, den eigenen Kindern, den Großeltern oder Enkeln, vom Ehe- oder Lebenspartner und der Erwerb durch eine Erbschaft. Ebenfalls nicht gefördert wird der Bau eines Hauses auf einem Grundstück, das dir bereits gehört, weil der Bau allein nicht grunderwerbsteuerpflichtig ist. Reißt du ein gekauftes Bestandsgebäude ab und baust neu, schadet das der Förderung dagegen nicht.
Auch ein Mietkauf kann gefördert werden. Bei einem Optionskauf ist der Antrag erst möglich, wenn die Option ausgeübt und die Grunderwerbsteuer gezahlt ist.
Was als Vorbesitz zählt
Jede Immobilie, die dir am Tag der Beurkundung bereits ganz oder anteilig gehört oder gehört hat, schließt die Förderung aus, im In- und Ausland. Dazu zählen Ferienwohnungen, vermietete, gewerbliche und leerstehende Immobilien sowie ein unbebautes Baugrundstück. Unerheblich ist, ob du sie gekauft, geerbt oder geschenkt bekommen hast und ob du sie vor Jahren wieder verkauft hast.
| Situation am Tag der Beurkundung | Hessengeld möglich? |
|---|---|
| Noch nie Eigentümer einer Immobilie | Ja |
| Wohnung oder Haus besessen, inzwischen verkauft | Nein |
| Anteil an einer Wohnimmobilie oder einem Baugrundstück, auch geerbt oder geschenkt | Nein |
| Wald, Ackerland, Wasserfläche oder Brachland im Eigentum | Ja |
| Garage oder ein Sommerbungalow, der nicht dauerhaft bewohnt werden darf | Ja |
| Wohnimmobilie gehört einer GbR, GmbH oder AG, nicht dir selbst | Ja |
| Erbschaft oder Schenkung erst nach dem Notartermin | Ja |
Bei einer Erbschaft gilt der Todestag des Erblassers, nicht das Datum des Erbscheins oder des Grundbucheintrags.
Wenn nur ein Käufer zum ersten Mal kauft
Kaufen zwei Personen gemeinsam und hat eine von ihnen bereits eine Immobilie besessen, wird nur der Ersterwerber berücksichtigt: mit 10.000 Euro und mit 5.000 Euro für jedes Kind, das mit einzieht. Die Förderung ist dann auf den Teil der Grunderwerbsteuer begrenzt, der auf seinen Eigentumsanteil entfällt. Sind dagegen beide Käufer Ersterwerber, spielt die Aufteilung des Eigentums keine Rolle, sodass auch bei neun Zehnteln zu einem Zehntel jeder mit 10.000 Euro berücksichtigt wird.
Welche Kinder berücksichtigt werden
Ein Kind zählt mit 5.000 Euro, wenn es am Tag der Beurkundung bereits geboren und noch nicht 18 Jahre alt ist, zu diesem Zeitpunkt in deinem Haushalt lebt und mit in die neue Immobilie einzieht, nachgewiesen durch die Meldebescheinigung über den Hauptwohnsitz. Verwandt muss das Kind nicht sein, sodass auch Adoptiv- und Pflegekinder zählen. Ein Kind, das erst nach dem Notartermin geboren wird, wird nicht berücksichtigt. Zieht ein Kind entgegen der Angabe im Antrag nicht mit ein, verringert sich das Hessengeld entsprechend.
Wenn du einen Teil vermietest oder gewerblich nutzt
Nutzt du nur einen Teil der Immobilie selbst zum Wohnen, wird nur die Grunderwerbsteuer gefördert, die auf diesen Teil entfällt. Maßgeblich ist das Verhältnis der selbst bewohnten Fläche zur Gesamtfläche. Das Ministerium rechnet dazu ein Beispiel: Eine Familie mit einem Kind bewohnt 80 von 200 Quadratmetern eines Zweifamilienhauses, die Grunderwerbsteuer beträgt 50.000 Euro. Gefördert werden 40 Prozent davon, also 20.000 Euro statt der rechnerischen 25.000 Euro.
Hessengeld beantragen: der Ablauf bei der WIBank
Der Antrag läuft ausschließlich digital über das Kundenportal der WIBank. Einen Papierantrag oder ein Formular als PDF zum Einsenden gibt es nicht, und je Kauf kann nur ein Antrag gestellt werden. Voraussetzung ist die bezahlte Grunderwerbsteuer; die Schritte danach folgen der Beschreibung der WIBank:
- Grunderwerbsteuer vollständig zahlen. Erst danach ist ein Antrag möglich. Sobald die Steuer bezahlt ist, erhält dein Notar vom Finanzamt die Unbedenklichkeitsbescheinigung; im Antrag gibst du an, dass sie vorliegt.
- Förder-Check ausfüllen. Er prüft vorab und ohne Hochladen von Unterlagen, ob eine Förderung infrage kommt. Mit ihm ist noch kein Antrag gestellt.
- Im Kundenportal registrieren. Hast du den Förder-Check schon vor der Registrierung ausgefüllt, fragt das Portal nach der Anmeldung, ob es die Daten übernehmen soll.
- Auf die Freischaltung warten. Nach einem positiven Förder-Check erhältst du eine E-Mail, ab welchem Zeitpunkt du den Hauptantrag stellen kannst. Das kann laut WIBank einige Zeit dauern.
- Hauptantrag stellen. Du lädst die Unterlagen hoch und erklärst per Klick unter anderem, dass es sich um einen Ersterwerb handelt und dass du die Immobilie selbst nutzt.
- Zuwendungsbescheid abrufen und den Empfang bestätigen. Der Bescheid liegt nach der Prüfung im Kundenportal, eine E-Mail weist darauf hin. Per Post kommt er nicht. Wirksam bekanntgegeben ist er erst, wenn du den Empfang im Portal bestätigst.
- Einzug nachweisen. Die Meldebescheinigungen aller eingezogenen Personen lädst du im Portal hoch, spätestens drei Jahre nach der Antragstellung. Danach beginnt die Auszahlung.
Fragen zum Förderprogramm beantwortet das Hessische Finanzministerium unter hessengeld@hmdf.hessen.de. Für Fragen zu deinem Antrag ist die WIBank unter hessengeld@wibank.de erreichbar, bei technischen Problemen mit der Anmeldung im Kundenportal der Support der WIBank.
Welche Unterlagen du brauchst
Immer hochzuladen sind:
- der vollständige notariell beurkundete Kaufvertrag,
- amtliche Identitätsnachweise aller förderberechtigten Personen aus dem Kaufvertrag, etwa Personalausweis oder Reisepass,
- die Meldebescheinigungen aller eingezogenen Personen, sofern du schon eingezogen bist; andernfalls reichst du sie innerhalb von drei Jahren nach.
Bei Bedarf kommen hinzu:
- die Geburtsurkunden der berücksichtigten Kinder,
- Vertretungsvollmachten, beispielsweise wenn ein minderjähriges Kind Käufer ist,
- eine Wohnflächenberechnung, wenn du einen Teil der Immobilie vermietest oder gewerblich nutzt.
Der Grunderwerbsteuerbescheid wird nicht hochgeladen, da die WIBank die Angaben mit der Finanzverwaltung abgleicht. Für die Eingaben im Antrag brauchst du ihn dennoch, ebenso die Steuer-Identifikationsnummern aller förderberechtigten Personen einschließlich der Kinder. Unterlagen in einer anderen Sprache brauchen eine Übersetzung.
Für das Hochladen gelten feste Vorgaben der WIBank: PDF-Dateien mit höchstens 4,8 MB je Dokument, ausschließlich Schwarz-Weiß-Scans, empfohlen ist eine Auflösung von 150 bis 300 dpi.
Wann du den Antrag stellen solltest
Frühestens stellst du den Antrag, wenn der Kaufvertrag beurkundet und die Grunderwerbsteuer vollständig bezahlt ist. Wohnst du bereits in der Immobilie, kannst du ihn sofort stellen und die Meldebescheinigungen gleich mit hochladen.
Anders ist es, wenn du erst später einziehen kannst, etwa weil auf dem gekauften Grundstück noch gebaut wird oder das Haus saniert wird oder noch vermietet ist. Du erhältst dann zwar schon einen Bescheid, das Hessengeld wird jedoch nur ausgezahlt, wenn die Meldebescheinigungen innerhalb von drei Jahren nach der Antragstellung im Portal vorliegen. Bei dieser Frist handelt es sich um eine Ausschlussfrist, die auch dann gilt, wenn du die Verzögerung nicht verschuldet hast. Ein zweiter Antrag ist nicht möglich. Das Ministerium rät daher, den Antrag erst zu stellen, wenn der Einzug innerhalb von drei Jahren absehbar ist.
Nach oben begrenzt ist der Zeitraum durch die Förderrichtlinie, die am 31.12.2029 außer Kraft tritt; bis dahin können Anträge gestellt werden. Spätestens 2029 wird das Programm evaluiert. Einen Rechtsanspruch auf die Förderung gibt es nicht, und wie jedes Förderprogramm des Landes hängt das Hessengeld von den jährlichen Haushaltsmitteln ab.
Wie das Hessengeld ausgezahlt wird
Die WIBank zahlt das Hessengeld in zehn gleichen Jahresraten aus. Die erste Rate fließt, sobald der Zuwendungsbescheid bestandskräftig ist und die Meldebescheinigungen vorliegen, und zwar zum nächsten Auszahlungstermin in der Mitte eines Quartals: am 15. Februar, 15. Mai, 15. August oder 15. November. Die übrigen neun Raten folgen jeweils ein Jahr später zum selben Termin. Bei 24.000 Euro Hessengeld sind das zehnmal 2.400 Euro.
Ziehst du nach einigen Jahren wieder aus oder verkaufst die Immobilie, läuft die Auszahlung weiter, weil die Grunderwerbsteuer beim Kauf in voller Höhe angefallen ist. Ausgeschlossen ist das nur, wenn der Einzug lediglich zum Schein und für sehr kurze Zeit erfolgt ist. Der Anspruch ist zudem vererbbar, und er kann abgetreten oder verpfändet werden.
Zwei Änderungen sind der WIBank mitzuteilen. Eine neue Bankverbindung wird im Kundenportal eingetragen, da die Zahlungen ohne gültige Bankverbindung gestoppt werden. Erhältst du nachträglich einen Teil der Grunderwerbsteuer zurück, meldest du das unverzüglich per E-Mail und legst den geänderten Bescheid vor; sinkt dadurch das Hessengeld, erhältst du einen geänderten Bescheid.
Laut Pressemitteilung des Landes vom 17.08.2026 wurden seit der ersten Auszahlung im November 2024 insgesamt 311 Millionen Euro für über 20.000 Anträge bewilligt, im Durchschnitt rund 15.600 Euro je Antrag. Über 16.800 Haushalte haben bereits Geld erhalten.
Was das Hessengeld für deine Baufinanzierung bedeutet
Da die Grunderwerbsteuer vor dem Antrag vollständig bezahlt sein muss und das Hessengeld erst nach dem Einzug in Jahresraten fließt, steht es beim Kauf nicht zur Verfügung. Beim Kauf ersetzt es daher weder Eigenkapital noch einen Teil der Kaufnebenkosten, und eine Verrechnung mit der Grunderwerbsteuer ist ausdrücklich ausgeschlossen. Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Makler sollten deshalb ohne das Hessengeld finanziert sein. Was in Hessen an Kaufnebenkosten (öffnet in neuem Tab) zusammenkommt, lässt sich vorab durchrechnen, und der Budgetrechner (öffnet in neuem Tab) zeigt, welcher Kaufpreis zu deinem Einkommen passt.
Nach dem Einzug wirkt das Hessengeld über zehn Jahre wie eine jährliche Zahlung. Wer die Raten während der Zinsbindung für Sondertilgungen einsetzen möchte, braucht dafür ein im Darlehensvertrag vereinbartes Sondertilgungsrecht in ausreichender Höhe, da § 500 Absatz 2 BGB eine vorzeitige Rückzahlung bei einem Immobiliar-Verbraucherdarlehen mit gebundenem Sollzins nur bei einem berechtigten Interesse zulässt. Dass der Anspruch abgetreten oder verpfändet werden kann, ist in der Förderrichtlinie geregelt; ob und wie eine Bank ihn in der Finanzierung berücksichtigt, entscheidet jedoch die jeweilige Bank.
Hessengeld und andere Förderungen
Das Hessengeld lässt sich mit dem Hessen-Darlehen der WIBank kombinieren, und es wird auch neben Förderungen anderer öffentlicher Stellen gewährt, etwa einer Gemeinde oder des Bundes, beispielsweise der KfW-Förderung für Familien (öffnet in neuem Tab). Ob das andere Programm eine zusätzliche Förderung zulässt, regeln dessen eigene Bedingungen; das Ministerium empfiehlt, das beim jeweiligen Fördergeber zu klären. Einen Überblick über die Programme des Landes gibt der Beitrag zur Förderung in Hessen (öffnet in neuem Tab).
Hinweis
Dieser Beitrag ist eine allgemeine Information auf Grundlage der offiziellen Unterlagen des Landes Hessen und der WIBank und keine Rechts- oder Steuerberatung. Verbindlich sind die Förderrichtlinie und der Zuwendungsbescheid der WIBank. Die Beispiele stammen aus den Fragen und Antworten des Hessischen Finanzministeriums.
Vergütungshinweis: Für dich ist unsere Beratung kostenlos. Wir werden von der Bank vergütet, bei der die Finanzierung zustande kommt.
Wie wir dabei helfen
Wir vergleichen für deinen Fall die Konditionen von über 600 Banken und planen die Finanzierung so, dass der Kauf ohne das Hessengeld trägt und die Jahresraten danach sinnvoll eingesetzt werden können. Wir sind unabhängige Immobiliardarlehensvermittler nach § 34i GewO. Die Beratung ist für dich kostenlos, bezahlt wird sie von der Bank. Schick uns deine Eckdaten über die Beratungsanfrage, wir melden uns innerhalb von 24 Stunden.