

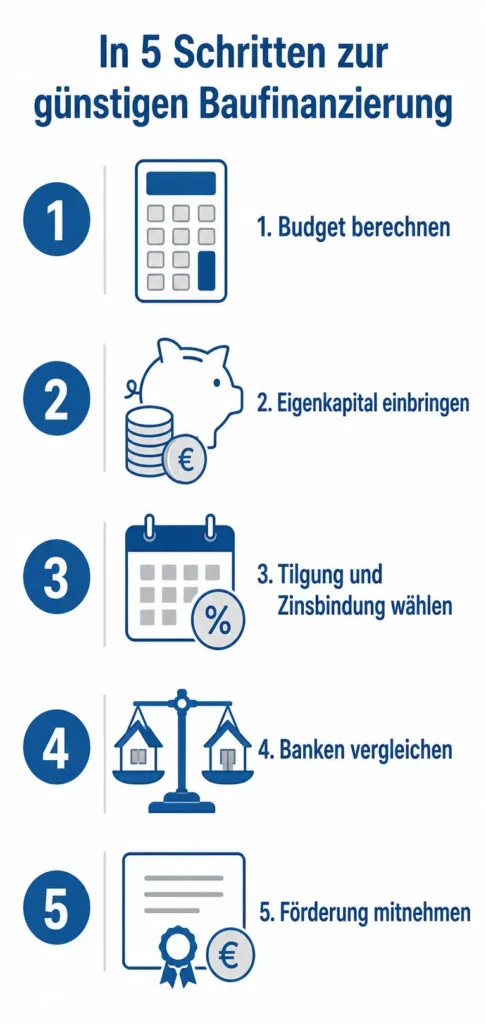
Die günstigste Baufinanzierung findest du, indem du zuerst die Rate klärst, die du dauerhaft tragen kannst, möglichst viel Eigenkapital einbringst, Tilgung und Zinsbindung passend wählst und die Angebote vieler Banken parallel vergleichst. Förderkredite der KfW senken den Zins zusätzlich.
Was bedeutet „günstige Baufinanzierung“? Effektivzins statt Lockzins
Eine günstige Baufinanzierung ist eine Baufinanzierung mit niedrigem Effektivzins. Günstig ist die Baufinanzierung, deren Effektivzins und Gesamtkosten über die Laufzeit am niedrigsten sind.
Der Effektivzins enthält die Nebenkosten der Finanzierung und ist gesetzlich für den Vergleich vorgeschrieben, der Sollzins dagegen ist nur der reine Zins auf die Darlehenssumme. Achte deshalb auf den Effektivzins und nicht auf den beworbenen Lockzins, denn eine niedrige Monatsrate allein kann auch von einer sehr niedrigen Tilgung kommen. Begriffe wie Beleihungsauslauf, Tilgung oder Sondertilgung erklären wir dir im Baufinanzierungslexikon (öffnet in neuem Tab).
Schritt 1: Kassensturz, welche Rate kannst du dir leisten?
Welche Rate du dir bei der Baufinanzierung leisten kannst, hängt vor allem von deinem Haushaltsnettoeinkommen ab. Als Faustregel sollte deine monatliche Rate höchstens 35 % bis 40 % deines Haushaltsnettoeinkommens betragen. Damit bleibt genug Puffer für Lebenshaltung und Rücklagen.
So gehst du vor:
- Liste dein gesamtes monatliches Nettoeinkommen auf.
- Ziehe alle festen Ausgaben ab, ohne Miete, falls diese durch die Rate ersetzt wird.
- Plane einen Puffer für Instandhaltung und unerwartete Kosten ein.
Wie viel Immobilie dabei realistisch ist, ermittelst du mit unserem Budgetrechner (öffnet in neuem Tab). Erst aus diesem Betrag ergibt sich die sinnvolle Darlehenshöhe, nicht umgekehrt.
Schritt 2: Eigenkapital und Kaufnebenkosten clever einsetzen
Je mehr Eigenkapital du einbringst, desto günstiger wird dein Zins. Im besten Fall deckst du die Kaufnebenkosten aus Notar, Grundbuch, Grunderwerbsteuer und eventuell Makler vollständig selbst und bringst zusätzlich 20 % bis 30 % des Kaufpreises mit. Damit sinkt der Beleihungsauslauf, also der Anteil des Kredits am Immobilienwert, und die Bank bietet dir bessere Konditionen. Plane die Kaufnebenkosten fest aus Eigenkapital ein, da die meisten Banken sie nicht mitfinanzieren; in Hessen machen sie ohne Makler etwa 7,31 % und mit Makler rund 10,88 % des Kaufpreises aus.
Besonders wichtig ist die 60-Prozent-Schwelle: Wer den Beleihungsauslauf unter 60 % drückt, bekommt oft den günstigsten Zinssatz. Prüfe deinen Wert mit dem Beleihungsauslauf-Rechner (öffnet in neuem Tab) und kalkuliere die Nebenkosten vorab mit dem Kaufnebenkosten-Rechner (öffnet in neuem Tab).
Schritt 3: Tilgung und Zinsbindung richtig wählen
Die günstigste Kondition für zehn Jahre Zinsbindung liegt in unserem Vergleich von über 600 Banken bei 4,06 % effektiv, sofern das Darlehen 60 % des Beleihungswerts nicht übersteigt; bei 90 % Beleihung sind es 4,48 %, bei 20 Jahren Zinsbindung 4,85 % (Stand 11. September 2026). Das allgemeine Zinsniveau dokumentiert die Deutsche Bundesbank in ihrer MFI-Zinsstatistik. Deinen persönlichen Zinssatz und die vollständige Tabelle nach Zinsbindung findest du auf unserer Seite zu den aktuellen Bauzinsen (öffnet in neuem Tab).
Wähle eine anfängliche Tilgung von mindestens 2 % bis 3 % und sichere dir den Zins so lange, wie es zu deiner Lebensplanung passt. Eine höhere Tilgung erhöht zwar die Monatsrate, senkt aber die Gesamtkosten deutlich, weil du schneller schuldenfrei bist.
Bei der Zinsbindung gilt: Zehn Jahre sind in Deutschland der Standard und ein guter Kompromiss aus Zinshöhe und Flexibilität. Nach zehn Jahren hast du laut BGB §489 ein gesetzliches Sonderkündigungsrecht und kannst ohne Vorfälligkeitsentschädigung umschulden. Wer maximale Planungssicherheit will, geht auf 15 oder 20 Jahre. Vereinbare außerdem kostenlose Sondertilgungen, um flexibel zusätzliches Kapital einzusetzen. Verschiedene Tilgungssätze vergleichst du mit dem Tilgungsrechner (öffnet in neuem Tab).
Schritt 4: Angebote von vielen Banken vergleichen
Beim Baufinanzierung-Vergleich vergleichst du die Bauzinsen und Konditionen mehrerer Banken. Ein Baufinanzierung-Vergleich zeigt dir, welche Bank für deine Finanzierung die günstigsten Konditionen bietet. Dieselbe Person erhält bei verschiedenen Banken am selben Tag deutlich unterschiedliche Zinsen. Wichtig ist, dass die Anfragen als Konditionsanfrage laufen und deinen Schufa-Score nicht belasten.
Vergleiche neben dem Zins auch die Sondertilgungsrechte, die Möglichkeit zum Tilgungswechsel und die Bereitstellungszinsen. Über unseren Baufinanzierungsvergleich online (öffnet in neuem Tab) siehst du die Konditionen mehrerer Banken auf einen Blick.
Mein Tipp aus der Praxis: In meinem kurzen Video zeige ich dir, worauf es beim Vergleich wirklich ankommt: Video-Tipp auf YouTube ansehen.
Schritt 5: Fördermittel mitnehmen (KfW und regionale Programme)
Staatliche Förderung senkt deinen Zins zusätzlich, deshalb solltest du sie immer vor dem Abschluss prüfen. Die KfW vergibt zinsgünstige Förderkredite, die du mit deiner Bankfinanzierung kombinierst.
- KfW 300 „Wohneigentum für Familien“ (öffnet in neuem Tab): zinsverbilligter Kredit für Familien mit kleinem oder mittlerem Einkommen (KfW).
- KfW „Jung kauft Alt“ (308): Zinssatz ab 0,01 % pro Jahr bei zehn Jahren Laufzeit und 1,00 % bei 35 Jahren Laufzeit mit zehn Jahren Zinsbindung (KfW, Stand 17. September 2026).
- KfW 261 Effizienzhaus (öffnet in neuem Tab) für die Sanierung ab 2,86 % effektiv und der Klimafreundliche Neubau (KfW 297/298), beim Effizienzhaus 55 ab 1,00 % effektiv (KfW, Stand 17. September 2026).
Dazu kommen regionale Töpfe von Ländern und Kommunen. Welche Programme zu dir passen, findest du in unserer Übersicht zu den Förderungen (öffnet in neuem Tab). Wie die Finanzierung vom ersten Gespräch bis zur Auszahlung abläuft, beschreibt unser Beitrag zum Ablauf der Baufinanzierung (öffnet in neuem Tab).
Welche Bank hat die günstigsten Bauzinsen?
Welche Bank die günstigsten Bauzinsen hat, lässt sich nicht pauschal sagen, denn keine Bank ist dauerhaft am günstigsten. Welche Bank für dich die günstigsten Bauzinsen bietet, hängt von Eigenkapital, Bonität, Objekt und Region ab und ändert sich täglich. Bank A kann heute für deinen Nachbarn am günstigsten sein und für dich morgen Bank B.
Deshalb bringt die Suche nach der einen besten Bank wenig. Sinnvoll ist ein paralleler Vergleich mehrerer Banken zu deiner konkreten Situation. Genau das übernimmt ein unabhängiger Vermittler, der auf über 600 Banken zugreift und für dich das günstigste Angebot heraussucht.
Beispielrechnung: Was kostet ein Kredit über 300.000 Euro?
Ein Kredit über 300.000 € kostet im Monat rund 1.515 €, bei 4,06 % Zins und 2 % anfänglicher Tilgung. Die 4,06 % sind die Top-Kondition für zehn Jahre Zinsbindung bei 60 % Beleihung (Stand 11. September 2026). Was ein 300.000-€-Kredit monatlich kostet, berechnest du als Darlehenssumme mal Summe aus Zins und Tilgung, geteilt durch zwölf.
| Tilgung | Monatsrate (300.000 €, 4,06 % Zins) |
|---|---|
| 2,0 % | rund 1.515 € |
| 3,0 % | rund 1.765 € |
| 4,0 % | rund 2.015 € |
Eine höhere Tilgung kostet dich mehr pro Monat, macht dich aber schneller schuldenfrei und senkt die Gesamtzinsen. Für andere Darlehenshöhen rechnest du mit derselben Formel, ein Darlehen über 350.000 € bei 2 % Tilgung ergibt zum Beispiel rund 1.768 € im Monat.
Günstige Baufinanzierung ohne Eigenkapital, geht das?
Eine günstige Baufinanzierung ohne Eigenkapital ist möglich, aber selten wirklich günstig. Bei einer Vollfinanzierung ohne Eigenkapital leiht dir die Bank den kompletten Kaufpreis und verlangt dafür einen Zinsaufschlag, weil ihr Risiko steigt. Voraussetzung sind ein sicheres, hohes Einkommen und eine sehr gute Bonität.
Sinnvoll ist das vor allem für Käufer mit stabilem Einkommen, die zügig tilgen können. Alle Voraussetzungen und Konditionen erklären wir dir auf der Seite Baufinanzierung ohne Eigenkapital (öffnet in neuem Tab).
Über den Autor: Salomon Davin
Verfasst und fachlich geprüft von Salomon Davin (öffnet in neuem Tab), Geschäftsführer und Baufinanzierungsberater bei Baufivergleich.de.
Erfahrung: Salomon Davin ist seit über 20 Jahren in Immobilien und Finanzierung aktiv. Er hat selbst als junger Vater gebaut und ist langjähriger Vermieter und Immobilieninvestor mit über 100 Einheiten. Er kennt also beide Seiten des Tisches, die des Kreditnehmers und die der Bank.
Qualifikation: Diplom-Kaufmann und zertifizierter Immobilienverwalter (IHK), mit den Erlaubnissen nach §34i und §34c GewO. Vor der Gründung von Baufivergleich.de beriet er 14 Jahre lang Baufinanzierungen bei einer deutschen Großbank und traf dort Kreditentscheidungen, davon elf Jahre in Führung als Team- und Filialleiter.
Unabhängigkeit und Vertrauen: Als unabhängiger Vermittler ist er keiner einzelnen Bank verpflichtet. Sein Anspruch: die passende Bank zu den Wünschen des Kunden finden, nicht umgekehrt. Seine Beratung ist bei Google bislang ausschließlich mit fünf Sternen bewertet.
Fragen zu deiner Finanzierung? Sprich Salomon Davin direkt an (öffnet in neuem Tab).