

Autor: Salomon Davin, Baufinanzierungsberater (öffnet in neuem Tab) · Stand: 14.07.2026
Immobilienfinanzierung für Heilberufe bedeutet: finanzieren aus einer starken Position. Als Ärztin, Arzt, Apothekerin oder Apotheker bringst du ein sicheres, überdurchschnittliches Einkommen und eine staatliche Berufszulassung mit, genau das, was Banken sehen wollen. Entscheidend ist nicht dein Beruf, sondern dein Status: Angestellte werden wie Arbeitnehmer bewertet, Niedergelassene wie Selbstständige. Dieser Ratgeber zeigt dir, wie du daraus die besten Konditionen machst.
Über diesen Artikel: Erstellt von der Redaktion Baufivergleich.de gemeinsam mit unseren §34i-zertifizierten Finanzierungsberatern. Wir begleiten Ärztinnen und Ärzte, Zahnärzte, Apothekerinnen und Apotheker sowie weitere Heilberufe in Kassel, Nordhessen und bundesweit bei der Immobilienfinanzierung. Datenbasis: laufende Konditionsauswertung aus über 600 Banken (Stand 07/2026), die Ärztestatistik der Bundesärztekammer, die MFI-Zinsstatistik der Deutschen Bundesbank, das Sozialgesetzbuch VI, das Apothekengesetz sowie die Programmübersichten von KfW und dem Land Hessen.
Schnell zu den Tools: Budgetrechner (öffnet in neuem Tab) · Aktuelle Zinsen (öffnet in neuem Tab) · Beratergespräch anfragen
Warum bekommen Heilberufe bei Banken bessere Konditionen?
Heilberufe bekommen bei vielen Banken bessere Konditionen, weil ihr Ausfallrisiko als besonders niedrig gilt. Die Approbation ist eine staatliche Berufszulassung, die für ein gesichertes und überdurchschnittliches Einkommen steht. Die Arbeitslosigkeit in den Heilberufen ist sehr niedrig, die Nachfrage nach medizinischer und pharmazeutischer Versorgung steigt mit einer alternden Bevölkerung weiter.
In Deutschland waren zum 31.12.2025 rund 446.120 Ärztinnen und Ärzte berufstätig (Quelle: Bundesärztekammer, Ärztestatistik 2025). In den Apotheken arbeiteten 2023 etwa 214.000 Menschen, davon rund 28 Prozent als Apothekerinnen und Apotheker (Quelle: Statistisches Bundesamt). Diese Stabilität bewerten Banken positiv. In der Praxis bedeutet das für dich:
- Geringeres Ausfallrisiko: Banken rechnen bei Heilberufen seltener mit Einkommensausfällen als bei vielen anderen Berufen.
- Bessere Konditionen möglich: Je nach Bank, Marktphase und Bonität ist ein kleiner Zinsvorteil drin.
- Höhere Beleihungsausläufe: Finanzierungen bis 100 Prozent des Kaufpreises und teils darüber sind häufiger darstellbar als anderswo.
Trotzdem gibt es keine pauschale „Arztkondition“. Welche Bank dir welche Zinsen bietet, hängt stark von deinem konkreten Status, deinem Einkommensnachweis und deinem Eigenkapital ab. Genau hier setzt dieser Leitfaden an.
Was ist der Unterschied zwischen angestellt und niedergelassen bei der Baufinanzierung?
Der Unterschied zwischen angestellt und niedergelassen entscheidet bei der Baufinanzierung darüber, wie die Bank dein Einkommen prüft. Die wichtigste Weiche ist also nicht der Beruf, sondern die Beschäftigungsform.
Zur Einordnung der Größenordnung: Von den rund 32.760 berufstätigen Ärztinnen und Ärzten in Hessen waren zum 31.12.2025 etwa 16.328 im Krankenhaus tätig, 12.820 ambulant, davon 8.009 als niedergelassene und damit selbstständige Ärzte (Quelle: Bundesärztekammer, Ärztestatistik 2025). Niedergelassen ist damit rund ein Viertel der hessischen Ärzteschaft. Die Mehrheit ist angestellt, sei es im Krankenhaus oder in einer Praxis.
| Status | typische Beispiele | Bewertung durch die Bank | Einkommensnachweis |
|---|---|---|---|
| Angestellt | Klinikarzt, Assistenz- und Facharzt, angestellter Apotheker, Arzt im MVZ | wie sehr guter Arbeitnehmer, einfache Prüfung | Gehaltsabrechnungen, Arbeitsvertrag |
| Niedergelassen / selbstständig | Praxisinhaber, Inhaber einer Apotheke, Partner einer Berufsausübungsgemeinschaft | wie Selbstständiger, intensivere Prüfung | Einkommensteuerbescheide und BWA der letzten 2 bis 3 Jahre |
| Verbeamtet | Amtsarzt, verbeamteter Hochschulmediziner | wie Beamter, beste Konditionen | Bezügemitteilung, Ernennungsurkunde |
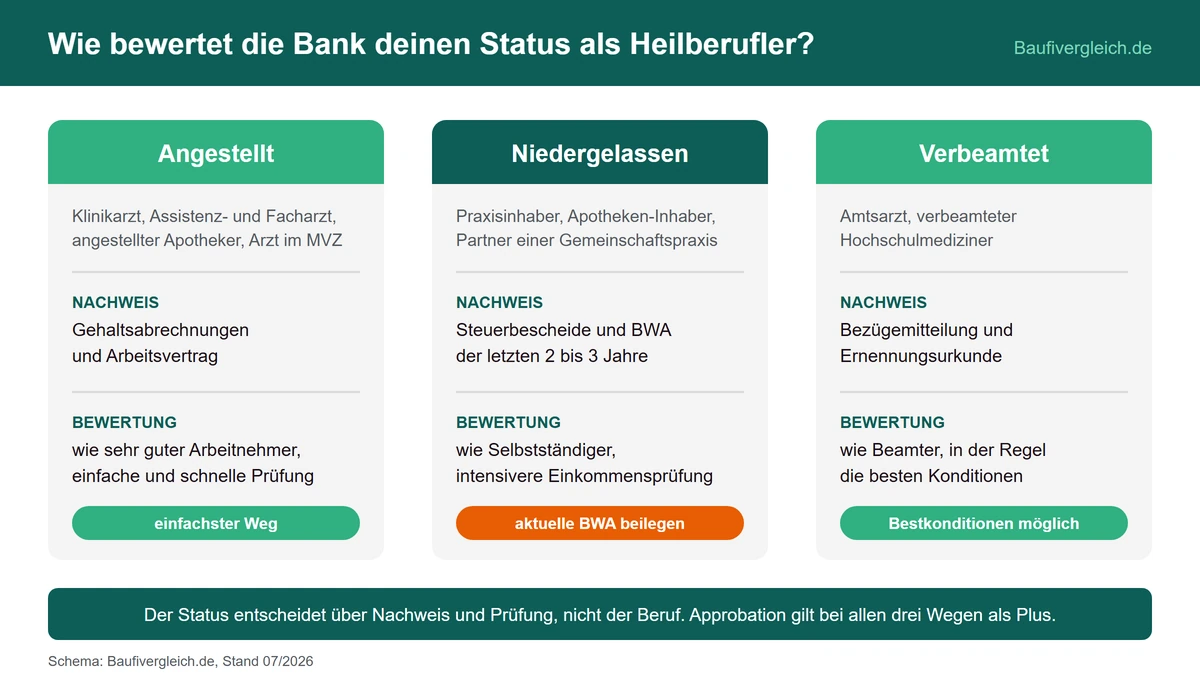
Drei Status, drei Prüfwege: So sortiert die Bank Ärzte, Apotheker und andere Heilberufe ein.
Bist du verbeamtet, etwa als Amtsarzt oder als verbeamteter Hochschulmediziner, gelten für dich die Spielregeln aus unserem Ratgeber zur Baufinanzierung für Beamte (öffnet in neuem Tab). Bist du niedergelassen oder selbstständig, lohnt sich ergänzend unser Überblick zur Baufinanzierung für Selbstständige (öffnet in neuem Tab). Dieser Artikel ordnet beides speziell für Heilberufe ein.
Wie bekommst du als angestellter Arzt eine Baufinanzierung?
Als angestellter Arzt bekommst du eine Baufinanzierung auf dem einfachsten Weg: Du weist dein Einkommen über Gehaltsabrechnungen und den Arbeitsvertrag nach, genau wie andere Arbeitnehmer. Banken bewerten dein Ausfallrisiko meist sehr gering. Drei Konstellationen tauchen in unserer Beratung besonders häufig auf.
Was gilt für Assistenzärzte mit befristetem Weiterbildungsvertrag?
Viele junge Mediziner sind während der Facharztweiterbildung befristet angestellt. Das verunsichert manche Bank zunächst, ist aber bei Ärzten gut erklärbar: Die Befristung gehört zur Weiterbildung, die Anschlussbeschäftigung ist angesichts des Ärztemangels faktisch sicher. Wichtig ist, dass du die Logik deiner Laufbahn sauber darstellst. Wie du mit einer Befristung umgehst, vertiefen wir im Ratgeber zur Baufinanzierung in der Probezeit und mit befristetem Arbeitsvertrag (öffnet in neuem Tab).
Wie finanzierst du als junger Mediziner mit wenig Eigenkapital?
Nach langem Studium ist das Eigenkapital oft knapp, das künftige Einkommen aber hoch und planbar. Hier liegt ein echter Vorteil der Heilberufe: Wegen der starken Einkommensprognose sind Vollfinanzierungen bis 100 Prozent des Kaufpreises und in Einzelfällen bis 110 Prozent inklusive Kaufnebenkosten häufiger möglich als in anderen Berufen. Mehr dazu liest du auf unseren Seiten zur Baufinanzierung ohne Eigenkapital (öffnet in neuem Tab) und zum 110-Prozent-Finanzierungsrechner (öffnet in neuem Tab).
Trotzdem gilt: Wenn du wenigstens die Kaufnebenkosten aus eigenen Mitteln trägst, sinkt dein Zins spürbar. Eine Vollfinanzierung ist eine Option, kein Automatismus, und sollte zu deiner Lebensplanung passen.
Was ändert sich für Fachärzte und Oberärzte?
Als Fachärztin, Oberarzt oder leitende Ärztin mit unbefristetem Vertrag und höherem Einkommen bist du für Banken eine erstklassige Adresse. Hier geht es weniger um die Genehmigung als um die Feinheiten: die Auswahl der Bank mit den besten Konditionen, die passende Tilgung und die Frage, wie viel Immobilie sinnvoll ist. Was du dir leisten kannst, prüfst du vorab mit unserem Budgetrechner (öffnet in neuem Tab).
Was prüft die Bank bei niedergelassenen Ärzten?
Bei niedergelassenen Ärzten prüft die Bank vor allem das nachhaltige Einkommen aus der Praxis. Sobald du eine eigene Praxis führst oder an einer Berufsausübungsgemeinschaft beteiligt bist, bewertet dich die Bank als Selbstständigen. Das ist kein Nachteil, bedeutet aber mehr Prüfung. Statt Gehaltsabrechnungen reichst du in der Regel die Einkommensteuerbescheide und die betriebswirtschaftlichen Auswertungen (BWA) der letzten zwei bis drei Jahre ein. Die Bank bildet daraus ein durchschnittliches, nachhaltiges Einkommen.
Im Einzelnen schaut die Bank auf vier Punkte:
- Nachhaltiges Einkommen: Durchschnitt aus mehreren Jahren, nicht das beste Einzeljahr.
- Stabilität der Praxis: Zulassung, Patientenstamm, Standort, Entwicklung des Gewinns.
- Bestehende Verpflichtungen: laufende Praxisdarlehen, Leasing, private Kredite.
- Eigenkapital: Niedergelassene bringen häufig etwas mehr Eigenkapital mit, das verbessert die Kondition zusätzlich.
✓ Praxis-Tipp: aktuelle BWA bereithalten
Reiche neben den Steuerbescheiden eine aktuelle BWA des laufenden Jahres ein. So zeigst du der Bank, dass dein Einkommen auch nach dem letzten Steuerbescheid stabil oder steigend ist. Das beschleunigt die Zusage und stärkt deine Verhandlungsposition.
Wie finanzieren sich Arztpraxen und warum trennst du das vom Eigenheim?
Arztpraxen finanzieren sich über eigene, gewerbliche Kredite, oft ergänzt um spezielle Förderdarlehen, und genau deshalb gehört die Praxisfinanzierung nicht in einen Topf mit deinem Eigenheim. Ein häufiges Missverständnis: Die Finanzierung deiner Praxis (Praxiskauf, Praxisübernahme, Geräte) ist etwas anderes als die Finanzierung deiner privaten Wohnimmobilie. Für dein Eigenheim zählt dein privates, nachhaltiges Nettoeinkommen aus der selbstständigen Tätigkeit. Wir betrachten in diesem Artikel die private Immobilienfinanzierung. Laufende Praxiskredite bezieht die Bank aber als Verpflichtung in deine Gesamtbetrachtung ein.
Wie finanzieren Apotheker eine Immobilie?
Apotheker finanzieren eine Immobilie je nach Status wie Arbeitnehmer oder wie Selbstständige, mit einer Besonderheit: Ihr Einkommen ist eng mit dem Betrieb der Apotheke verknüpft. Hier lohnt der Blick auf den rechtlichen Rahmen.
Eine Apotheke darf in Deutschland nur betreiben, wer selbst die Approbation als Apotheker besitzt (§ 2 Apothekengesetz). Dieses sogenannte Fremdbesitzverbot bedeutet: Kapitalgeber von außen oder Ketten dürfen keine Apotheke besitzen. Ein Apotheker darf höchstens eine Hauptapotheke und bis zu drei Filialapotheken führen (§ 1 Absatz 2 Apothekengesetz). Mehrere Inhaber können eine Apotheke nur als Gesellschaft bürgerlichen Rechts oder offene Handelsgesellschaft betreiben, stille Beteiligungen und umsatzabhängige Vergütungen sind unzulässig (§ 8 Apothekengesetz, Quelle: gesetze-im-internet.de). Für die Bank heißt das: Bei einem selbstständigen Apotheker steht und fällt das Einkommen mit der wirtschaftlichen Lage seiner Apotheke.
Warum gehört der wirtschaftliche Druck auf Apotheken auf den Tisch?
Die Lage vieler Apotheken ist angespannt, und die Bank kennt diese Zahlen. In Hessen gab es Ende 2025 noch 1.273 öffentliche Apotheken, allein 2025 schlossen 34 Apotheken für immer, nur zwei wurden neu eröffnet. In den vergangenen 15 Jahren ist die Zahl der hessischen Apotheken um mehr als 25 Prozent gesunken (Quelle: Landesapothekerkammer Hessen). Ein Hauptgrund ist das Fixhonorar von 8,35 Euro je rezeptpflichtiger Packung, das seit 2013 nicht angepasst wurde. Auch bundesweit sinkt die Apothekendichte: 2023 versorgte eine Apotheke im Schnitt 4.819 Menschen, zehn Jahre zuvor waren es 3.909 (Quelle: Statistisches Bundesamt).
Das ist kein Grund zur Panik, aber ein Grund zur Ehrlichkeit. Eine gut geführte Apotheke mit gesundem Standort ist weiter eine solide Einkommensbasis. Für die Finanzierung deiner privaten Immobilie solltest du die wirtschaftliche Lage deiner Apotheke transparent darstellen. Das schafft Vertrauen und vermeidet Rückfragen.
Was gilt für angestellte Apotheker, was für Inhaber?
Wie bei den Ärzten gilt: Bist du angestellte Apothekerin oder angestellter Apotheker, finanzierst du wie ein Arbeitnehmer über deine Gehaltsabrechnungen. Bist du Inhaberin oder Inhaber, bewertet dich die Bank als Selbstständige und prüft die Betriebszahlen, wie im Kapitel zu den niedergelassenen Ärzten beschrieben.
Wie wirkt sich das Versorgungswerk auf deine Baufinanzierung aus?
Das Versorgungswerk wirkt sich zweifach auf deine Baufinanzierung aus: Die Pflichtbeiträge mindern dein verfügbares Einkommen, die spätere Rente sichert dafür lange Laufzeiten ab. Ein Punkt, den viele Banken und auch viele Heilberufler unterschätzen: Ärzte, Zahnärzte und Apotheker sind in der Regel nicht in der gesetzlichen Rentenversicherung, sondern Pflichtmitglied in ihrem berufsständischen Versorgungswerk. Diese Mitgliedschaft entsteht automatisch kraft Gesetz, sobald du den Beruf in der jeweiligen Kammer ausübst (Quelle: Arbeitsgemeinschaft berufsständischer Versorgungseinrichtungen). Angestellte Heilberufler lassen sich dafür auf Antrag von der gesetzlichen Rentenversicherung befreien (§ 6 Absatz 1 Satz 1 Nummer 1 SGB VI).
Das hat zwei Folgen für deine Baufinanzierung:
- Höhere Pflichtbeiträge mindern dein verfügbares Einkommen. Das Versorgungswerk der Landesärztekammer Hessen rechnet 2026 mit dem gesetzlichen Beitragssatz von 18,6 Prozent. Bei einer monatlichen Beitragsbemessungsgrenze von 8.450 Euro liegt der Höchstbeitrag bei 1.571,70 Euro im Monat. Niedergelassene Vertragsärzte zahlen die Hälfte davon, also 785,85 Euro (Quelle: Versorgungswerk der Landesärztekammer Hessen). Diese Beiträge gehören in die Haushaltsrechnung der Bank.
- Die Altersvorsorge sichert die Tragfähigkeit bis in den Ruhestand. Das Versorgungswerk zahlt dir eine Alters-, Berufsunfähigkeits- und Hinterbliebenenrente. Reicht deine Finanzierung in den Ruhestand hinein, kannst du die Versorgungswerksrente als spätere Einkommensquelle nachweisen.
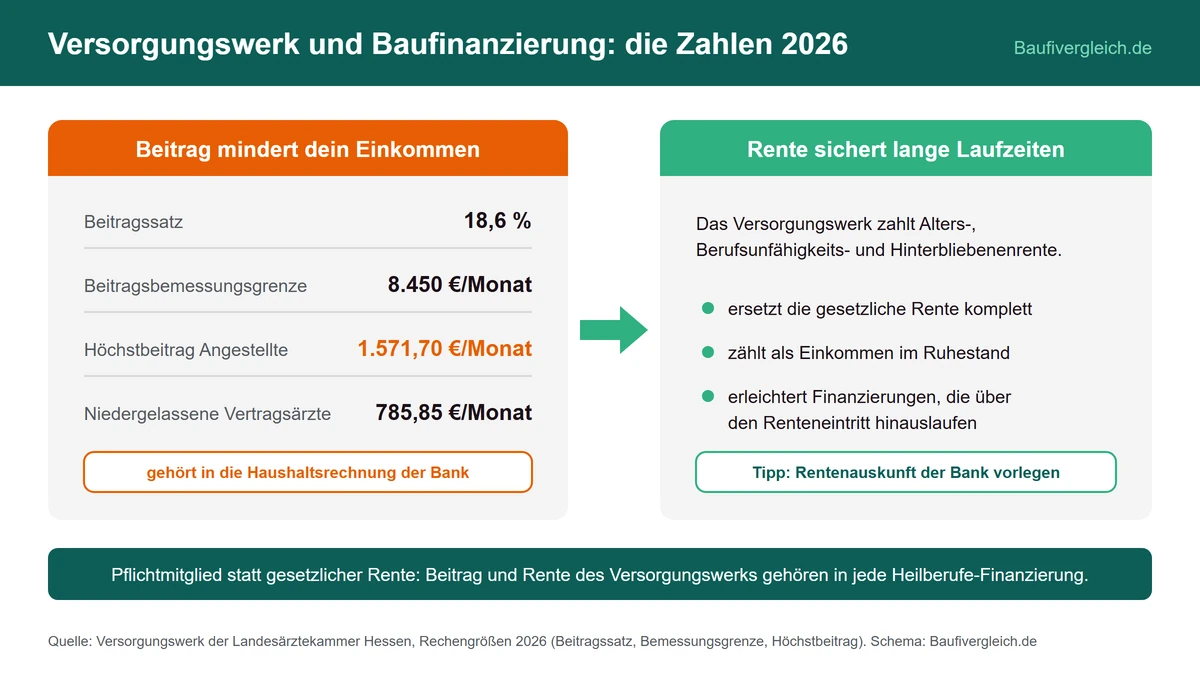
Beitrag in der Haushaltsrechnung, Rente als Rückendeckung: Das Versorgungswerk gehört in jede Heilberufe-Finanzierung.
✓ Praxis-Tipp: Rentenauskunft des Versorgungswerks anfordern
Plant deine Finanzierung über das Renteneintrittsalter hinaus, fordere die aktuelle Rentenauskunft deines Versorgungswerks an. Mit ihr weist du der Bank dein Einkommen im Ruhestand nach. Das vereinfacht die Genehmigung längerer Laufzeiten.
Wie viel Haus kannst du dir als Arzt leisten?
Als Arzt kannst du dir in der Regel deutlich mehr Haus leisten als der Durchschnittsverdiener, entscheidend ist aber deine monatliche Rate. Als Faustregel sollte die Kreditrate höchstens 35 Prozent deines Nettoeinkommens ausmachen. Daraus ergibt sich eine grobe Orientierung, hier gerechnet mit einem Beispielzins von 3,5 Prozent und 2 Prozent Anfangstilgung:
| Haushaltsnetto im Monat | maximale Rate (35 Prozent) | möglicher Kreditrahmen (Beispiel) |
|---|---|---|
| 3.000 Euro | 1.050 Euro | rund 230.000 Euro |
| 4.000 Euro | 1.400 Euro | rund 305.000 Euro |
| 5.000 Euro | 1.750 Euro | rund 380.000 Euro |
| 6.500 Euro | 2.275 Euro | rund 495.000 Euro |
Die Tabelle ist eine Beispielrechnung, keine Tageskondition. Dein tatsächlicher Rahmen hängt vom aktuellen Zins, deiner Tilgung, deinem Eigenkapital und deinen laufenden Verpflichtungen ab, beim Heilberufler etwa den Beiträgen ans Versorgungswerk. Für einen Kredit von 300.000 Euro brauchst du nach dieser Faustregel rund 4.000 Euro Haushaltsnetto. Das erreichen viele Fachärzte allein, viele Paare gemeinsam deutlich früher. Rechne deine persönliche Obergrenze mit dem Budgetrechner (öffnet in neuem Tab) und die passende Rate mit dem Finanzierungsrechner (öffnet in neuem Tab) durch.
Wie setzt du Eigenkapital, Zinsen und Tilgung richtig ein?
Eigenkapital, Zins und Tilgung greifen bei der Immobilienfinanzierung für Heilberufe ineinander: Je mehr Eigenkapital du einsetzt, desto niedriger dein Zins, und je später du startest, desto wichtiger wird die Tilgung. Die drei Stellschrauben im Einzelnen.
Wo stehen die Bauzinsen gerade?
Die Bauzinsen für zehnjährige Zinsbindungen liegen im September 2026 bei rund 4,06 Prozent effektiv bei 60 Prozent Beleihung und 4,48 Prozent bei 90 Prozent Beleihung (Top-Kondition bei sehr guter Bonität, Stand 11. September 2026, siehe aktuelle Bauzinsen (öffnet in neuem Tab)). Die amtliche Zinsstatistik der Deutschen Bundesbank weist für neue Wohnungsbaukredite an private Haushalte mit über zehn Jahren Zinsbindung zuletzt 3,16 Prozent und für fünf bis zehn Jahre 3,48 Prozent aus (Berichtsmonat Oktober 2025, Quelle: Deutsche Bundesbank, MFI-Zinsstatistik).
Wichtiger als der Tageszins ist die Logik dahinter: Dein persönlicher Zins hängt vor allem vom Beleihungsauslauf ab, also davon, wie viel Prozent des Immobilienwerts du finanzierst. Bis etwa 60 Prozent Beleihung bekommst du die Bestkondition, ab etwa 80 Prozent rechnest du mit rund 0,2 Prozentpunkten Aufschlag, bei einer Vollfinanzierung ab 100 Prozent mit 0,5 bis 1,0 Prozentpunkten. Wo du stehst, zeigt dir der Beleihungsauslauf-Rechner (öffnet in neuem Tab), die Tageswerte findest du unter aktuelle Bauzinsen (öffnet in neuem Tab), eine Einordnung der weiteren Entwicklung in unserer Bauzinsen-Prognose 2026 (öffnet in neuem Tab).
Wie viel Eigenkapital ist für Heilberufe sinnvoll?
Als Heilberufler hast du oft die Wahl zwischen mehr Eigenkapital für einen besseren Zins und mehr Liquidität für die Praxis oder die Apotheke. Eine Faustregel:
- mindestens die Kaufnebenkosten aus Eigenkapital tragen, in Hessen rund 7,3 Prozent des Kaufpreises ohne Makler,
- idealerweise zusätzlich 10 bis 20 Prozent auf den Kaufpreis,
- bei knappem Eigenkapital und starker Einkommensprognose die Vollfinanzierung prüfen, statt die Praxisliquidität zu schwächen.
Warum muss die Tilgung zum späten Berufsstart passen?
Die Tilgung muss zum späten Berufsstart passen, weil Heilberufen schlicht weniger Erwerbsjahre bis zur Rente bleiben. Nach rund sechs Jahren Studium und fünf bis sechs Jahren Weiterbildung beginnt die Niederlassung oder die finanzielle Konsolidierung häufig erst Mitte 30 oder später. Plane die Tilgung deshalb so, dass die Finanzierung möglichst bis zum Renteneintritt steht. Mit einer anfänglichen Tilgung von 3 Prozent oder mehr ist das in vielen Fällen darstellbar. Wie sich Rate und Restschuld über die Laufzeit verteilen, spielst du am besten mit unserem Tilgungsrechner (öffnet in neuem Tab) durch.
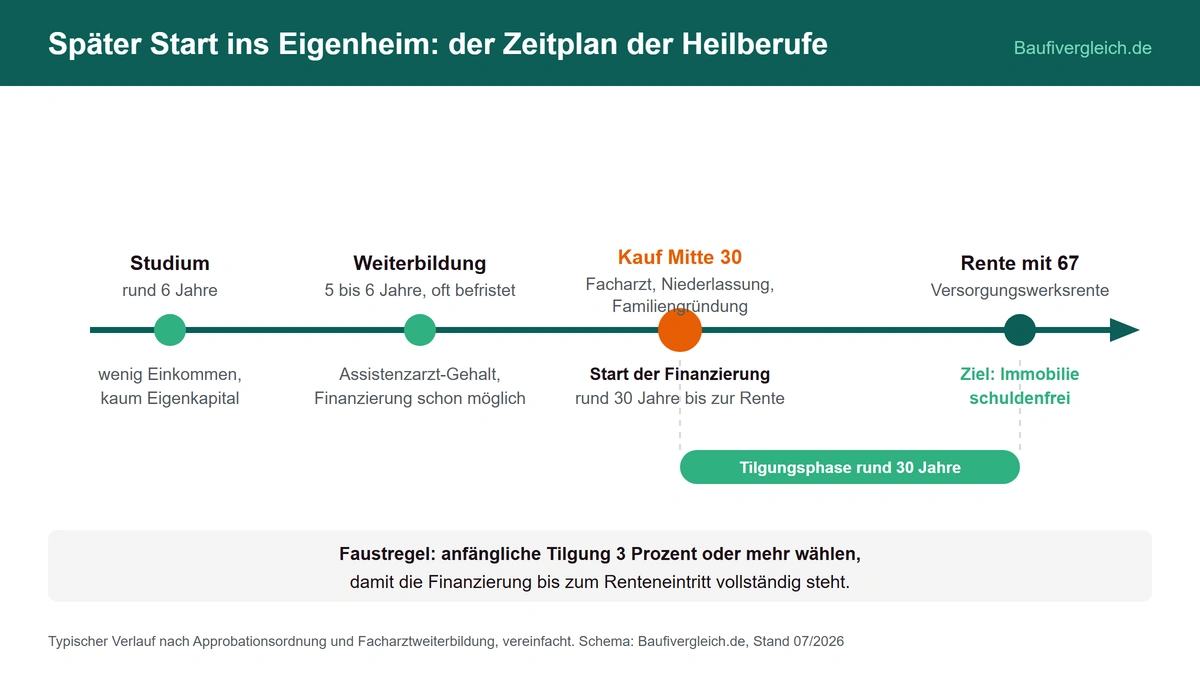
Später Start, klares Ziel: Wer Mitte 30 kauft, tilgt am besten so, dass die Immobilie zum Renteneintritt schuldenfrei ist.
Welche Bank ist die beste für Ärzte und Heilberufe?
Die beste Bank für Ärzte und Heilberufe gibt es nicht pauschal, denn jede Bank bewertet deine Konstellation anders. Drei Wege stehen dir offen:
- Deine Hausbank kennt dich, aber nur ihre eigenen Konditionen. Ob sie mit einem befristeten Weiterbildungsvertrag oder einem Praxiseinkommen souverän umgeht, ist Glückssache.
- Standesbanken und Ärzte-Finanzdienstleister, bekanntestes Beispiel ist die apoBank, sind auf Heilberufe spezialisiert und verstehen deine Einkommenslogik. Spezialisierung allein garantiert aber keinen Bestzins, auch hier lohnt der Vergleich mit dem breiten Markt.
- Ein unabhängiger Vergleich zeigt dir den ganzen Markt. Über unseren Baufinanzierungsvergleich (öffnet in neuem Tab) siehst du Angebote aus über 600 Banken, und unsere §34i-zertifizierten Berater wissen, welche Institute mit deiner Konstellation gut umgehen.
✓ Praxis-Tipp: Konditionsanfrage statt Kreditanfrage
Achte darauf, dass Anfragen bei mehreren Banken als SCHUFA-neutrale Konditionsanfrage laufen, nicht als Kreditanfrage. So vergleichst du beliebig viele Angebote, ohne deinen Score zu belasten. Über einen Vermittler passiert das automatisch richtig.
Welche Förderung können Heilberufe in Hessen nutzen?
Heilberufe können in Hessen dieselbe Förderung nutzen wie alle anderen Käufer, eine eigene Heilberufe-Förderung gibt es nicht. Die wichtigsten Programme:
- Hessengeld: Für den erstmaligen Kauf einer selbstgenutzten Wohnimmobilie in Hessen erhältst du 10.000 Euro pro erwerbender Person (höchstens 20.000 Euro) und zusätzlich 5.000 Euro je Kind unter 18 Jahren, insgesamt höchstens die gezahlte Grunderwerbsteuer, ausgezahlt in zehn Jahresraten. Eine Einkommensgrenze gibt es nicht, gefördert werden Käufe ab dem 1. März 2024 (Quelle: Hessisches Ministerium der Finanzen).
- KfW 300 (Wohneigentum für Familien) (öffnet in neuem Tab): zinsverbilligtes Darlehen für Familien mit mindestens einem Kind unter 18 Jahren, beim klimafreundlichen Neubau. Der Kredithöchstbetrag liegt je nach Förderstufe und Kinderzahl zwischen 170.000 und 270.000 Euro, das maximale zu versteuernde Haushaltseinkommen bei 90.000 Euro plus 10.000 Euro je weiterem Kind (Quelle: KfW).
- KfW 124 (Wohneigentumsprogramm): Förderkredit bis 100.000 Euro für den Kauf oder Bau der selbst genutzten Immobilie, ohne Einkommensgrenze. Ob er günstiger ist als dein Bankdarlehen, hängt von deiner Beleihung ab und gehört in den Vergleich (Quelle: KfW).
- KfW 261 (Wohngebäude-Kredit) (öffnet in neuem Tab): für die energetische Sanierung zum Effizienzhaus, mit bis zu 150.000 Euro Kredit je Wohneinheit und einem Tilgungszuschuss von bis zu 40 Prozent in der Kombination mehrerer Boni.
- Hessen-Darlehen der WIBank: ergänzende Förderdarlehen des Landes beim Erwerb von Wohneigentum.
Welche Töpfe sich in deinem Fall kombinieren lassen, fassen wir auf unserer Übersicht zur Förderung in Hessen (öffnet in neuem Tab) und in der allgemeinen Förderübersicht (öffnet in neuem Tab) zusammen.
Mit welchen Kaufnebenkosten musst du in Hessen rechnen?
In Hessen liegen die Kaufnebenkosten bei rund 7,3 Prozent ohne Makler und rund 10,9 Prozent mit Makler, wenn man den in Hessen üblichen Käuferanteil von 3,57 Prozent ansetzt. Sie werden oft unterschätzt, machen aber einen großen Teil deines Eigenkapitalbedarfs aus. Die Posten im Einzelnen:
- Grunderwerbsteuer: 6,0 Prozent des Kaufpreises. Hessen liegt damit am oberen Ende in Deutschland, wo die Spanne zwischen 3,5 und 6,5 Prozent reicht (Quelle: Hessisches Gesetz über die Festsetzung des Steuersatzes für die Grunderwerbsteuer).
- Notar und Grundbuch: zusammen rund 1,2 bis 1,5 Prozent des Kaufpreises (gesetzlich geregelt im Gerichts- und Notarkostengesetz).
- Maklerprovision: falls ein Makler beteiligt ist, seit 2020 in der Regel hälftig zwischen Käufer und Verkäufer geteilt. Auf den Käufer entfallen üblicherweise 3,57 Prozent inklusive Mehrwertsteuer (Quelle: Verbraucherzentrale).
Beispiel: Bei einem Kaufpreis von 500.000 Euro fallen allein 30.000 Euro Grunderwerbsteuer an, dazu rund 6.200 Euro für Notar und Grundbuch (rund 1,25 Prozent). Ohne Makler ergeben sich damit rund 36.200 Euro Nebenkosten zusätzlich zum Kaufpreis, mit Makler rund 54.100 Euro. Rechne deine eigene Summe mit unserem Kaufnebenkosten-Rechner (öffnet in neuem Tab) durch.
Warum ist Kassel für Heilberufe ein guter Standort?
Kassel ist für Heilberufe ein guter Standort, weil moderate Immobilienpreise auf eine solide medizinische Infrastruktur treffen. Als Beraterteam aus der Region kennen wir den nordhessischen Markt genau, auch für die Baufinanzierung für Heilberufe in Kassel gilt deshalb: Zwei Gründe sprechen für die Region.
Erstens sind die Immobilienpreise in Kassel und Umgebung deutlich moderater als im Rhein-Main-Gebiet. Mit einem typischen Arzt- oder Apothekereinkommen lässt sich hier vergleichsweise viel Immobilie finanzieren. Zweitens ist die ärztliche Versorgung im Flächenland Hessen solide: 2024 kamen in Hessen rechnerisch 1.136 Einwohner auf eine Hausärztin oder einen Hausarzt, etwas günstiger als im Bundesschnitt von 1.264 (Quelle: Statistisches Bundesamt).
Gleichzeitig steht in Nordhessen ein Generationswechsel an. In Landkreisen wie Waldeck-Frankenberg lag der Anteil der über 60-jährigen Ärzte zuletzt bei rund 27 Prozent (Quelle: Hessischer Rundfunk, auf Basis von Daten der Kassenärztlichen Vereinigung Hessen). Für junge Mediziner, die eine Praxis übernehmen und sich in der Region niederlassen wollen, ist das eine Chance, oft verbunden mit einer parallelen Entscheidung für das Eigenheim. Wir begleiten dich dabei vor Ort in Kassel und ganz Nordhessen, mit dem Vergleich aus über 600 Banken und einer ersten Einschätzung in der Regel innerhalb von 24 Stunden. Mehr zur Region findest du auf unseren Seiten zur Baufinanzierung in Kassel (öffnet in neuem Tab) und zur Baufinanzierung in Nordhessen (öffnet in neuem Tab).
Welche Unterlagen brauchst du für deine Finanzierung?
Für deine Finanzierung brauchst du als Heilberufler neben den üblichen Objektunterlagen vor allem die passenden Einkommensnachweise für deinen Status:
| Unterlage | Angestellte Heilberufe | Niedergelassene / selbstständige Heilberufe |
|---|---|---|
| Einkommensnachweis | letzte 3 Gehaltsabrechnungen, Arbeitsvertrag | Einkommensteuerbescheide und BWA der letzten 2 bis 3 Jahre |
| Approbation / Zulassung | Approbationsurkunde, ggf. Facharztnachweis | Approbation plus Zulassung oder Betriebserlaubnis |
| Kontoauszüge | passend zum Nachweiszeitraum | passend zum Nachweiszeitraum |
| Eigenkapitalnachweis | Kontostände, Depots, Bausparguthaben | wie links, ohne Praxisliquidität zu gefährden |
| Versorgungswerk | aktuelle Rentenauskunft bei langer Laufzeit | aktuelle Rentenauskunft bei langer Laufzeit |
| Objektunterlagen | Exposé, Grundriss, Kaufvertragsentwurf | Exposé, Grundriss, Kaufvertragsentwurf |
Läuft deine Zinsbindung in einigen Jahren aus, planst du die Anschlussfinanzierung (öffnet in neuem Tab) am besten 24 bis 36 Monate vorher.
Kurz erklärt in unter einer Minute: Auf unserem YouTube-Kanal mit kurzen Shorts erklären wir Themen rund um Zinsen, Förderung und Eigenkapital kompakt und verständlich. Eine gute Ergänzung, bevor du in die konkrete Kalkulation gehst.
Fazit: Immobilienfinanzierung für Heilberufe richtig aufsetzen
Als Ärztin, Arzt oder Apotheker setzt du deine Immobilienfinanzierung aus einer starken Position auf, wenn du die Besonderheiten deines Berufs kennst:
- Status klären: Angestellte finanzieren über Gehaltsabrechnungen, Niedergelassene und selbstständige Apotheker über Steuerbescheide und BWA.
- Eigenkapital und Liquidität abwägen: Bei starker Einkommensprognose ist eine Vollfinanzierung oft möglich, ohne die Praxis- oder Apothekenliquidität zu schwächen.
- Versorgungswerk einplanen: Die Pflichtbeiträge gehören in die Haushaltsrechnung, die Versorgungswerksrente sichert lange Laufzeiten.
- Spät starten, klug tilgen: Wegen der langen Ausbildung die Tilgung so wählen, dass die Finanzierung bis zum Ruhestand steht.
- Förderung und Region nutzen: Hessengeld, KfW und die moderaten Preise in Nordhessen sind echte Hebel.
- Vergleichen: Es gibt keine pauschale Arztkondition, der Markt ist breit, der Vergleich lohnt sich.
Bereit für den nächsten Schritt? Baufivergleich.de begleitet dich online und persönlich, mit dem Zinsvergleich aus über 600 Banken, dem Budgetrechner (öffnet in neuem Tab) für deine Kalkulation und der persönlichen Beratung durch §34i-zertifizierte Spezialisten mit Erfahrung in der Finanzierung für Heilberufe.
Über den Autor
Salomon Davin ist Baufinanzierungsberater bei Baufivergleich. Er begleitet Heilberufe, Angestellte und Selbstständige in Kassel, Nordhessen und bundesweit von der ersten Kalkulation bis zur Unterschrift und legt Wert auf eine ehrliche, unabhängige Beratung ohne Verkaufsdruck. Mehr über ihn erfährst du auf seinem Beraterprofil (öffnet in neuem Tab), das ganze Team findest du auf der Seite unsere Berater (öffnet in neuem Tab).
Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Finanzierungs-, Steuer- oder Rechtsberatung. Alle Zahlen mit Stand 13.07.2026.