

Die teuersten Fehler beim Hauskauf sind eine zu niedrig angesetzte Tilgung, unterschätzte Kaufnebenkosten und eine fehlende Rücklage. Diese drei Fehler beim Hauskauf kosten zusammen schnell einen sechsstelligen Betrag. Wer sie vor der ersten Besichtigung durchrechnet, vermeidet den größten Teil des Risikos.
Salomon geht alle fünfzehn Fehler im Video durch, mit den Beispielrechnungen zum Mitrechnen:
Was ist der größte Fehler beim Hauskauf?
Der größte Fehler beim Hauskauf ist eine zu niedrig angesetzte Tilgung. Kein anderer Fehler beim Hauskauf kostet über die Laufzeit mehr Geld.
Die Rechnung dazu: Bei 350.000 Euro Darlehen und einem angenommenen Sollzins von 4,0 Prozent zahlst du mit 1 Prozent Anfangstilgung rund 368.100 Euro Zinsen und brauchst 41 Jahre. Mit 2 Prozent sind es rund 238.200 Euro und 28 Jahre. Der Unterschied liegt bei rund 129.900 Euro, ausgelöst durch eine einzige Zahl im Vertrag.
Direkt danach kommen die Kaufnebenkosten, weil sie sofort und aus Eigenkapital fällig werden. Die restlichen dreizehn Fehler sind kleiner, aber sie summieren sich.
| # | Fehler | Was er im Beispiel kostet |
|---|---|---|
| 1 | Kein geprüftes Budget vor der Suche | verlorene Objekte, geplatzte Zusagen |
| 2 | Zu wenig Marktüberblick | Aufschlag auf den Kaufpreis |
| 3 | Kaufnebenkosten unterschätzt | bis zu 23.500 € Lücke bei 400.000 €, plus Prüfkosten vorab |
| 4 | Standort und Wiederverkaufswert ignoriert | je nach Region +1,4 % oder −0,8 % im selben Quartal |
| 5 | Keine Bausubstanzprüfung | 500 € gespart, fünfstellig nachgezahlt |
| 6 | Kein Plan für die energetische Sanierung | Nachrüstpflicht binnen 2 Jahren nach Kauf |
| 7 | Förderung nicht genutzt | bis zu 100.000 € Förderkredit verschenkt |
| 8 | Grundbuch nicht genau geprüft | Wegerecht oder Wohnrecht mindert den Wert |
| 9 | Kaufvertrag nur überflogen | Mängelhaftung meist komplett ausgeschlossen |
| 10 | Lebensplanung ausgeblendet | zweiter Kauf, zweites Mal Nebenkosten |
| 11 | Kein Angebotsvergleich | rund 9.300 € bei 0,3 Prozentpunkten |
| 12 | Tilgung zu niedrig | rund 129.900 € und 13 Jahre |
| 13 | Zinsbindung falsch gewählt | 443 € mehr im Monat nach 10 Jahren |
| 14 | Keine finanzielle Reserve | 5.000 bis 10.000 € Puffer fehlen, Nachfinanzierung droht |
| 15 | Emotional statt rational entschieden | Überzahlung ohne Vergleich |
Alle Euro-Angaben sind Beispielrechnungen mit den jeweils genannten Annahmen, keine Zusagen. Deine Werte rechnest du am schnellsten im Finanzierungsrechner (öffnet in neuem Tab) und im Tilgungsrechner (öffnet in neuem Tab) nach.
Welche Fehler machst du, bevor du das erste Haus siehst?
Die ersten drei Fehler passieren am Küchentisch, Wochen vor der ersten Besichtigung.
Fehler 1: Ohne geprüftes Budget auf die Suche gehen
Die meisten Käufer starten mit der Frage „Was kostet das Haus?“. Die richtige Frage lautet: Welche Rate trägst du auch in einem schlechten Jahr? Wer ohne diese Zahl sucht, verliebt sich zuverlässig in Objekte, die zwei Nummern zu groß sind.
Dazu gehören zwei Dinge, die viele auslassen. Erstens eine ehrliche Haushaltsrechnung über drei Monate statt einer Faustformel. Zweitens eine Bonitätsprüfung mit schriftlicher Finanzierungsbestätigung, bevor du bietest. Verkäufer und Makler in gefragten Lagen sortieren Interessenten inzwischen danach.
So machst du es besser: Rechne deinen Rahmen im Budgetrechner (öffnet in neuem Tab) durch, prüfe die Machbarkeit im Machbarkeits-Check (öffnet in neuem Tab) und hol dir vorab eine Finanzierungsbestätigung (öffnet in neuem Tab). Welche Unterlagen die Bank dafür sehen will, steht in den Voraussetzungen für die Baufinanzierung (öffnet in neuem Tab).
Fehler 2: Zu wenig Marktüberblick verschafft
Ein Portal, drei Besichtigungen, Zuschlag. So sieht der typische Suchverlauf aus, und er ist der Grund für viele überteuerte Käufe. Ohne Vergleichsobjekte hast du kein Gefühl dafür, ob 3.200 Euro pro Quadratmeter in dieser Straße normal oder ambitioniert sind.
Nutze mehrere Suchwege parallel: die großen Portale, einen Immobiliencrawler, der neue Inserate automatisch meldet, den Kontakt zu Maklern vor Ort und das eigene Umfeld. Ein spürbarer Teil der Objekte in kleineren Städten wechselt den Besitzer, bevor ein Inserat online geht.
So machst du es besser: Sammle mindestens zehn Vergleichsangebote im gleichen Ort, bevor du ein Gebot abgibst. Eine erste Einordnung des Objektwerts bekommst du über unsere kostenlose Immobilienbewertung (öffnet in neuem Tab).
Fehler 3: Kaufnebenkosten unterschätzt
Die Kaufnebenkosten sind der Klassiker, weil Banken sie in der Regel nicht mitfinanzieren. Sie müssen aus Eigenkapital (öffnet in neuem Tab) kommen, und zwar sofort.
Drei Posten bestimmen die Summe:
- Grunderwerbsteuer: je nach Bundesland 3,5 bis 6,5 Prozent des Kaufpreises (Quelle: Finanztip, Stand 5. Februar 2026).
- Notar und Grundbuch: bei 400.000 Euro Kaufpreis rund 5.200 Euro, also etwa 1,3 Prozent. Die Gebühren sind gesetzlich geregelt und nicht verhandelbar.
- Maklerprovision: ist ein Makler beteiligt, trägt der Käufer bei Wohnungen und Einfamilienhäusern üblicherweise 3,57 Prozent inklusive Mehrwertsteuer. Nach § 656c BGB müssen sich beide Seiten in gleicher Höhe verpflichten, wenn der Makler für beide tätig wird.
Ein Beispiel bei 400.000 Euro Kaufpreis: In Hessen mit 6,0 Prozent Grunderwerbsteuer, rund 5.200 Euro für Notar und Grundbuch und einer Maklerprovision von 3,57 Prozent landest du bei rund 43.500 Euro, also 10,9 Prozent. Im günstigsten Fall, also in Bayern mit 3,5 Prozent Grunderwerbsteuer und ohne Makler, sind es rund 19.200 Euro oder 4,8 Prozent. Zwischen beiden Varianten liegen rund 24.300 Euro, die viele erst beim Notartermin bemerken.
Denk zusätzlich an die Kosten, die vor dem Kauf anfallen und die du auch dann zahlst, wenn der Kauf am Ende nicht zustande kommt:
- Gutachter oder Bausachverständiger: rund 500 Euro für ein Kurzgutachten, mehr bei größeren Objekten.
- Bauvoranfrage: wenn du wissen willst, ob ein Anbau, ein Dachausbau oder eine zweite Wohneinheit überhaupt genehmigungsfähig ist. Die Gebühr setzt die Bauaufsicht fest, dazu kommen die Unterlagen.
- Architekt oder Planer: wer Umbau- oder Anbauoptionen vor dem Kauf klären lassen will, braucht Zeichnungen und eine erste Kostenschätzung. Das ist Honorar, das schon vor dem Notartermin fließt.
- Weitere Unterlagen: Grundbuchauszug, Baulastenauskunft, Auszüge aus der Bauakte, teils auch ein Energieausweis, wenn der Verkäufer keinen hat.
Bei einem Objekt, das du wirklich umbauen willst, kommen so schnell ein bis zwei Tausend Euro zusammen, bevor überhaupt feststeht, ob du kaufst. Das ist gut investiertes Geld, muss aber im Budget stehen.
So machst du es besser: Rechne deine Nebenkosten vorab im Kaufnebenkosten-Rechner (öffnet in neuem Tab) durch. Für Hessen findest du die Details unter Grunderwerbsteuer in Hessen (öffnet in neuem Tab), für Niedersachsen unter Kaufnebenkosten Niedersachsen (öffnet in neuem Tab).
Welche Fehler passieren bei der Auswahl des Objekts?
Jetzt geht es um das Objekt. Die Fehler 4 bis 7 kosten selten sofort Geld, sondern über die Jahre, meist als Sanierungsstau oder als schwer verkäufliches Haus.
Fehler 4: Standort und Wiederverkaufswert vernachlässigt
Das Haus lässt sich sanieren, die Lage nicht. Trotzdem steht die Straße bei den meisten Besichtigungen hinter der Küche zurück.
Prüfe drei Ebenen: die Infrastruktur heute (Kita, Schule, Arzt, Einkauf, Anbindung), die Entwicklung des Viertels (Neubaugebiete, Leerstand, Altersstruktur, geplante Bauvorhaben) und die Frage, wer dir das Haus in fünfzehn Jahren abkauft. Ein 200-Quadratmeter-Haus in einem schrumpfenden Ort hat einen deutlich kleineren Käuferkreis als ein 120-Quadratmeter-Haus in einer Stadt mit Zuzug.
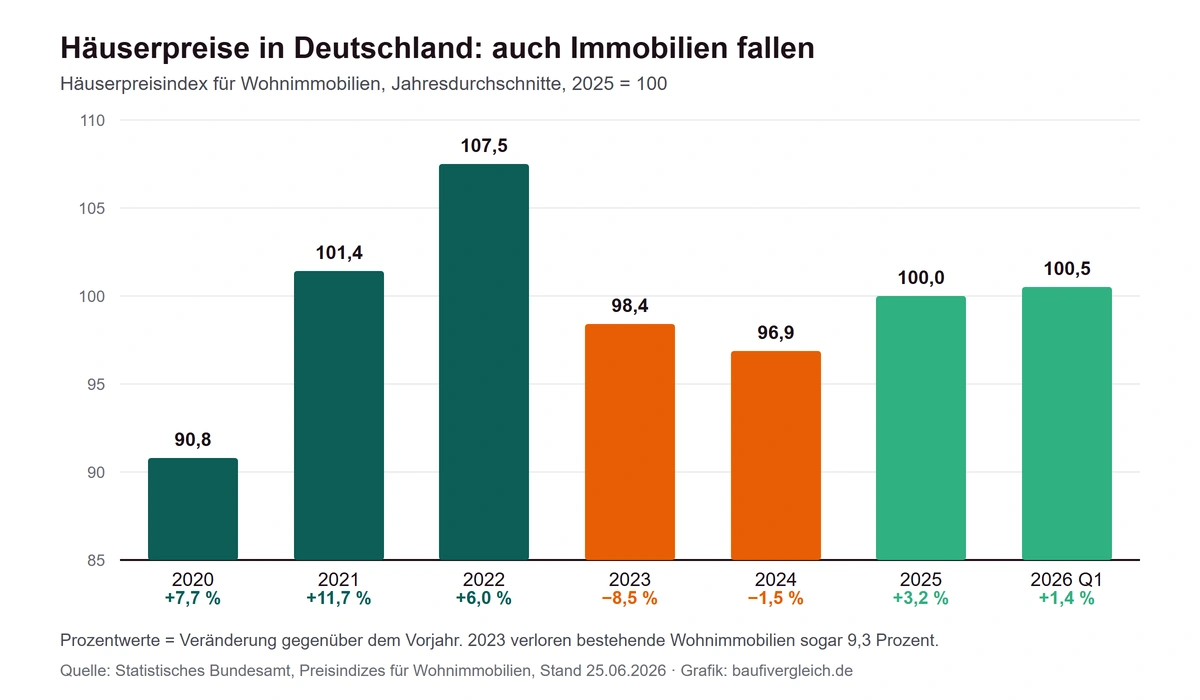
Dass Immobilienpreise keine Einbahnstraße sind, zeigt der Häuserpreisindex des Statistischen Bundesamts. Im Jahresdurchschnitt 2023 fielen die Preise für Wohnimmobilien um 8,5 Prozent gegenüber dem Vorjahr, bei bestehenden Wohnimmobilien sogar um 9,3 Prozent. 2024 folgte ein Minus von 1,5 Prozent, 2025 ein Plus von 3,2 Prozent, im ersten Quartal 2026 lag der Index 1,4 Prozent über dem Vorjahr (Quelle: Statistisches Bundesamt, Stand 25. Juni 2026). Auf 400.000 Euro gerechnet entsprach das Minus von 2023 rund 34.000 Euro.
Der Bundesdurchschnitt sagt über deinen Ort fast nichts
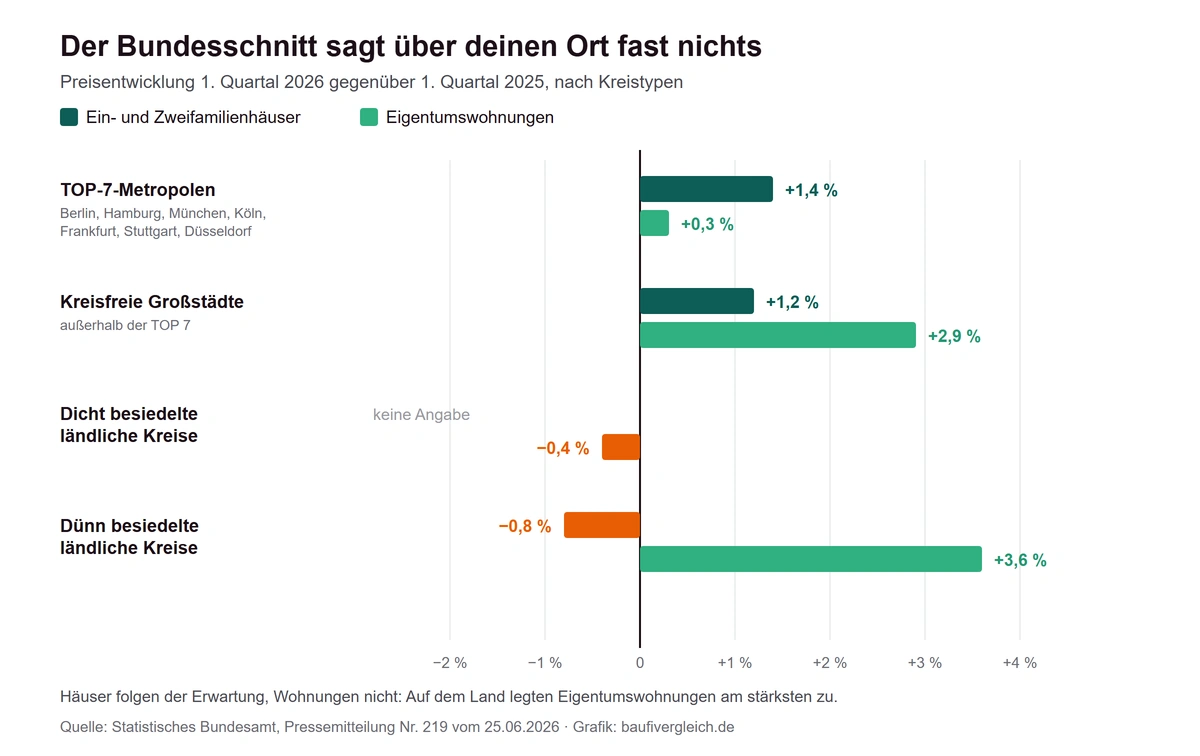
Diese Bundeszahl ist ein Mittelwert, und er verdeckt, wie weit die Regionen auseinanderlaufen. Im ersten Quartal 2026 sah es nach Kreistypen so aus (jeweils gegenüber dem ersten Quartal 2025, Quelle: Statistisches Bundesamt, Pressemitteilung Nr. 219 vom 25. Juni 2026):
| Region | Ein- und Zweifamilienhäuser | Eigentumswohnungen |
|---|---|---|
| TOP-7-Metropolen (Berlin, Hamburg, München, Köln, Frankfurt am Main, Stuttgart, Düsseldorf) | +1,4 % | +0,3 % |
| kreisfreie Großstädte außerhalb der TOP 7 | +1,2 % | +2,9 % |
| dicht besiedelte ländliche Kreise | keine Angabe | −0,4 % |
| dünn besiedelte ländliche Kreise | −0,8 % | +3,6 % |
Bei Häusern stimmt also die verbreitete Erwartung: Die großen Städte ziehen weiter an, während dünn besiedelte ländliche Kreise nachgeben. Bei Eigentumswohnungen ist es genau umgekehrt. Dort legten ausgerechnet die dünn besiedelten ländlichen Kreise mit 3,6 Prozent am stärksten zu, während die sieben Metropolen mit 0,3 Prozent praktisch stillstanden.
Für dich heißt das zweierlei. Erstens: Verlass dich nicht auf bundesweite Schlagzeilen, weder auf die guten noch auf die schlechten. Zweitens: Innerhalb eines Kreistyps ist die Spreizung noch größer, weil es auf den einzelnen Ort und sogar auf die Straße ankommt. Die belastbaren Zahlen für deinen Ort liegen beim örtlichen Gutachterausschuss (Immobilienmarktbericht und Bodenrichtwerte), nicht in einer bundesweiten Statistik.
So machst du es besser: Schau dir das Objekt zweimal an, einmal werktags morgens und einmal abends oder am Wochenende. Frag beim Bauamt nach dem Bebauungsplan für die Nachbargrundstücke.
Fehler 5: Keine Bausubstanzprüfung vor dem Kauf
Feuchtigkeit im Keller, ein Dachstuhl mit Schädlingsbefall, eine Elektroinstallation von 1972: Das erkennt ein Laie in 45 Minuten Besichtigung nicht. Ein Bausachverständiger schon.
Ein Kurzgutachten kostet nach Finanztip-Recherche rund 500 Euro (Stand 2026). Ein vollständiges Wertgutachten liegt bei einem Objekt mit 500.000 Euro Verkehrswert bei etwa 3.000 Euro inklusive Mehrwertsteuer nach der Honorarrichtlinie des Bundesverbands öffentlich bestellter und vereidigter Sachverständiger. Für die reine Einschätzung der Bausubstanz brauchst du dieses große Gutachten meist nicht.
Wenn du niemanden findest: Nimm einen Handwerker aus dem Bekanntenkreis mit, am besten Dachdecker, Elektriker oder Heizungsbauer. Das ersetzt kein Gutachten, aber es fängt die groben Sachen ab.
So machst du es besser: Plane den Termin vor dem Notartermin ein, nicht danach. Erkannte Mängel sind ein legitimes Argument in der Preisverhandlung. Was Sanierungen tatsächlich kosten, findest du unter Haussanierung Kosten (öffnet in neuem Tab) und Kernsanierung Kosten (öffnet in neuem Tab).
Fehler 6: Kein Plan für die energetische Sanierung
Seit dem 29. Juli 2026 gilt das Gebäudemodernisierungsgesetz (GModG) und hat das Gebäudeenergiegesetz abgelöst. Die pauschale Vorgabe von 65 Prozent erneuerbarer Energien beim Heizungstausch ist entfallen, Gas- und Ölheizungen dürfen weiter eingebaut werden (Quelle: Bundesregierung, GModG-Übersicht 2026).
Entwarnung ist das trotzdem nicht, aus drei Gründen:
- Nachrüstpflichten mit Frist. Kaufst du ein Ein- oder Zweifamilienhaus, musst du die oberste Geschossdecke dämmen, wenn sie den Mindestwärmeschutz nicht erfüllt, und ungedämmte Heizungs- und Warmwasserleitungen in unbeheizten Bereichen dämmen. Hat der damalige Eigentümer am 1. Februar 2002 selbst darin gewohnt, beträgt die Frist jeweils zwei Jahre ab dem ersten Eigentumsübergang nach diesem Tag (§ 35 Abs. 3 GModG und § 69 Abs. 3 und 4 GModG).
- Steigende Brennstoffkosten. Ab 2029 wird Gas und Öl schrittweise ein verbindlicher Bioanteil beigemischt, die Grüngasquote startet 2028. Beides verteuert das Heizen mit fossilen Brennstoffen.
- Ein gesunkener Förderdeckel. Seit dem 21. Juli 2026 werden beim Heizungstausch maximal 28.000 Euro Kosten gefördert statt vorher 30.000 Euro, und die Deckelung sinkt halbjährlich um weitere 750 Euro.
So machst du es besser: Lass dir vor dem Kauf den Energieausweis zeigen, er ist beim Verkauf Pflicht. Rechne Dach, Fenster, Heizung und Dämmung als Positionen mit Preisschild in dein Budget. Eine Orientierung gibt der Sanierungsrechner (öffnet in neuem Tab), Details zum Kauf mit Sanierungsbedarf stehen unter Bestandsimmobilie kaufen (öffnet in neuem Tab) und energieeffizientes Haus kaufen (öffnet in neuem Tab).
Fehler 7: Fördermöglichkeiten nicht genutzt
Förderung ist kein Bonus, den man später nachreicht. Sie hängt an Fristen, und wer sie verpasst, bekommt sie nicht mehr.
Diese Programme sind beim Hauskauf relevant:
- KfW-Wohneigentumsprogramm (124): bis zu 100.000 Euro für Kauf oder Bau von selbst genutztem Wohneigentum, Laufzeit bis zu 35 Jahre. Der Antrag muss gestellt sein, bevor du den Kaufvertrag unterschreibst.
- Wohneigentum für Familien, Bestandserwerb (308), bekannt als „Jung kauft Alt“: 140.000 bis 180.000 Euro Kreditbetrag für Familien mit mindestens einem Kind unter 18 Jahren. Das Haushaltseinkommen darf maximal 90.000 Euro bei einem Kind betragen, plus 10.000 Euro je weiterem Kind. Voraussetzung ist ein Energieausweis der Klasse F, G oder H und eine anschließende Sanierung mindestens auf „Effizienzhaus 85 EE“ innerhalb von 4,5 Jahren.
- Heizungsförderung (Zuschuss 458): 30 bis 80 Prozent der förderfähigen Kosten, seit dem 21. Juli 2026 zu angepassten Bedingungen.
- Landesförderung (öffnet in neuem Tab): In Hessen erstattet das Hessengeld beim Kauf der ersten selbst genutzten Immobilie einen Teil der Grunderwerbsteuer.
Beim Programm 308 gibt es eine Besonderheit: Du darfst den Kaufvertrag ausnahmsweise vor der Antragstellung abschließen, aber nur mit einer aufschiebenden Bedingung, und Anzahlungen erst nach dem Antrag leisten. Nachträglich lässt sich diese Bedingung nicht in den Vertrag schreiben (Quelle: KfW, Stand August 2026).
So machst du es besser: Kläre die Förderfrage, bevor der Notartermin steht. Eine Übersicht findest du unter Förderungen (öffnet in neuem Tab), KfW 300 (öffnet in neuem Tab), KfW 261 (öffnet in neuem Tab), Hessengeld beantragen (öffnet in neuem Tab) und Förderprogramme zur Altbausanierung (öffnet in neuem Tab).
Welche Fehler passieren kurz vor der Unterschrift?
In den letzten Wochen vor dem Notartermin laufen Finanzierung, Unterlagen und Terminabstimmung parallel. Genau in dieser Phase werden die entscheidenden Dokumente nur noch überflogen.
Fehler 8: Grundbuch nicht genau geprüft
Der Grundbuchauszug ist kein Formular, sondern die Beschreibung dessen, was du wirklich kaufst. Abteilung II enthält Lasten und Beschränkungen: Wegerechte, Leitungsrechte, Wohnrechte, Nießbrauch, Vorkaufsrechte. Abteilung III enthält Grundschulden und Hypotheken. Kaufst du ein Haus auf Erbpacht, prüfst du zusätzlich das Erbbaugrundbuch und den Erbbaurechtsvertrag (öffnet in neuem Tab), denn der entscheidet mit über deine Finanzierung.
Ein eingetragenes lebenslanges Wohnrecht für die Verkäuferin, ein Wegerecht des Nachbarn quer über deine geplante Terrasse oder eine Reallast wirken sich direkt auf den Wert aus. Diese Rechte gehen auf dich über, unabhängig davon, ob du sie gelesen hast.
Wichtig und oft übersehen: Baulasten stehen nicht im Grundbuch. Sie werden im Baulastenverzeichnis der Bauaufsichtsbehörde geführt. In Kassel kannst du bei berechtigtem Interesse Einsicht beantragen, ebenso beim Landkreis Kassel, dort inzwischen ausschließlich online (Quelle: kassel.de und landkreiskassel.de, Stand 2026). In Bayern gibt es kein eigenes Baulastenverzeichnis, dort werden entsprechende Verpflichtungen als Dienstbarkeiten im Grundbuch eingetragen.
So machst du es besser: Lass dir einen aktuellen Grundbuchauszug geben, nicht den von vor drei Jahren. Frag jede Eintragung in Abteilung II beim Notar konkret ab und stelle zusätzlich eine Baulastenanfrage bei der Bauaufsicht.
Fehler 9: Kaufvertrag nicht im Detail geprüft
Beim Notartermin wird vorgelesen, nicht verhandelt. Wer den Entwurf dort zum ersten Mal hört, hat keine Chance mehr, etwas zu ändern.
Das Gesetz gibt dir Zeit: Bei Verbraucherverträgen soll dir der Notar den beabsichtigten Vertragstext im Regelfall zwei Wochen vor der Beurkundung zur Verfügung stellen (§ 17 Abs. 2a BeurkG). Nutze diese zwei Wochen.
Auf diese Punkte kommt es an:
- Sachmängelhaftung. In fast jedem Kaufvertrag über eine gebrauchte Immobilie ist sie ausgeschlossen, oft als „gekauft wie besichtigt“. Der Verkäufer haftet dann nur noch für arglistig verschwiegene Mängel oder für zugesagte Eigenschaften (§ 444 BGB). Alles, was dir mündlich zugesagt wurde, gehört deshalb in den Vertrag.
- Fälligkeit und Übergabe. Wann ist der Kaufpreis fällig, wann bekommst du die Schlüssel, wer trägt bis dahin Lasten und Versicherung? Musst du vorher noch deine bisherige Immobilie verkaufen, macht ein späterer Fälligkeitstermin eine Zwischenfinanzierung (öffnet in neuem Tab) unter Umständen überflüssig.
- Rücktritts- und Fristenregelungen. Was passiert, wenn die Bank nicht auszahlt oder der Verkäufer nicht räumt?
- Inventar. Küche, Markise, Gartenhaus getrennt ausweisen. Das senkt die Bemessungsgrundlage der Grunderwerbsteuer, allerdings sollte der Wert des Inventars 15 Prozent des Kaufpreises nicht überschreiten, sonst fordert das Finanzamt Belege.
Beim Haftungsausschluss lohnt eine ehrliche Einordnung: Es ist absolut üblich, dass Häuser ab einem Alter von etwa fünf Jahren ohne Sachmängelhaftung verkauft werden. Daran wird ein Verkäufer in der Regel nichts ändern, und es ist auch kein Alarmsignal. Genau deshalb verschiebt sich das Gewicht auf die Besichtigung: Was du dort nicht siehst, kannst du später nicht mehr reklamieren.
Mach dir das Leben leichter und fotografiere schon beim ersten Termin systematisch. Frag den Verkäufer oder Makler vorher kurz, ob das in Ordnung ist. Auf die Liste gehören:
- jeder Raum, einmal komplett von der Tür aus,
- der Keller, besonders Ecken, Sockelbereiche und Stellen mit Salzausblühungen oder Feuchtigkeitsrändern,
- jeder sichtbare Schaden im Detail und einmal mit Umgebung, damit du später weißt, wo er war,
- Dach von außen und, wenn zugänglich, der Dachboden inklusive Sparren und Unterspannbahn,
- Heizung mit Typenschild, Baujahr und Zählerstand, dazu Warmwasserbereitung,
- alle vier Außenseiten des Hauses,
- Gelände, Grundstücksgrenzen, Zufahrt, Wege und Nebengebäude.
Diese Bilder sind später dreifach nützlich: für die Preisverhandlung, als Arbeitsgrundlage für Handwerkerangebote und als Beleg über den Zustand am Tag der Besichtigung, falls es doch zum Streit kommt.
So machst du es besser: Lies den Entwurf mit einem Stift in der Hand und schreib deine Fragen auf. Bei Unsicherheit lohnt sich ein Termin bei einer unabhängigen Rechtsberatung, bevor du beim Notar sitzt.
Fehler 10: Zukünftige Lebensplanung ausgeblendet
Ein Haus kaufst du für die nächsten zwanzig bis dreißig Jahre, entschieden wird aber nach der Situation von heute. Kinderwunsch, Elternzeit, ein Jobwechsel in eine andere Stadt, ein Arbeitszimmer für Homeoffice, später ein Bad im Erdgeschoss: Wer das nicht mitdenkt, sitzt nach fünf Jahren im falschen Grundriss.
Der Fehler ist teuer, weil ein Verkauf mit anschließendem Neukauf die kompletten Kaufnebenkosten ein zweites Mal auslöst. Bei 400.000 Euro sind das je nach Bundesland erneut 22.000 bis 45.500 Euro. Wer dazu noch vor Ablauf der Zinsbindung aus dem Darlehen aussteigt, zahlt in der Regel eine Vorfälligkeitsentschädigung (öffnet in neuem Tab).
So machst du es besser: Spiel zwei Szenarien durch. Erstens: ein Kind mehr und ein Gehalt in Elternzeit. Trägt die Rate dann noch? Zweitens: Wie leicht lässt sich das Haus anpassen, wenn du bleiben willst? Wie sich Elternzeit auf die Finanzierung auswirkt, steht unter Baufinanzierung in Elternzeit und Schwangerschaft (öffnet in neuem Tab).
Welche Fehler machst du bei der Finanzierung?
Bei der Finanzierung geht es um die größten Beträge im ganzen Kauf. Ein Nachmittag Rechnen bringt hier mehr als jede Preisverhandlung.
Fehler 11: Kein Vergleich, nur die Hausbank
Das erste Angebot der eigenen Bank fühlt sich vertraut an. Vertraut heißt aber nicht günstig, und die Unterschiede zwischen Banken sind größer, als die zweite Nachkommastelle vermuten lässt.
Ein Beispiel: 350.000 Euro Darlehen, 2 Prozent Anfangstilgung, 10 Jahre Zinsbindung. Bei 4,0 Prozent Sollzins zahlst du in diesen zehn Jahren rund 126.000 Euro Zinsen, bei 4,3 Prozent rund 135.300 Euro. Das sind etwa 9.300 Euro Unterschied bei praktisch gleicher Restschuld, ausgelöst durch 0,3 Prozentpunkte.
Der Zinssatz ist dabei nur ein Kriterium. Ebenso wichtig sind kostenlose Sondertilgungen, die Möglichkeit den Tilgungssatz zu wechseln, eine ausreichend lange bereitstellungszinsfreie Zeit und die Frage, wie die Bank den Immobilienwert ansetzt. Davon hängt dein Beleihungsauslauf ab, und davon wiederum die gesamte Zinsstaffel.
So machst du es besser: Hol dir mehrere Angebote und lass sie objektiv gegenüberstellen. Wir vergleichen für dich die Konditionen von rund 600 Banken. Das aktuelle Marktniveau siehst du unter aktuelle Bauzinsen (öffnet in neuem Tab), deinen Beleihungsauslauf im Beleihungsauslauf-Rechner (öffnet in neuem Tab). Worauf es bei der Bankwahl ankommt, steht unter welche Bank für die Baufinanzierung (öffnet in neuem Tab).
Fehler 12: Tilgung zu niedrig geplant
Eine niedrige Rate fühlt sich im ersten Jahr gut an und kostet dich danach ein Vermögen. Der Grund: Von jeder Rate geht zuerst der Zins ab, erst der Rest tilgt. Startest du mit wenig Tilgung, bleibt die Restschuld lange hoch, und auf die hohe Restschuld zahlst du weiter Zinsen.
Die Rechnung für 350.000 Euro Darlehen bei angenommenen 4,0 Prozent Sollzins:
| Anfangstilgung | Monatsrate | Laufzeit bis schuldenfrei | Zinsen insgesamt |
|---|---|---|---|
| 1,0 % | 1.458 € | 41,0 Jahre | rund 368.100 € |
| 2,0 % | 1.750 € | 28,0 Jahre | rund 238.200 € |
| 3,0 % | 2.042 € | 21,6 Jahre | rund 179.300 € |
Beispielrechnung, Annuitätendarlehen ohne Sondertilgung, konstanter Sollzins über die gesamte Laufzeit. Die Zinsen nach Ablauf der Zinsbindung hängen vom dann geltenden Marktniveau ab.
Für 292 Euro mehr im Monat bist du 13 Jahre früher fertig und sparst rund 129.900 Euro Zinsen. Als Orientierung gilt: mindestens 2 Prozent Anfangstilgung.
Was ist, wenn die Finanzierung in die Rente hineinläuft?
Das ist der Punkt, an dem eine zu niedrige Tilgung wirklich gefährlich wird. Nimm die Zahlen von oben: Wer mit 40 startet und 2 Prozent tilgt, ist mit 68 fertig. Mit 1 Prozent Tilgung ist er 81. Wer mit 45 einsteigt und 2 Prozent tilgt, zahlt bis 73.
Stell dir für diesen Fall eine einzige Frage: Wovon zahlst du die Rate weiter, wenn dein Einkommen sinkt, die Rate aber gleich bleibt? Ein Annuitätendarlehen kennt keinen Ruhestand. Die 1.750 Euro sind im Jahr nach dem Renteneintritt genauso fällig wie im Jahr davor.
Das gesetzliche Rentenniveau liegt bei 48 Prozent und ist mit dem Rentenpaket 2025 bis 2031 gehalten, danach greift die Rentenanpassungsformel wieder. Wichtig: Diese 48 Prozent sind eine statistische Kenngröße, nämlich das Verhältnis von verfügbarer Standardrente nach 45 Beitragsjahren zum verfügbaren Durchschnittsentgelt. Sie sagen ausdrücklich nicht, dass du 48 Prozent deines letzten Gehalts bekommst (Quelle: Bundesministerium für Arbeit und Soziales, Rentenreform 2025). Deine persönliche Zahl steht in deiner Renteninformation, und für die meisten liegt sie deutlich unter dem heutigen Nettoeinkommen.
Daraus folgen drei Optionen, und du solltest dich vor der Unterschrift für eine entscheiden:
- Tilgung so wählen, dass das Darlehen zum Renteneintritt steht. Das ist die saubere Lösung und der Grund für die Zwei-Prozent-Faustregel.
- Bewusst in die Rente hinein finanzieren, aber mit Plan. Dann brauchst du eine belegbare Quelle für die Rate: Betriebsrente, private Vorsorge, Mieteinnahmen oder eine Kapitalanlage, die zum Renteneintritt fällig wird.
- Restschuld gezielt reduzieren. Sondertilgungen in guten Jahren, eine Erhöhung des Tilgungssatzes bei Gehaltssprüngen oder ein Bausparvertrag (öffnet in neuem Tab), der zum Ablauf der Zinsbindung zuteilungsreif ist.
Was nicht funktioniert, ist die Hoffnung, das später zu klären. Banken prüfen die Kapitaldienstfähigkeit (öffnet in neuem Tab) bis zum Laufzeitende, und wer mit 60 eine Anschlussfinanzierung über eine hohe Restschuld braucht, hat deutlich weniger Auswahl als mit 40.
So machst du es besser: Wenn dein Einkommen schwankt (öffnet in neuem Tab), wähl lieber eine moderate Tilgung mit vereinbartem Sondertilgungsrecht und Tilgungswechsel statt einer hohen Rate, die im schlechten Jahr drückt. Rechne dir dein Alter bei der letzten Rate aus, bevor du unterschreibst. Durchrechnen kannst du das im Tilgungsrechner (öffnet in neuem Tab).
Fehler 13: Zinsbindung falsch gewählt
Nach zehn oder fünfzehn Jahren ist dein Darlehen nicht abbezahlt, sondern nur ein Stück kleiner. Im Beispiel oben mit 4,0 Prozent Sollzins und 2 Prozent Tilgung stehen nach zehn Jahren noch rund 266.000 Euro offen, nach fünfzehn Jahren rund 209.800 Euro. Für diesen Rest brauchst du eine Anschlussfinanzierung zu den Zinsen, die dann gelten.
Was das bedeutet, zeigt der Vergleich: Läuft die Anschlussfinanzierung über 266.000 Euro zu 4,0 Prozent weiter, zahlst du bei 2 Prozent Tilgung rund 1.330 Euro im Monat. Liegt der Zins dann zwei Prozentpunkte höher, sind es rund 1.773 Euro. Das sind 443 Euro Unterschied, jeden Monat.
Eine kurze Zinsbindung ist günstiger, verlagert aber das Risiko nach hinten. Eine sehr lange Bindung kostet einen Aufschlag und kauft dir dafür Sicherheit. Ein Punkt nimmt der langen Bindung den Schrecken: Nach zehn Jahren ab vollständiger Auszahlung darfst du jedes Darlehen mit sechs Monaten Frist kündigen, ohne Vorfälligkeitsentschädigung (§ 489 Abs. 1 Nr. 2 BGB). Eine 20-Jahres-Bindung ist deshalb keine 20-Jahres-Falle.
So machst du es besser: Vergleiche Angebote nach der Restschuld am Ende der Zinsbindung (öffnet in neuem Tab), nicht allein nach dem Zinssatz. Diese Zahl muss dir jede Bank nennen. Wie du dir das heutige Niveau für später sicherst, steht unter Anschlussfinanzierung und Forward-Darlehen (öffnet in neuem Tab).
Fehler 14: Keine finanzielle Reserve
Das komplette Eigenkapital in den Kauf zu stecken, wirkt sparsam und ist es nicht. Fällt danach die Heizung aus, finanzierst du sie über einen teuren Ratenkredit und hast beim Zins nichts gewonnen.
Instandhaltung ist kein Sonderfall, sondern ein Dauerposten. Die Zweite Berechnungsverordnung setzt je nach Alter der Wohnung bis zu 7,10 Euro, 9,00 Euro oder 11,50 Euro je Quadratmeter Wohnfläche und Jahr an (§ 28 Abs. 2 II. BV). Für ein 130-Quadratmeter-Haus, das älter als 32 Jahre ist, sind das bis zu 1.495 Euro im Jahr, also rund 125 Euro im Monat, zusätzlich zur Rate.
Dazu kommen die Betriebskosten, die in der Mietwohnung vorher in der Nebenkostenabrechnung versteckt waren, und die Einmalposten nach dem Einzug: Küche, Umzug, Zaun, Bodenbeläge.
Unsere Empfehlung abseits der Rechengrößen pro Quadratmeter
Die Zahlen aus der Zweiten Berechnungsverordnung sind eine Rechengröße für den laufenden Verschleiß. Für die Praxis brauchst du zusätzlich einen greifbaren Notgroschen, und da halten wir es einfach:
- Eigentumswohnung: mindestens 5.000 Euro, die nach dem Kauf auf dem Konto bleiben.
- Einfamilienhaus: mindestens 10.000 Euro, weil Dach, Fassade, Heizung und Außenanlagen allein bei dir liegen und es keine Gemeinschaft gibt, die mitzahlt.
Wenn das nach dem Kauf nicht darstellbar ist, dann spar diesen Betrag so schnell wie möglich wieder an und leiste in dieser Zeit keine Sondertilgung. Eine Sondertilgung fühlt sich gut an, ist aber Geld, das du nicht zurückholen kannst. Der Ratenkredit für die kaputte Heizung kostet dich am Ende mehr, als die Sondertilgung dir gebracht hat.
Bei alten oder noch nicht erneuerten Gewerken darf die Reserve deutlich höher liegen. Steht absehbar ein Heizungstausch an, hast du zwei saubere Wege: Du finanzierst die Maßnahme gleich beim Kauf mit, oder du behältst das Geld angespart. Was nicht funktioniert, ist beides nicht zu tun und zu hoffen, dass die Anlage noch fünf Jahre durchhält.
Deshalb der wichtigste Satz in diesem Abschnitt: Sprich schon beim Kauf durch, welche Maßnahmen in den kommenden zehn Jahren anstehen. Dach, Fenster, Heizung, Elektrik, Bäder, Fassade, Außenanlagen. Wer das überspringt, kommt an einer Nachfinanzierung (öffnet in neuem Tab) meistens nicht vorbei, und die ist teurer als die gleiche Summe im Erstdarlehen, weil sie im Rang hinter der ersten Grundschuld steht.
So machst du es besser: Halte nach dem Kauf drei bis sechs Monatsausgaben liquide, dazu den Puffer von 5.000 beziehungsweise 10.000 Euro, und leg monatlich für die Instandhaltung zurück. Wenn dein Eigenkapital dafür nicht reicht, ist eine Finanzierung mit höherem Beleihungsauslauf die ehrlichere Lösung als ein leergeräumtes Konto. Die Rechnung dazu machst du im 110-Prozent-Finanzierungsrechner (öffnet in neuem Tab), Sanierungskosten schätzt du im Sanierungsrechner (öffnet in neuem Tab) und im Modernisierungskredit (öffnet in neuem Tab).
Warum entscheiden so viele Käufer emotional statt rational?
Weil der Markt genau darauf ausgelegt ist. „Es gibt noch drei weitere Interessenten“ ist der wirksamste Satz im Immobilienvertrieb, und er wirkt, weil an ihm oft etwas dran ist.
Fehler 15: Aus Angst zu schnell zugeschlagen
Wer aus Sorge vor dem Verlust des Objekts bietet, überspringt den Vergleich, das Gutachten und die Bedenkzeit, also genau die drei Dinge, die dich vor den anderen vierzehn Fehlern schützen.
Dagegen hilft nur ein Limit, das vorher steht. Schreib dir vor der Besichtigung auf, was du maximal zahlst und welche drei Bedingungen erfüllt sein müssen. Wenn ein Objekt reißt, kommt das nächste. Der Häuserpreisindex zeigt, dass Preise auch fallen können, 2023 um 8,5 Prozent im Jahresdurchschnitt.
Und nutze die zwei Wochen aus § 17 Abs. 2a BeurkG. Wer dich zu einem Notartermin in drei Tagen drängt, hat nicht dein Interesse im Blick.
So machst du es besser: Definiere dein Preislimit schriftlich, bevor du das Haus betrittst, und geh mit einer zweiten Person hin, die nicht verliebt ist.
Wie prüfst du dich selbst vor dem Notartermin?
Diese zehn Fragen solltest du mit Ja beantworten können:
- Kenne ich meine tragbare Monatsrate (öffnet in neuem Tab) aus einer echten Haushaltsrechnung, nicht aus einer Faustformel?
- Liegt eine schriftliche Finanzierungsbestätigung vor?
- Sind Grunderwerbsteuer, Notar, Grundbuch und Provision vollständig aus Eigenkapital gedeckt?
- Hat ein Fachmann die Bausubstanz gesehen, und habe ich bei der Besichtigung alles fotografiert?
- Kenne ich den Energieausweis und die Nachrüstpflichten aus § 35 und § 69 GModG?
- Ist die Förderung beantragt oder bewusst abgewählt?
- Habe ich Grundbuchauszug und Baulastenauskunft gelesen?
- Kenne ich meine Restschuld am Ende der Zinsbindung und mein Alter bei der letzten Rate?
- Bleiben nach dem Kauf mindestens 5.000 Euro (Wohnung) beziehungsweise 10.000 Euro (Haus) als Puffer übrig?
- Habe ich die Maßnahmen der nächsten zehn Jahre durchgesprochen und eingeplant?
Die ausführliche Version mit allen Unterlagen und Terminen findest du in unserer Hauskauf-Checkliste (öffnet in neuem Tab). Wie der Kauf zeitlich abläuft, steht unter Baufinanzierung Ablauf (öffnet in neuem Tab).